
科倫博泰首次淨利潤轉正 邁入商業化兌現期
2026年上半年公司實現營業收入9.78億元,其中藥品銷售收入達6.57億元,同比飆升112%,不僅彌補了許可收入下滑的缺口,還帶動營收正向增長 重點: 核心單品蘆康沙妥珠單抗在默沙東主導的TroFuse-005研究達到OS/PFS雙主要終點,成為首個獲得該突破的ADC藥物 公司商業化營銷團隊規模已擴張至800余人,覆蓋全國30個省份、超2,000家醫院 莫莉 對創新藥企而言,從依賴對外授權獲取收入,轉向依靠自有產品銷售實現盈利,是其成長為成熟生物制藥企業的關鍵一步,科倫博泰的最新財報正是這一轉折的典型樣本。8月17日,四川科倫博泰生物醫藥股份有限公司(6990.HK)交出了2026年中期成績單,上半年實現營業收入9.783億元,同比小幅增長2.93%;歸屬於股東的淨利潤達到3.88億元,成功實現扭虧為盈。 從表面看,科倫博泰上半年的營收增速不高,但是細看其收入結構,公司業績已經實現「自我造血」。在9.78億元的營收中,來自許可及合作協議收入僅有3.15億元,同比下降近50%,而上半年產品銷售收入達到6.57億元,已經超越了2025年全年5.43億元的銷售總額。 科倫博泰產品收入爆發的背後,是核心管線在醫保支付與渠道拓展上的雙重突破。今年1月1日,核心產品蘆康沙妥珠單抗(sac-TMT)的二線及以上三陰性乳腺癌和三線EGFR突變非小細胞肺癌兩項適應症同步進入國家醫保目錄。與此同時,塔戈利單抗和西妥昔單抗N01也相繼進入醫保。三款產品、多項適應症在同一時間段內集中拿到醫保准入資格,為業績的大幅增長按下加速鍵。 公司的商業化團隊建設也在同步加速。截至6月30日,商業化營銷隊伍已擴充至800余人,人數較去年同期基本翻倍。銷售團隊覆蓋全國30個省份、300余個地級市的超2000家核心醫院,其中超過1000家醫院已經產生實際銷售收入。與此同時,公司的銷售費用也水漲船高,從去年同期的1.79億元增長至今年上半年的3.91億元。在創新藥商業化的早期鋪貨與放量階段,這種費用前置投入難以避免。管理層對下半年銷售預期保持樂觀,重申全年產品銷售收入增長100%的目標。 在淨利潤方面,儘管3.88億元的盈利遠超市場預期,但利潤的大幅增長主要得益於上半年收到的7.03億元和解款。這筆款項源於科倫博泰與蘇州宜聯生物就ADC藥物專利糾紛達成的和解協議,宜聯生物需向其分享部分對外授權收入及未來銷售利潤。撇開這筆一次性收入,公司調整後淨利潤亦有4790萬元,相比去年同期的淨虧損狀態,經營層面已經發生實質性好轉。 海外管線臨床試驗迎突破 科倫博泰在國內的商業化已交出不錯答卷,但真正決定公司未來想象空間的,是核心產品sac-TMT在全球臨床上的推進節奏。2026年5月,默沙東公佈全球III期TroFuse-005研究結果,該研究入組776例經含鉑化療和免疫治療後進展的晚期子宮內膜癌患者,試驗組接受sac-TMT單藥,對照組接受化療。在預設中期分析中,sac-TMT在總生存期(OS)和無進展生存期(PFS)兩個主要終點上均達到統計學顯著改善,成為ADC賽道首個在此類人群中同時改善OS和PFS的III期研究。 目前,默沙東已圍繞sac-TMT在海外開展了17項全球III期臨床試驗,覆蓋肺癌、乳腺癌、婦科腫瘤、消化道腫瘤及泌尿系統腫瘤等7大癌種;科倫博泰在國內也同步推進了5項III期一線研究,主要聚焦非小細胞肺癌和乳腺癌。這意味著,一旦這些研究陸續讀出陽性數據,該產品有望從一個後線治療藥物逐步拓展為覆蓋多個瘤種、貫穿不同治療階段的重磅品種,其市場空間將遠不止於當前已獲批的適應症。 不過,在科倫博泰業績與臨床結果雙雙報捷之際,風險同樣不可忽視。當前TROP2 ADC賽道已有超過10款在研產品進入臨床階段,信達生物、恆瑞醫藥、第一三共等國內外藥企均在加速推進,未來2-3年可能出現多款同類產品獲批上市。先發優勢能否轉化為持續的市場份額,仍存不確定性。 當前,科倫博泰的市盈率已高達718倍,遠超手握「重磅炸彈」藥物(Blockbuster Drug)的百濟神州(688235.SH; 06160.HK; BGNE.US),後者的市盈率約為66倍。這意味著市場已將商業化預期與海外獲批的樂觀前景提前定價,未來能否持續兌現,仍有待時間檢驗。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
科倫博泰ADC商業化破局 營收利潤雙降仍獲看好
今年的商業銷售收入突破3.1億元,核心產品獲批用於非小細胞肺癌成人患者,未來銷售潛力不可小覷 重點: 旗下三款產品已通過2025年醫保談判形式審查,若最終納入醫保,將推動銷量大增 公司的現金及金融資產的儲備高達45.28億元,較2024年末激增47.2% 莫莉 四川科倫博泰生物醫藥股份有限公司(6990.HK)交出一份看似表現不佳的2025年上半年業績,期內營收9.5億元,同比下滑31.3%,淨虧損也擴大至1.45億元。但與此同時,公司股價卻在8月創下歷史新高,市值突破1,000億港元,躋身港股創新藥板塊第一梯隊。這一反差的背後,是源於科倫博泰營收結構改變,資本市場對科倫博泰估值邏輯發生變化。 中期財報顯示,營收下滑的主要原因是許可及合作協議的里程碑付款同比減少54%至6.28億元,但是相較於去年營收全部依靠合作授權,今年的商業銷售收入突破3.1億元,佔營收比重躍升至32.6%,當中Trop2 ADC蘆康沙妥珠單抗佔比97.6%,實際銷售額3.02億元,藥品銷售的所有應收賬款均於付款期限內收回,資金回籠高效穩健。 蘆康沙妥珠單抗是首款獲批上市的國產Trop2 ADC,於2024年11月獲批用於晚期或轉移性三陰性乳腺癌成人患者,是科倫博泰首款商業化上市的藥物。財報稱,蘆康沙妥珠單抗的已覆蓋全國 30 個省份、300餘個地級市,以及2,000餘家醫院,其中超過1,000家醫院實現了銷售收入。 這款核心產品的未來銷售潛力不可小覷。今年3月,蘆康沙妥珠單抗獲得國家藥品監督管理局准批用於EGFR突變陽性的非小細胞肺癌(NSCLC)成人患者,成為全球首個在肺癌適應症獲批上市的TROP2 ADC藥物。肺癌是目前全球發病率和死亡率均排名第一的癌症,東亞地區患者佔比近50%。其中EGFR突變陽性是亞洲NSCLC肺癌患者中最常見的基因變異之一,但靶向治療後耐藥問題突出,亟需突破性療法破解生存困局。 除了蘆康沙妥珠單抗之外,科倫博泰還有PD-L1單抗塔戈利單抗、生物類似藥EGFR單抗西妥昔單抗N01獲批上市,但貢獻的收入有限。科倫博泰已經組建了一支超過350人的營銷團隊,上半年的銷售及分銷開支為1.79 億元,同比增長334.8%,由於核心產品從去年11月正式投入商業銷售,市場推廣、學術推廣活動等成本相應增加,且商業化團隊持續擴大。 科倫博泰旗下的三款產品已通過2025年醫保談判形式審查,若最終通過談判成功納入醫保,將顯著提升這些產品的可及性,推動銷量快速放量。此外,科倫博泰已經積極推進蘆康沙妥珠單抗納入廣東、四川、上海等多地的省級及市級惠民保,患者自付比例大約可以降至30%至50%。 海外市場與默沙東深度綁定 今年6月,科倫博泰以每股331.8港元的價格成功配售了591.8萬股H股,募集資金淨額約2.5億美元(17.92億元),為核心產品的研發和商業化儲備彈藥。財報顯示,截至2025年6月底,公司的現金及金融資產的儲備高達45.28億元,較2024年末激增47.2%。充裕現金支撐可以後續的研發投入及全球化佈局,抗風險能力躍升。 作為中國ADC 行業龍頭,科倫博泰早在2022年開始就與默沙東達成多項授權合作,將包括蘆康沙妥珠單抗在內的9款在研ADC藥物的海外權益獨家授予默沙東,默沙東亦直接入股科倫博泰。 儘管默沙東在2023年10月同時做出了「引進」與「退出」兩項決定——即以220億美元引進第一三共的3款ADC藥物,並終止了科倫博泰兩項臨床前ADC項目的合作,但其對核心產品蘆康沙妥珠單抗的海外投入並未受到影響。財報顯示,默沙東正在全球範圍內推進14項針對蘆康沙妥珠單抗的III期臨床試驗,覆蓋乳腺癌、肺癌、婦科癌症及胃腸道癌症等多個癌種。與此同時,科倫博泰與默沙東合作開展了多項II期臨床試驗,探索該藥物作為單藥或聯合療法治療多種實體瘤的潛力。 一旦默沙東推動蘆康沙妥珠單抗在海外獲批上市,科倫博泰的業績有望進一步爆發。券商中信建投預測,蘆康沙妥珠單抗以及塔戈利單抗今年將實現商業化放量,全年的營收可以達到21.4 億元,公司有望在2027年實現扭虧為盈。當前科倫博泰的市銷率約為52倍,同樣在ADC領有布局的榮昌生物(9995.HK)市銷率約為19倍,前者的溢價或許已經反映了市場對下半年核心產品銷售額大增的期待。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
三生製藥60億美元出海創紀錄 同類靶點海外授權大單頻現
輝瑞還將於協議生效日認購三生製藥價值1億美元的普通股股份,進一步實現價值長期綁定 重點: 資本市場對這一里程碑式交易反應十分熱烈,三生製藥股價一度觸及7年來的新高 PD-1/VEGF雙抗備受關注,默沙東去年也曾與另一家中國藥企合作獲得同靶點產品授權 莫莉 上周二,中國創新藥行業迎來歷史性時刻。三生製藥(1530.HK)宣布與跨國藥企輝瑞(PFE.US)達成一項授權協議,將其自主研發的PD-1/VEGF雙抗藥物SSGJ-707的除中國內地之外的全球開發、生產和商業化權益獨家授予輝瑞。 這一交易以12.5億美元(90 億元)的「不可退還且不可抵扣」首付款以及最高可達48億美元的開發、監管批准和銷售里程碑付款,創下中國創新藥出海首付款和總金額的「雙料紀錄」,三生還將根據授權地區的產品銷售額收取兩位數百分比的梯度銷售分成。除此之外,輝瑞還將於協議生效日認購三生製藥價值1億美元的普通股股份,進一步實現價值長期綁定。 資本市場對這一里程碑式交易反應十分熱烈,在交易正式披露之前的5月19日,三生製藥股價已經先上漲13.81%,5月20日更是跳升32.28%,股價一度觸及7年來的新高22港元/股。 在本次交易中,三生製藥的控股子公司三生國健(688336.SH)可以獲得輝瑞所有支付款項中的30%。在5月19日至5月22日,三生國健的股價連續4天漲停,累計漲幅超過100%,公司甚至緊急發布風險提示稱,「本次交易尚需提交本公司股東大會審議,尚需取得美國和其他境外司法管轄區適用的反壟斷監管批准,《許可協議》是否能夠發生效力存在一定不確定性。」 三生製藥是成立於1993年的中國老牌醫藥企業,擁有全球獨家上市的重組人血小板生成素特比澳、重組人促紅素品牌產品益比奧及賽博爾、中國內地首款非處方脫發治療藥物蔓迪等多款核心產品,分別在其細分治療領域佔據主導地位。2024年三生製藥的營收高達91.08億元,同比增長16.5%;歸母淨利潤為20.9億元,同比大增34.9%。 此次被輝瑞收入囊中的SSGJ-707,是三生製藥獨立研發的靶向PD-1/VEGF雙特異性抗體,通過同時靶向免疫檢查點PD-1及 VEGF 信號通路,可以在抑制腫瘤血管生成時激活免疫系統,實現「雙重抗腫瘤」效應。SSGJ-707的II期臨床階段性分析數據顯示,該候選管線在非小細胞肺癌(NSCLC)患者的治療上獲得了優異的客觀緩解率(ORR)和疾病控制率(DCR),無論單藥還是與化療聯用,均展示出顯著的抗腫瘤活性和良好的安全性,具有best-in-class(同類最優)的潛力。除了非小細胞肺癌外,SSGJ-707用於治療結直腸癌、婦科腫瘤等領域的臨床研究也在推進中。 明星靶點產品接連出海 提到PD-1/VEGF雙抗,就不得不提及全球首創以及唯一一款獲批上市的同靶點產品依沃西單抗,這是康方生物(9926.HK)的王牌產品。依沃西單抗與默沙東(MRK.US)的全球「藥王」帕博利珠單抗(Keytruda)的PD-L1陽性NSCLC的「頭對頭」三期臨床研究中獲得顯著陽性結果,讓更多跨國藥企看到PD-1/VEGF雙抗的巨大潛力。早在2022年12月,康方生物就將依沃西單抗在美國、加拿大、歐洲和日本的開發和商業化的獨家許可權授予Summit Therapeutics。 2024年11月,默沙東拿下另一家中國創新藥企禮新醫藥的在研PD-1/VEGF雙特異性抗體LM-299的全球開發、生產和商業化獨家許可,禮新醫藥將獲得5.88億美元的首付款和最高27億美元的里程碑付款。 輝瑞也早已瞄准該靶點,2025年2月,Summit宣佈已與輝瑞達成臨床試驗合作,共同推進依沃西與輝瑞多款抗體偶聯藥物(ADCs)在多種實體瘤中的聯合治療應用。今年 2 月,三生製藥也與百利天恆(688506.SH)達成了SSGJ-707 與 EGFR/HER3 ADC聯用的臨床研究合作,顯現SSGJ-707與ADC藥物聯用的治療潛力。如今,輝瑞直接拿下SSGJ-707在海外地區的權益,或許能更快推進該產品與自家ADC聯用的臨床試驗。 萬聯證券在研報中指出,輝瑞的重磅藥物專利保護即將到期,急需優質管線填補缺口,中國藥企擁有「工程師紅利」和快速提升的研發能力,其技術與產品被跨國藥企巨頭認可的確定性持續增強,未來有望通過聯合研發、利潤分成等合作方式深度綁定。 三生製藥當前的市盈率約為21倍,同樣手握重磅創新藥產品的藥企巨頭恒瑞醫藥(1276.HK;600276.SH)的市盈率高達49倍,顯示前者的估值仍有提升空間。三生製藥與輝瑞的合作不僅能三生帶來大筆投入,加快其他管線推進,輝瑞的研發和銷售實力更有助於三生快速突破海外商業化瓶頸。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
特朗普擬推動降藥價 對出海藥企影響幾何?
特朗普宣稱美國的處方藥價格將會下降30%至80%,他要求美國患者必須有權獲得「最惠國價格」,推動藥企建立直銷渠道 重點: 大型跨國藥企股價迅速由跌轉漲,市場解讀行政令缺乏執行細則,落地執行的難度較大 美國降藥價的長遠趨勢難以改變,一旦藥價大幅下調,將影響中國創新企業營收 莫莉 美東時間5月12日,美國總統特朗普簽署了旨在使藥價下降的行政命令。這項激進的政策如同一顆投入全球醫藥市場的深水炸彈,引發資本市場震蕩。儘管美股醫藥板塊在政策細則公布後出現短暫反彈,但中國創新藥企的股價仍普遍承壓,反映市場對於中國出海藥企的盈利前景存在擔憂。 根據行政令的核心內容,特朗普要求美國患者必須有權獲得「最惠國價格」(Most-Favored-Nation Price,簡稱「MFN」),即將美國藥價限制在經合組織(OECD)國家中的最低水平,由美國衛生與公眾服務部(HHS)推動藥企建立直銷渠道,繞過「中間商」,同時考慮從定價更低的發達國家直接進口藥品。行政令要求,HHS在30天內向制藥商發送MFN價格目標,如果未能取得顯著進展,HHS將會強制實施MFN定價。 這項明顯利空醫藥企業的行政令公布前,特朗普已經於美東時間5月11日在「真實社交」預告該政策,他宣稱美國的處方藥價格將會下降30%至80%。因此,在政策正式公布前,中國創新藥企業的股價已經大幅下行,尤其是布局美國市場的百濟神州(688235.SH; 6160.HK; ONC.US)、君實生物(1877.HK; 688180.SH)、和黃醫藥(HCM.US; 0013.HK; HCM.L),其港股的股價在北京時間5月12日已經分別大跌8.97%、2.03%和3.56%。 但是,特朗普政府公布詳細行政命令後,市場表現卻有些讓人意外。大型跨國藥企股價迅速由跌轉漲,5月12日收盤,默沙東(MRK.US)、禮來(LLY.US)、輝瑞(PFE.US)、諾和諾德(NVO.US)股價分別漲5.87%、2.86%、3.64%、3%,百濟神州的美股也小幅收漲0.54%,而和黃醫藥的美股當天仍然下跌2.04%。 市場解讀,特朗普的降藥價行政令缺乏執行細則,落地執行的難度較大,因此在行政令公布後,股價明顯反彈。投行中信證券在研報中指出,美國的藥品淨價和標價之間存在較大緩衝,雖然藥廠的公開標價可能會有所下調,但真實的藥品淨價或許變動不大,對藥廠的收入影響有限。特朗普在第一任美國總統任期內,曾於2020年9月頒布過類似的降藥價行政令,但最後由於產業界的強烈反對被暫停,未能真正實施。 長遠影響有待觀察 儘管這一份行政令似乎執行難度頗大,也有分析認為特朗普此舉只是一場政治作秀,但是從拜登政府此前推動的《降低通脹法案》實現10種藥物76%的降幅來看,美國降藥價的長遠趨勢難以改變。 蘭德公司的研究顯示,美國2022 年品牌原研藥d 價格是其他OECD國家的4.22倍,這類藥物僅佔美國處方藥數量的7%,但支出佔比高達87%。近年來,多個中國藥企旗下創新藥登陸美國市場,在美國的定價也遠高於中國市場。 以美國市場貢獻一半以上收入的百濟神州為例,其王牌產品BTK抑制劑澤布替尼在美國的定價為120粒12,935美元(93,255元),這款產品在中國經醫保談判後的定價僅有64粒5,440元,算下來平均每粒藥的價格僅約為美國定價的一成。這種差異化的全球定價體系,意味著百濟神州可能會直面MFN政策的衝擊,一旦藥價大幅下調,很可能會影響其營收。 對於依賴海外合作夥伴的中國醫藥企業來說,政策風險也同樣存在。君實生物為例,PD-1產品特瑞普利單抗於2023年通過北美合作夥伴Coherus BioSciences進入美國市場,君實生物提供藥品並或許一定比例的銷售分成。當PD-1等成熟靶點在美國也遭遇價格談判,其利潤空間也會進一步遭到擠壓。 目前,中國國內醫保控費、支付能力有限,出海尤其是進入美國市場,是中國創新藥企高額利潤回報、提高估值的重要路徑。若美國的創新藥價在行政令的干預下大幅下調,那麼這些藥企出海的路徑和產業鏈都有可能發生轉移,從授權交易中獲得的收入也將打折,上市公司的估值亦有可能縮水。因此,醫藥投資者需評估其政策落地的可能性,並長期關注該政策的進展。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
開拓藥業資金告急 謀轉身攻化妝品市場
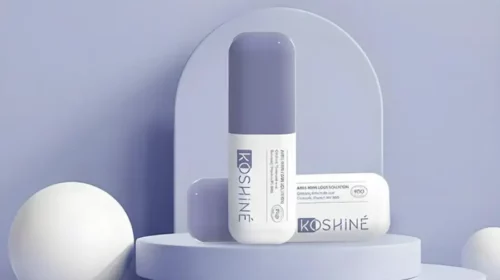
這家資金緊絀的生物科技公司,正從原來的腫瘤藥物業務轉型,非處方化妝品已開始產生收入 重點: 曾專注於抗癌藥的開拓藥業正在轉型,最新推出的兩款產品分別用於祛斑和治療脫髮 公司首次取得來自非處方化妝品的收入,但脫發藥物仍在進行臨床試驗 譚英 聊聊改頭換面的「美容轉型」吧! 2020年5月在香港首次公開招股(IPO)時,總部位於蘇州的的生物科技企業開拓藥業有限公司(9939.HK),在研發管線中有兩款潛在的「重磅產品」,其抗癌藥物和脫髮治療藥物均處於臨床試驗階段。 公司當時正研發用於治療晚期前列腺癌的普克魯胺,並預測到2025年,該藥物在中國的市場規模可達到約213億元(29.5億美元)。招股書顯示,公司對一款正在研發的脫髮藥物也寄予了厚望,希望進入一個由強生(JNJ.US)的米諾地爾和默沙東(MRK.US)的非那雄胺主導的市場,開拓中國價值31億元的脫髮市場。 時移勢易,公司的策略正發生重大轉變,已放棄普克魯胺的研發。不僅如此,4月發布的2024年報顯示,公司腫瘤研發部門已基本關閉。 當前的發展方向在公司上周的公告中披露已開始將KT-939商業化,這是一種具有美白祛斑功能的「功效性化妝品原料」。開拓藥業引用中國香料香精化妝品工業協會的數據稱,2023年全球化妝品原料市場規模為500億美元,預計到2030年將增至600億美元。 開拓藥業引用前述機構的數據稱,2023年中國化妝品原料市場規模為619億元。公司表示:「在化妝品原料的多層級市場格局中,功效性原料是其核心組成板塊。」 上周公告發布次日,開拓藥業股價一度上漲8%,但隨後回吐大部分漲幅,收盤時漲幅不足1%。該公告似乎也印證,開拓藥業正退出需長期臨床試驗獲監管批准的藥品研發賽道。 除KT-939外,開拓藥業研發管線中還有防脫藥物KX-826。後者已應用於非處方產品Koshiné。同時,該公司仍在推進相關臨床試驗。若成功,將有助於其作為處方藥獲市場認可。 2024年,公司錄得Koshiné帶來的首筆500萬元收入,Koshiné的網站上將其描述為「化妝品牌」。KX-826目前也正在進行治療雄激素性脫髮(AGA)的臨床試驗。 5月2日,公司宣布,一項針對KX-826與米諾地爾聯合用於治療AGA的臨床觀察性研究,已達到「主要終點」,為設計新試驗鋪平了道路。研究結果是積極的,但並非值得大肆慶祝,因為研究顯示,相比於單用米諾地爾組,米諾地爾和KX-826聯合用藥組僅略有優勢。 日益枯竭的現金 公司計劃開展的米諾地爾與KX-826聯合療法三期試驗(可能涉及數千名志願者),如何融資是另一個問題。開拓藥業多年來一直處於燒錢狀態,如果發行新股籌集資金,可能難以吸引投資者。截至去年底,公司現金儲備只剩下1.47億元,較2023年底的4.56億元大幅減少。 若KX-826獲批成為處方藥,開拓藥業將與全球僅有的兩大競爭對手比肩,但獲批絕非板上釘釘。根據年報,公司目前正聚焦資本密集度較低的化妝品業務。自2025年初以來,已推出6款此類產品,包括Koshiné品牌,以及基於KX-826的痤瘡乳膏和基於KT-939的美白精華及乳液。 公司正通過中國的天貓、京東、抖音、小紅書等社交媒體渠道,國際電商平台亞馬遜以及自有在線銷售平台,推廣非處方化妝護理產品。毋庸置疑,無論是脫髮產品還是美白產品,在監管寬鬆的非處方市場中,國內外均存在眾多競爭對手,尚不清楚開拓藥業的產品具備何種競爭優勢。 雖然其來自非處方產品的收入規模仍很小,但更有說服力的數字是,開拓藥業的研發成本從2023年的9.39億元降至去年的7,810萬元,降幅達91.7%,反映公司在向低成本化妝品業務轉型。這一調整幫助公司的年虧損從2023年的10億元,收窄85.4%至去年的1.55億元。公司將研發投入大幅下降歸因於「更加聚焦核心皮科管線(KX-826和GT20029)投入,而該等投入較腫瘤管線大幅減少。」GT20029是一種用於治療AGA的外用化合物。 在進入脫髮市場後,開拓藥業加入了一個越來越擁擠的領域,業內成員包括科笛(2487.HK)和雍禾醫療(2279.HK)。銷售一款AGA治療噴霧劑的科笛股價較2023年6月上市時已下跌72%,而提供毛髮移植修復的雍禾醫療股價較2021年底上市時已暴跌近93%。 開拓藥業的處境類似,公司股價較發行價已下跌超90%。該股還逆勢於整體醫藥股市場,過去一年下跌2.7%,而同期恒生醫療保健指數上漲16.5%。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
銷售收入破20億元 康方生物盈轉虧仍獲看好
公司股價在財報發布後的三個交易日連續上漲,累計漲幅達到17.96% 重點: 創新藥的銷售收入同比上漲24.88%,達到20.3億元,創下歷史新高 依沃西有望於2026年在美國上市,康方生物將兌現巨額授權里程碑付款和銷售分成 莫莉 在將近4年的等待之後,港股創新藥板塊終於迎來強勢反彈,得益於市場情緒、政策、企業自身商業價值兌現等多方面因素,恆生創新藥指數自年初至今上漲超過50%。擁有優秀創新藥管線的明星企業,更是獲得資本熱捧。 3月30日晚,康方生物科技(開曼)有限公司(9926.HK)披露2024年財報,由於2023年同期獲得了高達29.23億元的許可費收入,2024年的商業授權收入僅有1.22億元,康方生物在2024年營收同比下降53.08%至21.24億元。儘管淨利潤從去年的盈利19.42億元轉至虧損5.1億元,但是旗下創新藥的銷售收入同比上漲24.88%,達到20.3億元,創下歷史新高。 因此,資本市場對於康方生物這份利潤表現平平的財報展現出極大熱情,財報發佈後的三個交易日連續上漲,累計漲幅達到17.96%,顯示市場更願意為長期戰略價值而非短期利潤買單。事實上,對外授權交易獲得的短期收益並不能支撐企業穩定發展,而重磅創新產品上市後的銷售放量,才能支撐醫藥企業長期盈利。 康方生物手握6款已經商業化上市的產品,其中核心產品包括2023年上市的PD-1/CTLA-4 雙抗卡度尼利,以及2024年5月獲批上市的PD-1/VEGF雙抗依沃西,前者是全球首個獲批上市的腫瘤免疫雙抗藥物,後者則在與默沙東(MRK.US)旗下的帕博利珠單抗(Keytruda)「頭對頭」臨床研究中勝出,康方生物亦憑借這兩款產品成為雙抗領域的佼佼者。 不過,康方生物在這份財報中並未詳細披露各項產品的銷售額,對比2024年上半年銷售收入9.4億元來看,下半年的銷售收入約為11億元,這或許意味著去年5月底首批發貨的依沃西的銷售增長有限。的確,按定價每支2,299元計算,依沃西的年治療費用高達50萬元,雖然依沃西所針對的非細胞小肺癌屬於大癌種,消費群體龐大,這筆醫療負擔仍然較高。 幸運的是,康方這兩款核心產品已經被納入2024國家醫保目錄,今年1月起將以更低的價格全面進入院內市場,有效提高藥物的可及性。康方生物董事長夏瑜在業績公布後的電話會上表示:「現在不適合給出銷售指引,原因是我們的放量是無限的,到年底不知道會放量到什麼樣,但是數據一定好看,我現在是有信心的。」 另一項值得關注的是,雖然有超過50個在研的項目,24個產品在全球開展臨床研究,康方生物仍然成功實現降本增效,2024年的研發開支同比下降5.29%至11.87億元。公司對此解釋稱,近年來加強自建臨床團隊,原來外包的部分臨床研究服務已經基本改為內部執行,在擴展臨床能力的同時進一步控制研發費用。 海外有望進入爆發期 根據投行高盛近期的研報,依沃西在多個適應症上成功的概率頗高,有望在未來幾年內成為 PD -1/L1xVEGF 雙特異性抗體領域的全球引領者,該行預測,依沃西在2041年的峰值銷售額甚至可達530億美元,這一數字甚至超過了全球藥王帕博利珠單抗的2024年銷售額295億美元。 國內,依沃西針對肺癌、膽道癌、乳腺癌、結直腸癌等6大瘤種的7個III期臨床正在高效推進中。在海外,康方生物的合作夥伴SUMMIT也在積極推進依沃西的開發計劃。2025年2月,SUMMIT宣佈已與輝瑞(PFE.US)達成臨床試驗合作,共同推進依沃西與輝瑞多款抗體偶聯藥物(ADCs)在多種實體瘤中的聯合治療應用。康方在電話會上透露,SUMMIT有望在2025年中發佈依沃西的國際多中心III期研究頂線數據(topline results),如果臨床推進順利的話,依沃西有望於2026年在美國上市,康方生物將兌現巨額授權里程碑付款和銷售分成。 如今,康方生物的彈藥充足,截至2024年末,持有現金、現金等價物、定期存款、理財產品合計73.44億元,隨著商業化回報上升,其資金狀況將更加穩健。康方生物當前的市銷率約為34倍,同樣深耕腫瘤領域的創新藥企信達生物(1801.HK)的市銷率僅有8倍,顯示前者估值已高於行業水平。隨著康方生物核心產品進入醫保,未來收入將迎來更大增長,但考慮到當前較高的溢價,投資者亦需關注其海外臨床試驗的進展。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

逃稅風波下 阿斯利康中國營收仍創新高
事件主角之一,很可能是此前因「配合調查」而消失於公眾視野的阿斯利康前中國區總裁王磊 重點: 若阿斯利康被最終判定需承擔法律責任,或面臨最高450萬美元的罰款 2024年中國市場營收同比增長11%,佔阿斯利康總營收的12% 莫莉 2024年,跨國醫藥巨頭阿斯利康(AZN.US)在中國遭遇重大變故,但上周四公布的全年財報卻顯示,中國市場的業績表現依然不俗。在這份財報中,阿斯利康披露了一項重磅消息,因涉嫌通過粵港水路走私兩款抗癌藥物,公司被深圳海關指控偷逃稅款90萬美元,而這場風波的主角之一,很可能是此前因「配合調查」而消失於公眾視野的阿斯利康前中國區總裁王磊。 財報顯示,2025年1月,阿斯利康收到深圳海關出具的《移送審查起訴告知書》以及《鑒定意見通知書》,意見書顯示阿斯利康涉嫌偷逃進口稅款90萬美元。根據相關信息,阿斯利康判斷,走私所涉藥品為度伐利尤單抗(Imfinzi)和替西木單抗(Imjudo)。 替西木單抗尚未在內地獲批,但是香港已經批准將替西木單抗與度伐利尤單抗聯合用於肝癌和非小細胞肺癌的患者,因此有人將這兩款藥物從香港非法走私到內地牟取私利。這與阿斯利康在11月的投資者交流活動中透露的消息相吻合,公司當時表示,有員工涉嫌非法將某些腫瘤藥物從香港走私到中國內地。 中國區總裁落馬 若阿斯利康被最終判定需承擔法律責任,可能被處以偷逃稅款一至五倍的罰金,公司表示將會繼續全力配合中國相關部門。以深圳海關所指的偷逃稅款90萬美元計算,罰款額最高為450萬美元,這相對於阿斯利康全年70.4億美元的稅後利潤來說,可謂是九牛一毛。或許市場解讀認為,該調查所涉的風險不高,並未影響阿斯利康在中國的核心業務,財報公布後的第一個交易日,公司股價高開4.5%,全日收漲2.01%。 當時間回撥到3個月前,即2024年10月底,阿斯利康突然在官網披露,時任公司全球執行副總裁、國際業務主席及中國區總裁王磊被帶走調查。這一消息如同一顆投入深水的重磅炸彈,導致阿斯利康股價連續下跌,7個交易日內累計下跌14%,市值蒸發約300億美元,阿斯利康一度失去英國市值第一上市公司的寶座。 資本市場的恐慌源於對阿斯利康中國業務穩定性的擔憂。王磊執掌阿斯利康中國長達10年,在這期間中國區成為阿斯利康全球市場中僅次於美國的第二大市場,2017年王磊升任阿斯利康全球執行副總裁,負責亞太區的戰略及業務發展,創下中國本土職業經理人在跨國藥企的晉升天花板。不過,王磊帶領的團隊以「狼性」文化出名,部分銷售人員在追求業績過程中手段較為激進,2021年以來曾有多名員工涉嫌騙取國家醫保資金被捕。 中國市場營收創新高 儘管阿斯利康管理層在2024年遭遇風波,但公司整體業績表現相當亮眼,總營收同比增長21%至541億美元,稅後利潤更是同比上漲29%至70.4億美元。其中,中國區的營收達到了64.13億美元,同比增長11%,佔公司總營收的12%,營收額創下歷史新高,也讓阿斯利康超越默沙東,重新成為在中國收入最多的跨國藥企。 阿斯利康表示:「對中國市場的中長期發展充滿信心,我們將一如既往地深耕中國市場。」 2024年11月,阿斯利康總計9個藥物及適應證被納入最新的國家醫保藥品目錄。2024全年,阿斯利康共有8個新藥及新適應證在中國獲批,2025年1月,又有3個藥物新適應證在中國獲批。2024 年,阿斯利康宣佈在無錫投資新建小分子創新藥工廠。 目前,阿斯利康的市盈率約為32倍,遠高於同樣在華取得優異成績的默沙東(MRK.US),後者的市盈率僅有13倍,但是比起憑減肥藥備受關注的禮來(LLY.US)高達75倍的市盈率,阿斯利康的估值仍有上升空間。 2024年12月4日,阿斯利康任命此前領導疫苗和免疫療法業務部的Iskra Reic出任全球執行副總裁、國際業務負責人,全面負責包括中國、亞洲和歐亞市場等地區的整體戰略。Iskra在阿斯利康任職已超過20年,2017年出任全球執行副總裁、歐洲和加拿大負責人,但她未曾涉足過中國業務,接管中國業務後能否處理當前公司在華的複雜政商關係、延續王磊在任時中國市場的高增長,仍有待觀察。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞
科倫博泰首次淨利潤轉正 邁入商業化兌現期
6990.HK
科倫博泰ADC商業化破局 營收利潤雙降仍獲看好
6990.HK
開拓藥業資金告急 謀轉身攻化妝品市場
9939.HK
銷售收入破20億元 康方生物盈轉虧仍獲看好
9926.HK
逃稅風波下 阿斯利康中國營收仍創新高
AZN.US
相關新聞
-
愛爾眼科籌劃赴港上市 海外擴張能否撐起「眼茅」新估值?
 300015.SHE
- 簡訊:AI算力需求帶動IDC業務 世紀互聯去年收入增兩成
- 創新藥企業普祺醫藥遞表港交所 資不抵債與管線單一引關注
- 美團併購叮咚 阿里不甘落後百億豪搶朴朴
- 6,000億美元估值的字節跳動:投資者在買什麼?
-
業績跟不上預期 兆威機電面臨成長考驗
2692.HK003021.SHE
-
麥科奧特首日上市股價翻倍
2335.HK


