
芯片估值回歸理性 平頭哥錯失上市良機
阿里巴巴近日公布,將旗下的芯片設計公司平頭哥,獨立分拆在香港上市 重點: 阿里透過保密形式向港交所遞交申請 市場估計,平頭哥將集資20億至30億美元 劉智恒 「平頭哥」是蜜獾的別稱,被健力士世界紀錄大全列為世界最大膽的動物,其身軀雖然細小,但身體結構堅韌,脾性獨特,勇猛善戰,與龐大野獸戰鬥毫無懼色,加上具有超強抵禦毒性能力,縱使毒蛇對它也退避三舍。 2018年阿里巴巴集團控股有限公司(9988.HK; BABA.US)成功收購集成電路設計公司中天微系統後,將其併入達摩院的芯片團隊,整合成立一家半導體公司。當年團隊有意將其命名為「蜂鳥」,碰巧馬雲剛從非洲旅遊回來,蜜獾的性格深深烙入他的腦袋,於是獨排眾議,一鎚定音,以平頭哥作為新公司的名稱。 根據阿里發布的公告,已於今年九月以保密形式向港交所遞交,申請分拆平頭哥上市。公司表示,分拆後更能反映平頭哥自身價值,可讓投資者易於評估阿里的業務。同時,平頭哥可吸引對該業務關注的投資者,並能提升價值,若未來有需要融資也更容易及方便。 平頭哥的產品主要分三大類,一是真武系列的AI芯片,用於人工智能模型訓練及推理,二是倚天系列伺服器CPU,主要是供雲端伺服器及資料中心使用,三是玄鐵,主要提供RISC-V處理器核心設計及相關IP。 年度化收入逾百億 由於阿里是透過秘密方式入表申請,沒有具體營運及財務數據披露,但今年初公司的首席執行官吳泳銘在分析師會議上,亦透露了一點經營狀況。他說截至今年二月底,平頭哥生產的芯片累計交付已突破47萬片,年度化收入可超過百億元人民幣(下同)。 到五月,平頭哥半導體副總裁高慧又透露,截至四月底,真武系列AI芯片累計出貨達56萬片,服務超過400家客戶,覆蓋20多個行業。八月,真武系列芯片通過阿里雲,在自動駕駛、互聯網、金融等20多個行業的650家客戶中,已實現商業化應用。 據媒體報道,平頭哥計劃明年赴港上市,可能募集20億至30億美元。不過,具體發行規模和上市時間,阿里尚未披露。 釋放估值 有利融資 雖然阿里公布分拆平頭哥後,股價不升反微跌,但對集團的長遠來說,分拆應該利多於弊。首先是可以釋放芯片業務的價值,過去平頭哥只被視為阿里雲業務中的一環,市場難於判斷,投資者通常以母企傳統框架去估值,令到其價值被低估。分拆後,按市場對AI芯片估值計,縱使近期已從高位大幅回調,但較傳統互聯網平台的估值仍來得要高,而阿里又持有平頭哥大部分股權,平頭哥上市估值大釋放,對於阿里實屬有利。 另外,平頭哥上市後,有利於自身未來融資發展,畢竟芯片的研發及迭代更替,都要耗費海量資金,若有一個上市平台,可對接股本及債務市場,獲得銀行授信等,均有利於公司的集資及借貸。若一直在阿里旗下,集團要為平頭哥不斷投入資金,反變成阿里的負擔。 強化市場形象 過去平頭哥的芯片只是為阿里服務,隨著發展日益壯大,開始提供予外部客戶。然而,在市場人士看來,始終會感覺你是為母企提供芯片的公司,會懷疑你是否提供最好的產品,以及是否服務客戶為先。上市後運作相對獨立,有自己的管理階層及機構投資者,有助於打破其為單一機構服務的印象,強化平頭哥與客戶及供應商的關係,及對其品牌的信任。 年初時,摩根大通估算平頭哥潛在價值約為250億至620億美元。唯今天芯片企業的股價相對上半年來說已大打折扣,平頭哥錯失最佳上市時機。若以摩爾線程(688795.SH)及沐曦(688802.SH)近期市銷率介乎40至70倍計算,相對阿里估計平頭哥今年逾100億元人民幣的收入,以較保守的市銷率計,平頭哥的市值約600億美元。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

上市九個月再赴港 摩爾線程為GPU競賽加碼融資
國產GPU由技術追趕走向規模商用,摩爾線程A股上市不足一年即籌劃赴港,在收入高速增長之際提前擴充融資能力 重點: 摩爾線程據報已秘密提交香港上市申請,計劃集資至少10億美元,距離其科創板掛牌僅九個月 公司上半年收入大增147%,但研發、備貨及交付同步擴張,經營現金流仍大幅流出,顯示GPU商業化需要持續資本投入 李世達 中國頭部國產GPU正由技術驗證走向規模商用,資本市場也隨之升溫。市場消息稱,摩爾線程智能科技(北京)股份有限公司(688795.SH)據報已秘密提交香港上市申請,計劃集資至少10億美元。公司去年12月才登陸科創板,IPO募集近80億元,相隔約九個月便尋求第二個上市平台。 去年底以來,沐曦(688802.SH)、壁仞科技(6082.HK)、天數智芯( 9903.HK)先後上市,燧原科技(688801.SH)亦於9月11日登陸科創板。AI訓練和推理需求增長,加上國產替代及智算基建擴張,頭部GPU廠商加快交付和集群部署,融資亦由一級市場延伸至公開市場。 商業化拉高資本需求 截至6月底,摩爾線程IPO淨募集75.76億元中,約19.82億元已投入募投項目,29億元用於現金管理,專戶仍有約27.25億元。H股上市可增加境外資本來源,為後續研發、商業化及產業併購提供更多資金彈性。 GPU進入規模商用後,資金需求也隨之擴大。一代產品放量時,下一代架構和晶片已要同步研發;由單卡走向萬卡集群,又增加備貨、軟件適配和工程部署投入。燧原此次科創板IPO便計劃募集約61億元,用於第五、第六代AI晶片及相關技術,網上發行獲6,109倍認購。 摩爾線程上半年收入17.36億元,按年增長147.42%,已超過2025年全年;毛利9.89億元,增長103.78%,歸母淨虧損由2.71億元收窄95.73%至1,156萬元。不過,扣除非經常性損益後仍虧1.51億元,盈利改善部分受到政府補助及金融資產收益等因素影響。夸娥智算集群商業化加快,旗艦MTT S5000亦已實現規模銷售。 業務放量仍伴隨高投入,公司上半年研發支出7.69億元,相當於收入44.3%,2022年以來累計接近59億元;經營活動現金淨流出21.69億元,較上年同期11.64億元進一步擴大,主要因擴大生產規模、增加經營性採購支出。GPU企業既要擴大交付,也要持續投入下一代產品,融資能力因而成為競爭的一部分。 產業前景仍提供增長空間,國家「十五五」規劃提出增加高性能智算資源供給、建設超大規模智算集群,並培育自主可控的軟硬件生態。政策同時覆蓋晶片研發、算力基礎設施及軟硬件生態建設,為國產GPU增加應用場景。 從窗口期走向競爭期 市場格局也在改變,Reuters Breakingviews估計,中國AI半導體市場規模約900億美元,晶片巨頭英偉達(Nvidia, NVDA.US)市佔率已由數年前接近壟斷降至約55%。摩爾線程、沐曦、壁仞科技及燧原科技等本土廠商正在取得更多市場空間。 競爭也由晶片延伸至軟件生態,英偉達CUDA開發者體系仍是一道重要門檻;摩爾線程則透過MUSA(元計算統一系統架構)軟件棧及相關工具降低CUDA程式遷移成本,截至6月底已支持逾80萬名開發者,並實現萬卡級集群部署。 市場早已為國產GPU的增長前景支付高溢價,燧原IPO估值相當於約61.8倍2025年銷售額,雖低於摩爾線程和沐曦上市時的水平,仍明顯高於英偉達同期約25.4倍。隨著更多國產GPU廠商陸續進入公開市場,可供投資者選擇的標的增加,過去由稀缺性支撐的估值溢價也將逐步面對考驗。 摩爾線程在A股上市後股價一度大幅攀升,但近期隨著首批網下配售限售股解禁,流通股份明顯增加,股價亦快速回調。9月7日解禁股份雖只佔總股本約5.5%,卻令流通盤增加約85%,當日股價跌停翌日再下挫,說明股份供給增加後,市場正重新評估此前的高估值。 股份供給增加,也讓市場重新衡量摩爾線程的估值。赴港將進一步擴大投資者基礎,並為下一輪產品研發及規模擴張增加資本來源;摩爾線程正處於擴張窗口,但隨著更多國產GPU廠商進入公開市場,稀缺性帶來的估值支撐將逐步減弱,收入增長、現金流、產品迭代、客戶部署及軟件生態,將成為市場更直接的定價依據。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
收入暴增18倍 壁仞衝刺盈利進直路
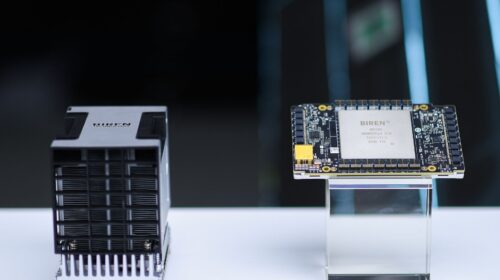
壁仞科技上半年收入暴增逾18倍,虧損亦大幅收窄。隨著產品進入規模交付,這家國產GPU新貴正迎來由技術走向商業回報的關鍵考驗 重點: 壁仞上半年收入達11.5億至13億元,半年已超去年全年 經調整虧損則收窄35%至47%,規模效應逐步浮現 李世達 中國AI算力需求持續升溫,國產GPU廠商也逐漸走過只談技術和產品的階段,開始面對出貨規模與盈利能力的考驗。今年初才登陸港股的上海壁仞科技股份有限公司(6082.HK),交出一份頗具分量的商業化成績單。 根據周一發布的盈利預告,壁仞科技上半年收入達11.5億至13億元人民幣(下同),較去年同期的5,890萬元暴增18.5倍至21.1倍,半年收入更已超過2025年全年。同時,期內虧損則由去年同期的16.01億元大幅收窄至3.2億至4億元。收入放量與減虧同步,壁仞與盈利線的距離正在縮短。 對於中國國產GPU行業來說,乘著中國的AI自主化浪潮,行業或將擺脫無止盡的燒錢階段。摩爾線程(688795.SH)上半年歸母虧損已縮至1,156萬元;沐曦股份(688802.SH)首季虧損亦降至9,884萬元。天數智芯(9903.HK)更預告上半年帳面扭虧,不過主要受金融資產公允價值收益帶動。 市場對壁仞這次業績改善亦有正面反應。盈利預告公布後,公司股價周一收升6.97%至38.98港元,較1月上市發行價19.6港元大致翻倍。按券商2026年收入預測計算,壁仞科技目前預測市銷率約37倍,與天數智芯約35倍相若,低於摩爾線程約75倍及沐曦股份約90倍。兩隻A股享有較明顯的國產GPU稀缺性溢價,壁仞估值與港股同業相比不算便宜,反映市場對公司收入高速增長的預期。 若細看壁仞業績變化可發現,壁仞去年上半年收入只有5,890萬元,高端產品主要集中在下半年交付,收入約9.76億元;與去年下半年相比,今年上半年實際增長約18%至33%,仍顯示規模交付在提速。 更值得留意的是虧損變化,壁仞預計上半年經調整虧損降至2.9億至3.6億元,較去年同期收窄35%至47%。由於上市後贖回負債相關非現金變動消失,經調整虧損更能反映經營改善。公司表示,收入和毛利快速增長,費用增速則明顯較慢,顯示規模效應開始浮現。若收入持續快過費用增長,壁仞與盈利線的距離將進一步縮短。 從目前的產品布局看,公司較值得關注的一點,是壁仞近年已由單顆GPU走向完整算力系統,2025年完成BR106及BR166規模交付,並落地多個千卡級智算集群,包括2,048卡光互連GPU集群。對大模型客戶而言,晶片性能之外,多卡通信、集群穩定性及使用成本同樣影響採購選擇。 這也解釋了壁仞近年為何把更多資源投入軟件和系統。其BIRENSUPA軟件棧持續增加對PyTorch、vLLM及SGLang等主流框架的支持,公司去年亦完成DeepSeek、千問、智譜GLM等多款模型適配。國產GPU目前面對的一大障礙,正是客戶原有工作流程大量建立在英偉達CUDA生態上。遷移愈簡單,企業更換硬件的成本便愈低。 高研發投入難避免 系統級交付帶來更大的訂單,也有助分散早期晶片公司的客戶集中風險。壁仞在最新預告中再次提到客戶結構多元化,重點應用場景已實現規模部署。這一點值得在正式中報中繼續觀察。如果增長逐步由更多電信商、智算中心及企業客戶支撐,收入的延續性會比依靠少數大型項目更穩定。 毛利率則是另一項試金石,壁仞去年收入增長逾兩倍,毛利率仍維持53.8%,若上半年毛利率在收入大增的情況下仍能保持在較高水平,代表公司目前的放量未明顯依賴價格換取訂單,也能為吸收研發成本留下更多空間。 不過,研發仍會是壁仞短期內最沉重的支出。公司去年研發開支14.76億元,比全年收入還高,下一代BR20X產品、軟件平台、光互連及超節點方案都需要繼續投入。GPU行業產品更新速度快,企業很難在一代產品開始賣錢後大幅收縮研發。壁仞能否跨過盈利線,仍取決於收入規模能否跑得比研發和營運費用更快。 從今年上半年的預告看,這個方向已開始出現。只是摩爾線程、沐曦等同行也在同步減虧,國產GPU產業已經走過單純比較誰能推出晶片的階段。接下來幾年,產品能否形成規模出貨、軟件能否降低客戶遷移成本、集群能否穩定運行,會逐漸反映在收入和利潤表上。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
7億帳面收益撐起扭虧 天數智芯GPU主業仍待「轉正」
GPU晶片供應商天數智芯上半年預告扭虧,但推理GPU主業何時跨過盈利線才是關注焦點 重點: 公司預計上半年盈利6,000萬至1.4億元,但同期公允價值收益超7億元 公司7月配股籌逾70億港元備戰放量 李世達 如果一家晶片公司半年賺了6,000萬元人民幣(下同)至1.4億元,背後卻有7.3億至7.9億元投資浮盈,這究竟算不算真正扭虧?剛在今年初登陸港股的國產GPU(圖形處理器)公司上海天數智芯半導體股份有限公司(9903.HK),最新盈利預告正好提出這個問題。 該公司預計今年上半年由去年同期虧損6.09億元,轉為盈利6,000萬元至1.4億元,但董事會同時指出,扭虧主要來自按公允價值計入損益的金融資產錄得7.3億至7.9億元收益,源自持有一家上交所上市公司的股份,而且屬尚未實現的帳面收益。天數智芯沒有透露相關上市公司名稱,但結合資料推測應是今年參投、剛剛完成上市的盛合晶微(688820.SH)。 天數智芯預告損益表跨過了盈利線,但GPU主業是否同步跨線,目前仍要打上一個問號。若只作最簡單的算術扣除,撇除上述公允價值收益後,其餘損益約為虧損5.9億至7.3億元。這並不能直接視為公司的「經調整淨虧損」,因完整中報仍可能包含其他損益及會計調整,但至少說明今次扭虧,並非單靠賣更多晶片賺回來。 這種落差之所以值得注意,是因為天數智芯的主業其實一直在高速增長。公司2025年收入按年大增91.6%至10.34億元,毛利率由49.1%升至54%;但全年仍錄得10.04億元淨虧損,撇除股份支付及上市開支後,經調整淨虧損為4.38億元。研發開支更達9.74億元,相當於全年收入94.2%,甚至約為全年毛利的1.75倍,顯示收入快速放大的同時,高額研發投入仍令盈利承受巨大壓力。 2025年上半年,公司推理晶片收入由2,160萬元急升至8,700萬元,但毛利率由52.9%降至32%,公司解釋主要因市場競爭加劇,以及下調舊產品售價以加快去庫存。2025年全年,ZK系列推理產品收入達3.39億元,按年增238.2%,收入佔比由18.6%升至32.8%;GPGPU產品(general-purpose graphics processing unit,通用圖形處理器)收入合計9.23億元,佔總收入近九成。問題已非產品能否賣出去,而是能否把高速增長轉化為規模效應。 同業已經提供了一個參照。寒武紀(688256.SH)2025年收入達64.97億元,同比暴增453.2%,並錄得20.59億元淨利潤,上市後首次實現年度盈利;同期摩爾線程(688795.SH)和沐曦(688802.SH)收入亦分別增長243.4%及121.3%,但仍分別虧損10.24億元及7.81億元。 國產AI晶片市場已進入「誰能把出貨量變成盈利」的新階段。相比寒武紀由業務放量帶動盈利,天數智芯今次的帳面扭盈成色明顯不同。 另一項值得留意的是現金消耗,天數智芯2025年經營活動現金淨流出11.62億元,較2024年接近翻倍,年末存貨亦由3.43億元增至7.10億元,顯示業務放量需要更多營運資金支持。 真正考驗在下半年 也正因此,天數智芯7月完成的一次大規模融資格外值得關注。公司以每股476港元配售1,485.7萬股新股,淨籌約70.34億港元,其中60%、即約42.2億港元,計劃用於關鍵材料和零部件的戰略採購及提升供應鏈韌性。公司稱,AI訓練及推理集群需求增加,加上記憶體等零部件供應緊張,需要提前採購並建立庫存緩衝。 更具想像空間的是大客戶。路透6月引述消息人士報道,字節跳動正與天數智芯洽購用於AI推理的晶片,若交易落實,天數智芯今年可能向字節交付至少5萬顆晶片,主要用於豆包的推理工作;相關條款當時仍未最終敲定。報道又指,國產GPU及AI晶片商2025年已取得中國AI加速服務器市場近41%的份額。 把幾條線索放在一起看,公司推理GPU收入正在高速增長,潛在大型互聯網客戶開始浮現,公司又一次過籌得逾70億港元,其中大部分用於供應鏈和備貨。這些因素若最終轉化為更高出貨量,天數智芯的收入規模確實可能再上一個台階,但能否把收入增長進一步轉化為毛利、經營現金流乃至主業盈利,才是下一階段更重要的考驗。 公司目前尚未披露今年上半年的收入、毛利率、研發開支及經營現金流等核心營運數據。7億多元的投資浮盈可以讓損益表率先轉正,但對一家GPU公司而言,最終要證明的仍是同一件事:究竟何時能真正賺錢。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
平頭哥估值吸引 阿里擬拆出個未來
消息指,中國電商龍頭阿里巴巴正考慮分拆旗下晶片業務平頭哥獨立上市,與另一巨頭百度採取類似策略 重點: 傳阿里巴巴正評估分拆平頭哥獨立上市的可行性,期望躋身一眾高估值中國AI晶片企業行列 競爭對手壁仞科技自1月2日在香港上市以來,股價已接近翻倍,摩爾線程則自去年12月在上海掛牌後,股價累計上漲近四倍 陽歌 如果一把鎖打不開,那就換另一把試試看。這似乎正是電商巨頭阿里巴巴集團控股有限公司(BABA.US; 9988.HK)目前的最新寫照。據報道,該公司正考慮將旗下晶片部門平頭哥半導體有限公司分拆,並尋求獨立上市。 若計劃成真,這項通常被稱為「釋放股東價值」的分拆行動,距離阿里巴巴當年宣布將集團拆分為六大業務板塊、並安排部分或全部獨立上市的大規模重組,已相隔近三年。熟悉公司動向的人都知道,該計劃最終未能落實,阿里巴巴此後基本維持現有架構至今。 頗具諷刺意味的是,如今被納入潛在分拆名單的平頭哥,其實與阿里巴巴的雲智能業務關係密切,儘管平頭哥官網僅將自己描述為「阿里巴巴集團全資擁有的半導體晶片業務主體」。在當初的集團分拆藍圖中,雲智能正是最早放棄分拆的業務之一,當時給出的理由之一,是美國對中國企業實施出口管制,禁止其向英偉達(NVDA.US)等美國供應商採購先進AI晶片。 平頭哥以及越來越多中國晶片新創公司,正試圖透過自主研發AI晶片,也就是正式名稱為圖形處理器(GPU)來填補這一缺口。其中部分公司隸屬於大型科技集團,例如華為旗下的海思,以及百度(BIDU.US; 9888.HK)的崑崙芯。 也有一些是獨立運作的新創企業,例如摩爾線程(688795.SH)、寒武紀(688256.SH)以及壁仞科技(6082.HK),這些公司的股價近期均大幅飆升。壁仞自1月2日上市以來,股價已接近翻倍;摩爾線程則自去年12月IPO後,累計漲幅超過四倍。三家公司目前的市銷率(P/S)均達三位數,其中摩爾線程與壁仞的市銷率更雙雙超過200倍。 相比之下,英偉達目前的市銷率僅為24倍,而被視為二線GPU廠商的邁威爾科技(MRVL.US),市銷率甚至只有9.2倍。中國晶片公司的天價估值,顯然也是阿里巴巴選在此時考慮分拆的重要背景之一,市場普遍預期,中國將為這些企業提供可觀的政策與資金支持,作為擺脫對西方技術依賴的一環。 不過,仍難免讓人懷疑,這些估值是否已明顯偏高,一旦目前港股、滬深股市的升勢告一段落,是否就會迎來修正。 在這樣的背景下,阿里巴巴加快推進平頭哥分拆計劃,也就不足為奇。公司顯然希望趁著估值高企之際順勢出手,籌集可觀資金以維持該業務持續運轉。事實上,幾乎所有GPU公司目前都處於高度燒錢階段,資本市場正是支撐它們繼續運作的主要動力之一。 率先披露消息的彭博報道,在潛在分拆方案下,阿里巴巴將先對平頭哥進行重組,引入員工持股安排,隨後再評估上市可能性。雖然報道指出IPO時間表尚未敲定,但在市場熱度仍高的情況下,預料進程不會拖太久,最快或在未來三至四個月內啟動。 跟上百度腳步 阿里巴巴並非唯一加快推進晶片業務分拆上市的科技巨頭。就在上個月,搜尋引擎龍頭、同時積極布局自動駕駛的百度,也宣布計劃分拆旗下崑崙芯,據媒體報道,該交易集資規模可能高達20億美元。崑崙芯最初主要為百度內部供應晶片,但近年也開始對外銷售產品,例如向中國移動等大型電信營運商供貨。 平頭哥的發展路徑與崑崙芯相近,目前亦已將晶片對外銷售給中國第二大電信商中國聯通。中國移動與中國聯通,正是國內最積極建設新一代數據中心的兩大營運商,這些設施未來將成為AI算力的重要樞紐,因此對晶片需求極為龐大。阿里巴巴的雲業務本身亦在中國及海外營運大量數據中心,這正是當初公司決定建立內部晶片部門的重要原因之一。 潛在的分拆計劃,已為阿里巴巴與百度股價帶來明顯利好。彭博報道曝光後,阿里巴巴在紐約上市的股票於周四上漲5%。過去52周,阿里股價已翻倍有餘,表現跑贏中國最大互聯網企業騰訊同期56%的升幅。近期股價上揚亦將阿里巴巴市值推升至4,230億美元,與騰訊6,930億美元的市值差距進一步收窄。 在市盈率(P/E)層面,阿里巴巴近期的升勢已使其追上騰訊,兩家公司目前同樣約為24倍,高於外賣平台龍頭美團(3690.HK)的19倍,也遠高於Temu母公司拼多多(PDD.US)僅約11倍的水平。 平頭哥與崑崙芯最終將選擇在哪裡上市,仍有待觀察。我們的推測是,兩者都可能以國際化程度較高的香港為首選,一方面反映其全球化野心,另一方面也因香港市場估值相對理性。同時,也不禁令人猜想,華為是否也會考慮為旗下海思晶片進行類似分拆,畢竟其崑崙系列晶片普遍被視為中國目前最先進的產品。 若平頭哥成功分拆,將延續阿里巴巴近來一連串相對正面的發展。在原先的集團分拆計劃告吹後,阿里股價曾低迷一段時間。公司最新業績顯示,截至9月底的季度營收按年增長5%至2,480億元;若扣除兩項正在出售的大型線下零售資產,實際增幅可達15%。 雲業務仍是阿里巴巴最亮眼的板塊之一,季度收入按年增長34%,達約400億元,佔集團總收入約16%。另一個成長動能來自即時零售業務,阿里已將餓了麼外賣整合至淘寶即時零售服務,該業務歸屬於「即時電商」板塊,在9月季度收入按年大增60%至230億元,佔核心電商收入比重升至17%。 總體來看,阿里巴巴這次分拆計劃帶有明顯的順勢而為色彩,背後動力來自投資人當前對中國AI晶片企業給予的高估值。若計劃成行,再加上雲服務與即時零售業務的強勁成長,或可為阿里股價在重拾昔日光環的過程中,提供進一步動能。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
港股晶片潮駛入AI賽道 天數智芯加入戰局
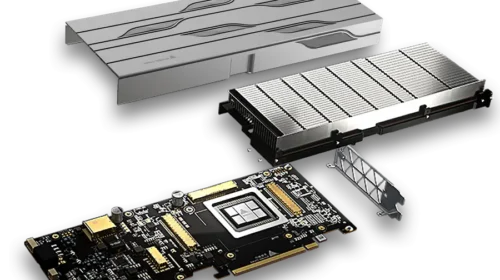
AI算力GPU製造商上海天數智芯半導體已遞表並通過港交所上市聆訊,集資規模或達3億美元 重點: 緊隨競爭對手壁仞科技之後,天數智芯已通過港交所上市聆訊,把握投資者對GPU類股持續升溫的興趣 這家AI晶片企業今年上半年收入按年增長64%,但期內虧損幾乎為收入的一倍 陳竹 不論稱之為「晶片狂熱」或是「硅晶爭奪戰」,中國AI晶片產業正迎來屬於自己的高光時刻,而這股熱潮某種程度上也承接了全球晶片巨頭英偉達的光環。英偉達曾長年默默無聞,直到近年一舉爆發,躍升為全球市值最高的企業。 本月,兩家本土AI晶片企業憑藉令人驚豔的市場首秀,迅速成為中國A股最炙手可熱的標的之一。摩爾線程(688795.SH)本月在上海掛牌首日,股價一度暴漲逾400%;兩周後,競爭對手沐曦(688802.SH)在上海上市時的漲幅更為驚人,飆升高達700%。 然而,故事並未就此結束,更多競爭者正摩拳擦掌,希望分一杯羹。在這股熱潮中,上海天數智芯半導體股份有限公司也加入戰局。該公司上周五首次公開遞交赴港上市申請,並於同日通過上市聆訊。天數智芯的動作,距離競爭對手壁仞科技首次遞表申請香港上市僅相隔兩天。而在此之前,搜尋引擎龍頭、近年積極布局自動駕駛技術的百度亦於本月宣布,正評估將旗下主營AI晶片業務的昆侖芯分拆,並考慮在香港上市。 有關天數智芯計劃赴港上市的消息,早在今年8月便已傳出,當時報道指其集資目標約為3億美元。 摩爾線程與沐曦的上市表現,凸顯中國資本市場對通用GPU敘事的高度認同。天數智芯與壁仞科技押注的,正是這股投資熱情能否在投資者結構更國際化的香港市場得到延續。上海市場的急升,實際上反映投資者對北京推動AI晶片自主可控政策的提前定價;與此同時,英偉達等國際晶片龍頭因出口限制加劇,對中國市場的產品供給正逐步收縮。 不過,投資者在蜂擁而上之前,仍需權衡一連串風險。這些風險不僅包括美國制裁帶來的挑戰,還有明顯的技術差距。對於多數成立時間尚不足十年的新進企業而言,這將限制它們搶佔市場份額的能力。 上述問題暫且按下不表,先回到上海天數智芯本身。作為這一波AI晶片新軍的縮影,它的現實處境與銷售規模,與外界投射在其身上的宏大想像,仍存在不小落差。 天數智芯成立於2015年,由曾任美國資料庫巨頭甲骨文研發總監的李雲鵬創辦。管理團隊成員還包括曾在晶片大廠超微半導體(AMD)任職研究員的鄭金山。這種具備美國大型科企背景的管理團隊,在中國AI晶片初創企業中相當常見。例如,沐曦由多名前AMD老將創立,而摩爾線程則出自一位前英偉達高管之手。 與同業相似,天數智芯專注於為AI工作負載設計GPU產品,涵蓋用於訓練新一代AI模型的晶片,以及用於模型部署的推理晶片。同時,天數智芯也與多數同業一樣,採取「無晶圓廠(fabless)」模式,將晶片製造外包予第三方代工廠,自身則集中資源於晶片設計與市場推廣。 體量有限 上市文件顯示,天數智芯在銷售規模上仍屬小型企業,但成長速度相當迅猛。公司2024年收入達5.4億元(約7,660萬美元),幾乎是2023年2.89億元的一倍。今年上半年,天數智芯收入再度按年增長64%,達3.24億元。 儘管增速亮眼,但從絕對值來看,整體規模仍然偏小。以實際出貨量計算,截至今年6月,天數智芯累計僅交付約5.2萬顆晶片;相比之下,根據IDC數據,英偉達僅在2024年於中國市場的出貨量就接近200萬顆,兩者差距懸殊。 天數智芯的大多數中國競爭對手,在全球AI晶片版圖上同樣仍只是微小存在。沐曦2024年收入為7.43億元,摩爾線程的收入更低,僅為4.38億元,而壁仞科技則只有3.37億元。 這一整個產業群體正面臨多重挑戰,其中最核心的問題在於無法取得先進晶片製造技術。美國於2024年底實施的制裁,實質上切斷了中國AI晶片企業與全球先進製程代工龍頭台積電的合作,而後者長期主導高階晶片製造市場。 在失去相關管道後,不少企業將產能轉回中國內地,轉而依賴以中芯國際為代表的本土晶圓代工廠,但這條路同樣困難重重。首先,美國制裁使中芯國際的製程能力被限制在約7納米水準,與已開始量產2納米晶片的台積電相比,存在數代差距。這意味著,即使天數智芯等企業在設計能力上逐步追近美國同業,也將因製程受限,難以推出具備競爭力的升級產品。 此外,由於無法購置更多先進製造設備,中芯國際在7納米產能方面同樣受限,迫使中國晶片企業必須為有限的產線名額展開激烈競爭。這些寶貴的產能名額往往優先分配給華為等大型企業,令規模較小的公司難以取得資源,不得不另尋出路。 在收入基數偏小、晶片設計與製造成本高企的情況下,天數智芯及其同業尚未實現盈利,其實並不令人意外。今年上半年,天數智芯錄得6.09億元的淨虧損,幾乎是同期收入的一倍。 對押注中國GPU概念股的投資者來說,未來潛在上行空間十分明確,中國對AI晶片的需求規模龐大,且仍在持續擴張。天數智芯在上市文件中引述第三方研究預測,到2029年,中國AI晶片市場規模將達8,981億元,為2024年2,175億元的三倍。 國產通用GPU產品預計到2029年將佔據逾一半市場份額,高於去年的 17.4%,也遠超2022年的8.3%。北京幾乎可以確定會持續透過多種方式扶持本土GPU製造商,包括提供財政補貼,以及透過政策手段為其劃出相對受保護的市場空間。 然而,在評估巨大上行潛力的同時,投資者亦必須正視市場內部正在形成的激烈競爭。除了前文提及的企業外,天數智芯及其同業還面臨更為強大的對手,包括華為,寒武紀(688256.SH)、海光信息(688041.SH)等中階晶片企業。 這些規模更大的競爭者,不僅在中芯國際有限的產能中享有優先權,亦在技術與產品研發方面處於領先位置,同時擁有更為雄厚的資金實力。至於晶片產業是否正在累積泡沫、並可能在未來五至十年破裂,此刻其實並非市場關注的重點。至少在短期內,包括天數智芯在內的一眾新面孔,股價仍有望在上市初期走強,成為短線資金追逐的標的。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
十年磨一劍 百度的未來:昆侖芯
英偉達芯片獨領風騒之際,國產芯片正急起直追,百度旗下自研逾十年的昆侖芯,正擬分拆上市 重點: 百度承認正考慮分拆昆侖芯上市 市場估計昆侖芯今年收入將達50億元 劉智恒 曾經是互聯網三巨頭的百度集團股份有限公司(9888.HK, BIDU.US),今天盈利不但遠遠落後於騰訊(0700.HK)及阿里(9988.HK, BABA.US),更先後被小米(1810.HK)、美團(3690.HK, MPNGY.US )及京東(9618.HK, JD.US)等後起科技企業趕過,昔日的BAT似乎已成歷史。 百度創始人李彥宏看在眼裡,自然滿不是味兒,近年銳意重振聲威,大力打造人工智能,重注研發無人駕駛,仍未能帶動股價表現,相反近日一則消息,卻令百度再次受到投資人的關注。 《路透》報道,百度將分拆旗下的昆侖芯上市,新聞一出,當天百度股價急升近6%。百度則發公告表示:「正就昆侖芯擬議分拆及上市進行評估,但公司並不保證擬議分拆及上市將會進行。」 昆侖芯何以能令股價暮氣沉沉的百度,忽然成為市場亮點?我們先看看它的厲害地方。昆侖芯原先是百度的智能芯片及架構部,2011年開展自研芯片項目,至2018年百度首次公開昆侖芯,三年後更將業務獨立出來,由百度的芯片首席架構師歐陽劍出任CEO,首輪融資估值已達130億元。 芯片發展快速迭代,2021年推出第一代昆侖芯後,2023年已續推第二代,基於這兩代芯片而推出了K100加速卡及RH800服務器,今年更推出第三代芯片P800。 銷售朝百億邁進 在百度的技術投入及全力研發下,昆侖芯發展迅猛,今年5月IDC發布的《2024年中國大陸數據中心AI加速卡市場排名》中,昆侖芯以接近7萬張GPU位列第二,排第一的當然是全球巨企英偉達(NVDA.US),以190萬多張GPU續領風騒。 除為百度提供芯片外,昆侖芯有一定的收入來自外部銷售,今年八月就獲中國移動十億元訂單。據路透報道,昆侖芯去年收入20億元,淨虧損2億元。今年預計收入將增長至35億元,並實現收支平衡。國信證劵預計,到2025年,昆侖芯收入將達50億元,明年更可上衝百億大關。 事實上,百度早前公布的第三季度業績表現並不理想,收入311.7億元,按年下跌7%,較上季亦跌4.7%;期內更因長期資產減值,導致轉盈為虧蝕112億元。即使撇除資產減值,亦只賺26億元,較去年同期的76億元下跌66%。 最主要的百度核心收入同比下跌7%至247億元,當中在線營銷收入大跌18%至153億元,雖然非在線營銷售收入增長21%至93億元,但愛奇藝收入同比亦減少8%至67億元。 芯片漸成明日之星 相較之下,昆侖芯的收入持續增長,明年更有望實現盈利,加上美國針對芯片的技術封鎖與制裁,令中國政府對國產芯片研發的支持不遺餘力,成為推動芯片業務的強力催化劑。 資本市場對芯片的概念股更加趨之若騖,特別是AI相關的芯片公司,幾乎是義無反顧地押注。寒武紀(688256.SH)的市值已逾5,000億元,有中國英偉達之稱的摩爾線程(688795.SH),即使仍處於虧損狀況,但挾著「國產 GPU 第一股」之勢,本月初在A股市場上市,一開市就見650元,較招股定價114.28元爆升4.7倍,市值達3,000億元。散戶更是欣喜若狂,中簽一手500股,單日竟可即賺26.7萬元。 寒武紀的持續走高,摩爾線程的瘋狂升勢,反映芯片股的熱潮方興未艾,昆侖芯在百度的強大背景,以及高超的技術支援,加上收入急升,盈利可期。市場對它的上市寄望甚殷,對於沉寂多時的百度股價,無疑有機注入一枝強心針,有望出現估值的復修。 蘿蔔快跑日見成熟 除了昆侖芯的異軍突起,百度旗下蘿蔔快跑的發展亦漸見成果。百度董事長李彥宏也對外說:「無人駕駛技術已超越了那個臨界點」。 李彥宏口中的臨界點,在安全性方面,蘿蔔快跑平均每1,014萬公里才出現一次氣囊彈出事故,數據已超越人類駕駛的平均水平。另外,蘿蔔快跑的服務已覆蓋全球22座城市,每周訂單逾25萬宗,全無人駕駛里程超越1.4億公里,實現超過1,700萬次出行服務,業務已逐漸朝向商業化邁進。 蘿蔔快跑目前的發展已跨進一大步,雖仍處虧損狀況,但這項業務彷如一匹黑馬,隨時有機會跑出。一旦成功,對百度來說,勢將帶來一番新景象。 欲訂閱咏竹坊每周免費通訊,請點擊這裏


