
收入暴增18倍 壁仞衝刺盈利進直路
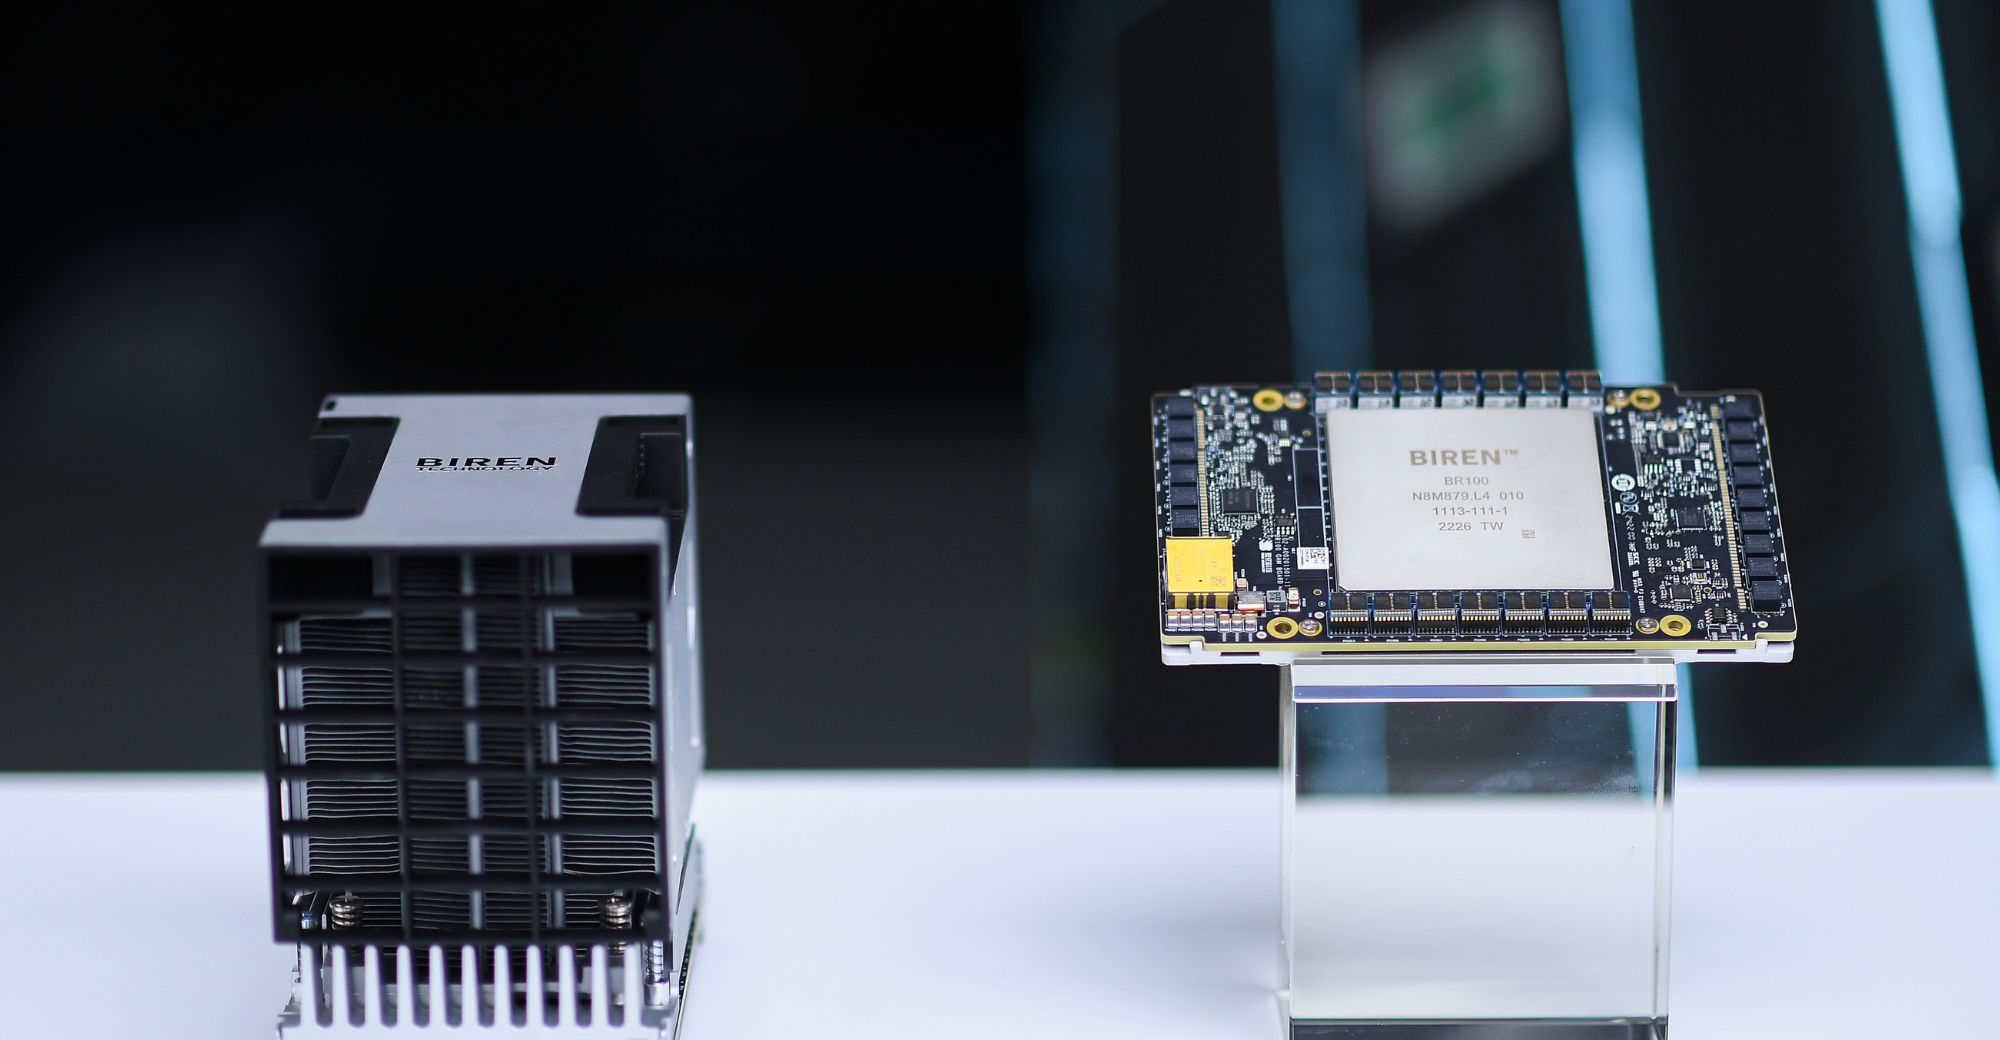
壁仞科技上半年收入暴增逾18倍,虧損亦大幅收窄。隨著產品進入規模交付,這家國產GPU新貴正迎來由技術走向商業回報的關鍵考驗
重點:
- 壁仞上半年收入達11.5億至13億元,半年已超去年全年
- 經調整虧損則收窄35%至47%,規模效應逐步浮現
李世達
中國AI算力需求持續升溫,國產GPU廠商也逐漸走過只談技術和產品的階段,開始面對出貨規模與盈利能力的考驗。今年初才登陸港股的上海壁仞科技股份有限公司(6082.HK),交出一份頗具分量的商業化成績單。
根據周一發布的盈利預告,壁仞科技上半年收入達11.5億至13億元人民幣(下同),較去年同期的5,890萬元暴增18.5倍至21.1倍,半年收入更已超過2025年全年。同時,期內虧損則由去年同期的16.01億元大幅收窄至3.2億至4億元。收入放量與減虧同步,壁仞與盈利線的距離正在縮短。
對於中國國產GPU行業來說,乘著中國的AI自主化浪潮,行業或將擺脫無止盡的燒錢階段。摩爾線程(688795.SH)上半年歸母虧損已縮至1,156萬元;沐曦股份(688802.SH)首季虧損亦降至9,884萬元。天數智芯(9903.HK)更預告上半年帳面扭虧,不過主要受金融資產公允價值收益帶動。
市場對壁仞這次業績改善亦有正面反應。盈利預告公布後,公司股價周一收升6.97%至38.98港元,較1月上市發行價19.6港元大致翻倍。按券商2026年收入預測計算,壁仞科技目前預測市銷率約37倍,與天數智芯約35倍相若,低於摩爾線程約75倍及沐曦股份約90倍。兩隻A股享有較明顯的國產GPU稀缺性溢價,壁仞估值與港股同業相比不算便宜,反映市場對公司收入高速增長的預期。
若細看壁仞業績變化可發現,壁仞去年上半年收入只有5,890萬元,高端產品主要集中在下半年交付,收入約9.76億元;與去年下半年相比,今年上半年實際增長約18%至33%,仍顯示規模交付在提速。
更值得留意的是虧損變化,壁仞預計上半年經調整虧損降至2.9億至3.6億元,較去年同期收窄35%至47%。由於上市後贖回負債相關非現金變動消失,經調整虧損更能反映經營改善。公司表示,收入和毛利快速增長,費用增速則明顯較慢,顯示規模效應開始浮現。若收入持續快過費用增長,壁仞與盈利線的距離將進一步縮短。
從目前的產品布局看,公司較值得關注的一點,是壁仞近年已由單顆GPU走向完整算力系統,2025年完成BR106及BR166規模交付,並落地多個千卡級智算集群,包括2,048卡光互連GPU集群。對大模型客戶而言,晶片性能之外,多卡通信、集群穩定性及使用成本同樣影響採購選擇。
這也解釋了壁仞近年為何把更多資源投入軟件和系統。其BIRENSUPA軟件棧持續增加對PyTorch、vLLM及SGLang等主流框架的支持,公司去年亦完成DeepSeek、千問、智譜GLM等多款模型適配。國產GPU目前面對的一大障礙,正是客戶原有工作流程大量建立在英偉達CUDA生態上。遷移愈簡單,企業更換硬件的成本便愈低。
高研發投入難避免
系統級交付帶來更大的訂單,也有助分散早期晶片公司的客戶集中風險。壁仞在最新預告中再次提到客戶結構多元化,重點應用場景已實現規模部署。這一點值得在正式中報中繼續觀察。如果增長逐步由更多電信商、智算中心及企業客戶支撐,收入的延續性會比依靠少數大型項目更穩定。
毛利率則是另一項試金石,壁仞去年收入增長逾兩倍,毛利率仍維持53.8%,若上半年毛利率在收入大增的情況下仍能保持在較高水平,代表公司目前的放量未明顯依賴價格換取訂單,也能為吸收研發成本留下更多空間。
不過,研發仍會是壁仞短期內最沉重的支出。公司去年研發開支14.76億元,比全年收入還高,下一代BR20X產品、軟件平台、光互連及超節點方案都需要繼續投入。GPU行業產品更新速度快,企業很難在一代產品開始賣錢後大幅收縮研發。壁仞能否跨過盈利線,仍取決於收入規模能否跑得比研發和營運費用更快。
從今年上半年的預告看,這個方向已開始出現。只是摩爾線程、沐曦等同行也在同步減虧,國產GPU產業已經走過單純比較誰能推出晶片的階段。接下來幾年,產品能否形成規模出貨、軟件能否降低客戶遷移成本、集群能否穩定運行,會逐漸反映在收入和利潤表上。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
專訪:麥思智能發力AI基礎設施開發的新業務
龍旗重金押注 能否躋身AI機櫃龍頭?
AI行情急升急落 怡俊本業虧損惡化
中軟溢價收購經緯 AI布局深入能源場景
相關新聞
-
上市半年即配股 壁仞科技集資70億
 6082.HK
- 世界人工智能大會將聚焦全球硬件與機器人瓶頸問題
-
簡訊:金力永磁首季多賺逾兩成
300748.SHE
- AI晶片需求升溫 愛芯元智上半年收入增1.8倍
-
7億帳面收益撐起扭虧 天數智芯GPU主業仍待「轉正」
9903.HK



