
收入暴增18倍 壁仞冲刺盈利进直路
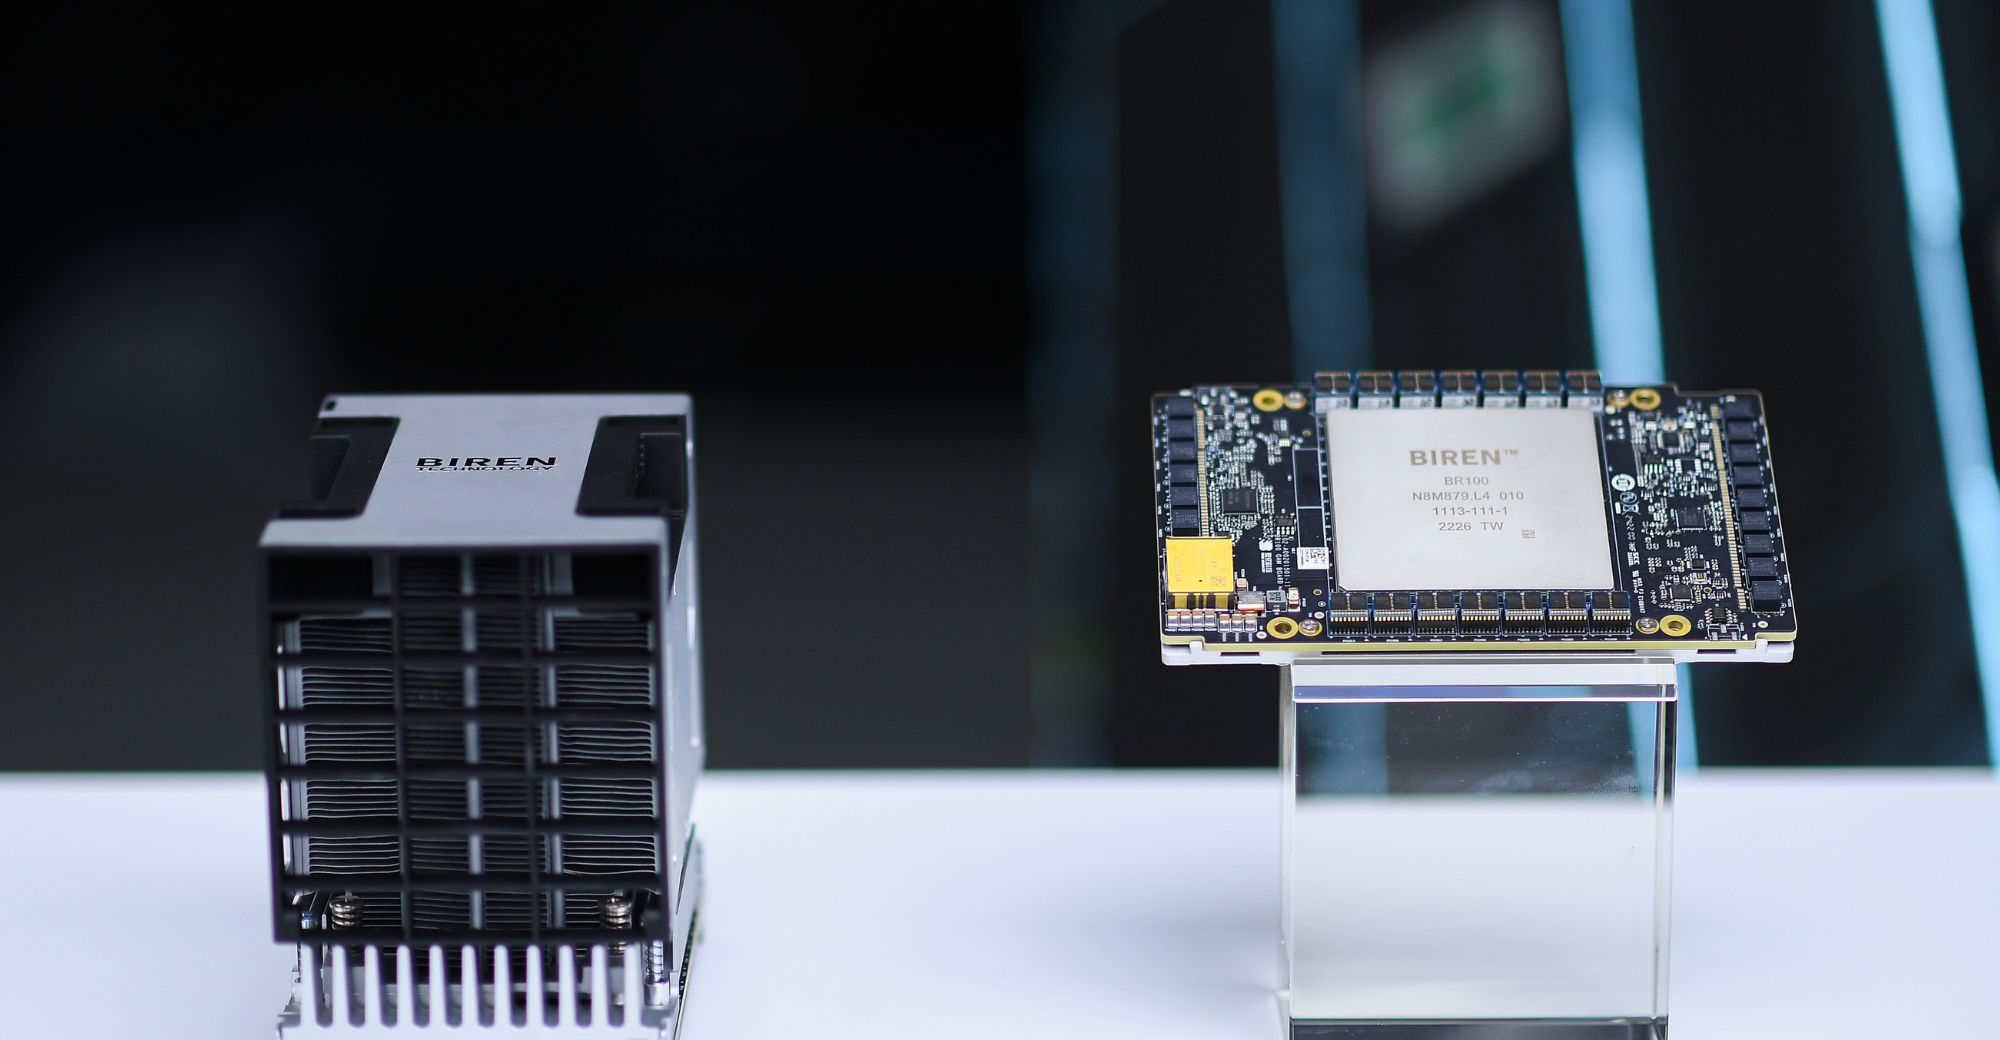
壁仞科技上半年收入暴增逾18倍,亏损亦大幅收窄。随着产品进入规模交付,这家国产GPU新贵正迎来由技术走向商业回报的关键考验
重点:
- 壁仞上半年收入达11.5亿至13亿元,半年已超去年全年
- 经调整亏损则收窄35%至47%,规模效应逐步浮现
李世达
中国AI算力需求持续升温,国产GPU厂商也逐渐走过只谈技术和产品的阶段,开始面对出货规模与盈利能力的考验。今年初才登陆港股的上海壁仞科技股份有限公司(6082.HK),交出一份颇具分量的商业化成绩单。
根据周一发布的盈利预告,壁仞科技上半年收入达11.5亿至13亿元人民币(下同),较去年同期的5,890万元暴增18.5倍至21.1倍,半年收入更已超过2025年全年。同时,期内亏损则由去年同期的16.01亿元大幅收窄至3.2亿至4亿元。收入放量与减亏同步,壁仞与盈利线的距离正在缩短。
对于中国国产GPU行业来说,乘着中国的AI自主化浪潮,行业或将摆脱无止尽的烧钱阶段。摩尔线程(688795.SH)上半年归母亏损已缩至1,156万元;沐曦股份(688802.SH)首季亏损亦降至9,884万元。天数智芯(9903.HK)更预告上半年帐面扭亏,不过主要受金融资产公允价值收益带动。
市场对壁仞这次业绩改善亦有正面反应。盈利预告公布后,公司股价周一收升6.97%至38.98港元,较1月上市发行价19.6港元大致翻倍。按券商2026年收入预测计算,壁仞科技目前预测市销率约37倍,与天数智芯约35倍相若,低于摩尔线程约75倍及沐曦股份约90倍。两只A股享有较明显的国产GPU稀缺性溢价,壁仞估值与港股同业相比不算便宜,反映市场对公司收入高速增长的预期。
若细看壁仞业绩变化可发现,壁仞去年上半年收入只有5,890万元,高端产品主要集中在下半年交付,收入约9.76亿元;与去年下半年相比,今年上半年实际增长约18%至33%,仍显示规模交付在提速。
更值得留意的是亏损变化,壁仞预计上半年经调整亏损降至2.9亿至3.6亿元,较去年同期收窄35%至47%。由于上市后赎回负债相关非现金变动消失,经调整亏损更能反映经营改善。公司表示,收入和毛利快速增长,费用增速则明显较慢,显示规模效应开始浮现。若收入持续快过费用增长,壁仞与盈利线的距离将进一步缩短。
从目前的产品布局看,公司较值得关注的一点,是壁仞近年已由单颗GPU走向完整算力系统,2025年完成BR106及BR166规模交付,并落地多个千卡级智算集群,包括2,048卡光互连GPU集群。对大模型客户而言,晶片性能之外,多卡通信、集群稳定性及使用成本同样影响采购选择。
这也解释了壁仞近年为何把更多资源投入软件和系统。其BIRENSUPA软件栈持续增加对PyTorch、vLLM及SGLang等主流框架的支持,公司去年亦完成DeepSeek、千问、智谱GLM等多款模型适配。国产GPU目前面对的一大障碍,正是客户原有工作流程大量建立在英伟达CUDA生态上。迁移愈简单,企业更换硬件的成本便愈低。
高研发投入难避免
系统级交付带来更大的订单,也有助分散早期晶片公司的客户集中风险。壁仞在最新预告中再次提到客户结构多元化,重点应用场景已实现规模部署。这一点值得在正式中报中继续观察。如果增长逐步由更多电信商、智算中心及企业客户支撑,收入的延续性会比依靠少数大型项目更稳定。
毛利率则是另一项试金石,壁仞去年收入增长逾两倍,毛利率仍维持53.8%,若上半年毛利率在收入大增的情况下仍能保持在较高水平,代表公司目前的放量未明显依赖价格换取订单,也能为吸收研发成本留下更多空间。
不过,研发仍会是壁仞短期内最沉重的支出。公司去年研发开支14.76亿元,比全年收入还高,下一代BR20X产品、软件平台、光互连及超节点方案都需要继续投入。GPU行业产品更新速度快,企业很难在一代产品开始卖钱后大幅收缩研发。壁仞能否跨过盈利线,仍取决于收入规模能否跑得比研发和营运费用更快。
从今年上半年的预告看,这个方向已开始出现。只是摩尔线程、沐曦等同行也在同步减亏,国产GPU产业已经走过单纯比较谁能推出晶片的阶段。接下来几年,产品能否形成规模出货、软件能否降低客户迁移成本、集群能否稳定运行,会逐渐反映在收入和利润表上。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景
相关新闻
-
上市半年即配股 壁仞科技募资70亿
 6082.HK
- 世界人工智能大会将聚焦全球硬件与机器人瓶颈问题
-
7亿账面收益撑起扭亏 天数智芯GPU主业仍待“转正”
9903.HK
-
简讯:金力永磁首季多赚逾两成
300748.SHE
-
电信业务信号转弱 亚信科技向AI与卫星寻出路
1675.HK
- 生猪过剩压低猪价 德康农牧料上半年盈转亏



