
港股晶片潮駛入AI賽道 天數智芯加入戰局
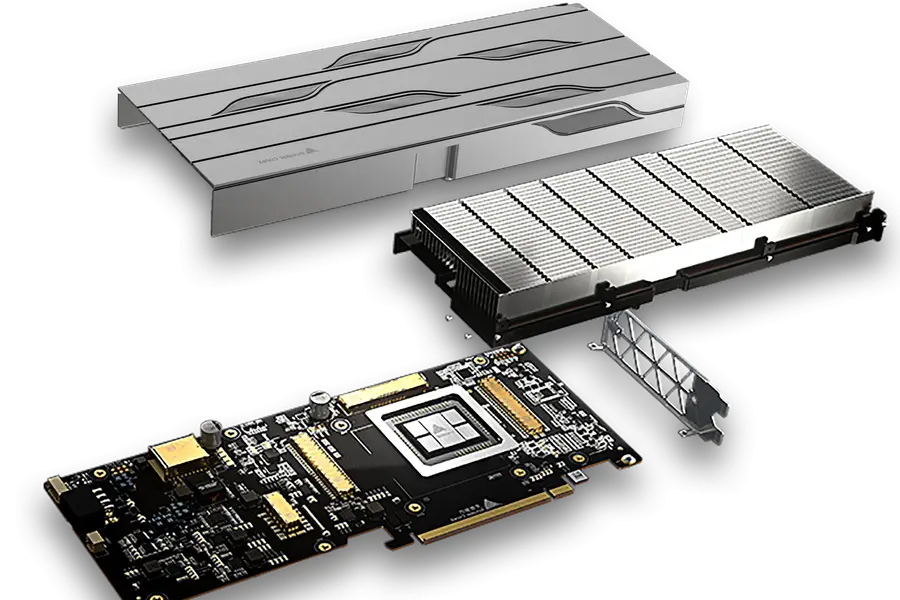
AI算力GPU製造商上海天數智芯半導體已遞表並通過港交所上市聆訊,集資規模或達3億美元
重點:
- 緊隨競爭對手壁仞科技之後,天數智芯已通過港交所上市聆訊,把握投資者對GPU類股持續升溫的興趣
- 這家AI晶片企業今年上半年收入按年增長64%,但期內虧損幾乎為收入的一倍
陳竹
不論稱之為「晶片狂熱」或是「硅晶爭奪戰」,中國AI晶片產業正迎來屬於自己的高光時刻,而這股熱潮某種程度上也承接了全球晶片巨頭英偉達的光環。英偉達曾長年默默無聞,直到近年一舉爆發,躍升為全球市值最高的企業。
本月,兩家本土AI晶片企業憑藉令人驚豔的市場首秀,迅速成為中國A股最炙手可熱的標的之一。摩爾線程(688795.SH)本月在上海掛牌首日,股價一度暴漲逾400%;兩周後,競爭對手沐曦(688802.SH)在上海上市時的漲幅更為驚人,飆升高達700%。
然而,故事並未就此結束,更多競爭者正摩拳擦掌,希望分一杯羹。在這股熱潮中,上海天數智芯半導體股份有限公司也加入戰局。該公司上周五首次公開遞交赴港上市申請,並於同日通過上市聆訊。天數智芯的動作,距離競爭對手壁仞科技首次遞表申請香港上市僅相隔兩天。而在此之前,搜尋引擎龍頭、近年積極布局自動駕駛技術的百度亦於本月宣布,正評估將旗下主營AI晶片業務的昆侖芯分拆,並考慮在香港上市。
有關天數智芯計劃赴港上市的消息,早在今年8月便已傳出,當時報道指其集資目標約為3億美元。
摩爾線程與沐曦的上市表現,凸顯中國資本市場對通用GPU敘事的高度認同。天數智芯與壁仞科技押注的,正是這股投資熱情能否在投資者結構更國際化的香港市場得到延續。上海市場的急升,實際上反映投資者對北京推動AI晶片自主可控政策的提前定價;與此同時,英偉達等國際晶片龍頭因出口限制加劇,對中國市場的產品供給正逐步收縮。
不過,投資者在蜂擁而上之前,仍需權衡一連串風險。這些風險不僅包括美國制裁帶來的挑戰,還有明顯的技術差距。對於多數成立時間尚不足十年的新進企業而言,這將限制它們搶佔市場份額的能力。
上述問題暫且按下不表,先回到上海天數智芯本身。作為這一波AI晶片新軍的縮影,它的現實處境與銷售規模,與外界投射在其身上的宏大想像,仍存在不小落差。
天數智芯成立於2015年,由曾任美國資料庫巨頭甲骨文研發總監的李雲鵬創辦。管理團隊成員還包括曾在晶片大廠超微半導體(AMD)任職研究員的鄭金山。這種具備美國大型科企背景的管理團隊,在中國AI晶片初創企業中相當常見。例如,沐曦由多名前AMD老將創立,而摩爾線程則出自一位前英偉達高管之手。
與同業相似,天數智芯專注於為AI工作負載設計GPU產品,涵蓋用於訓練新一代AI模型的晶片,以及用於模型部署的推理晶片。同時,天數智芯也與多數同業一樣,採取「無晶圓廠(fabless)」模式,將晶片製造外包予第三方代工廠,自身則集中資源於晶片設計與市場推廣。
體量有限
上市文件顯示,天數智芯在銷售規模上仍屬小型企業,但成長速度相當迅猛。公司2024年收入達5.4億元(約7,660萬美元),幾乎是2023年2.89億元的一倍。今年上半年,天數智芯收入再度按年增長64%,達3.24億元。
儘管增速亮眼,但從絕對值來看,整體規模仍然偏小。以實際出貨量計算,截至今年6月,天數智芯累計僅交付約5.2萬顆晶片;相比之下,根據IDC數據,英偉達僅在2024年於中國市場的出貨量就接近200萬顆,兩者差距懸殊。
天數智芯的大多數中國競爭對手,在全球AI晶片版圖上同樣仍只是微小存在。沐曦2024年收入為7.43億元,摩爾線程的收入更低,僅為4.38億元,而壁仞科技則只有3.37億元。
這一整個產業群體正面臨多重挑戰,其中最核心的問題在於無法取得先進晶片製造技術。美國於2024年底實施的制裁,實質上切斷了中國AI晶片企業與全球先進製程代工龍頭台積電的合作,而後者長期主導高階晶片製造市場。
在失去相關管道後,不少企業將產能轉回中國內地,轉而依賴以中芯國際為代表的本土晶圓代工廠,但這條路同樣困難重重。首先,美國制裁使中芯國際的製程能力被限制在約7納米水準,與已開始量產2納米晶片的台積電相比,存在數代差距。這意味著,即使天數智芯等企業在設計能力上逐步追近美國同業,也將因製程受限,難以推出具備競爭力的升級產品。
此外,由於無法購置更多先進製造設備,中芯國際在7納米產能方面同樣受限,迫使中國晶片企業必須為有限的產線名額展開激烈競爭。這些寶貴的產能名額往往優先分配給華為等大型企業,令規模較小的公司難以取得資源,不得不另尋出路。
在收入基數偏小、晶片設計與製造成本高企的情況下,天數智芯及其同業尚未實現盈利,其實並不令人意外。今年上半年,天數智芯錄得6.09億元的淨虧損,幾乎是同期收入的一倍。
對押注中國GPU概念股的投資者來說,未來潛在上行空間十分明確,中國對AI晶片的需求規模龐大,且仍在持續擴張。天數智芯在上市文件中引述第三方研究預測,到2029年,中國AI晶片市場規模將達8,981億元,為2024年2,175億元的三倍。
國產通用GPU產品預計到2029年將佔據逾一半市場份額,高於去年的 17.4%,也遠超2022年的8.3%。北京幾乎可以確定會持續透過多種方式扶持本土GPU製造商,包括提供財政補貼,以及透過政策手段為其劃出相對受保護的市場空間。
然而,在評估巨大上行潛力的同時,投資者亦必須正視市場內部正在形成的激烈競爭。除了前文提及的企業外,天數智芯及其同業還面臨更為強大的對手,包括華為,寒武紀(688256.SH)、海光信息(688041.SH)等中階晶片企業。
這些規模更大的競爭者,不僅在中芯國際有限的產能中享有優先權,亦在技術與產品研發方面處於領先位置,同時擁有更為雄厚的資金實力。至於晶片產業是否正在累積泡沫、並可能在未來五至十年破裂,此刻其實並非市場關注的重點。至少在短期內,包括天數智芯在內的一眾新面孔,股價仍有望在上市初期走強,成為短線資金追逐的標的。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
赴港上市一波三折 天賜材料終獲放行
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?
開發商的救命稻草 新城發Reits融資續命


