
港股芯片潮驶入AI赛道 天数智芯加入战局
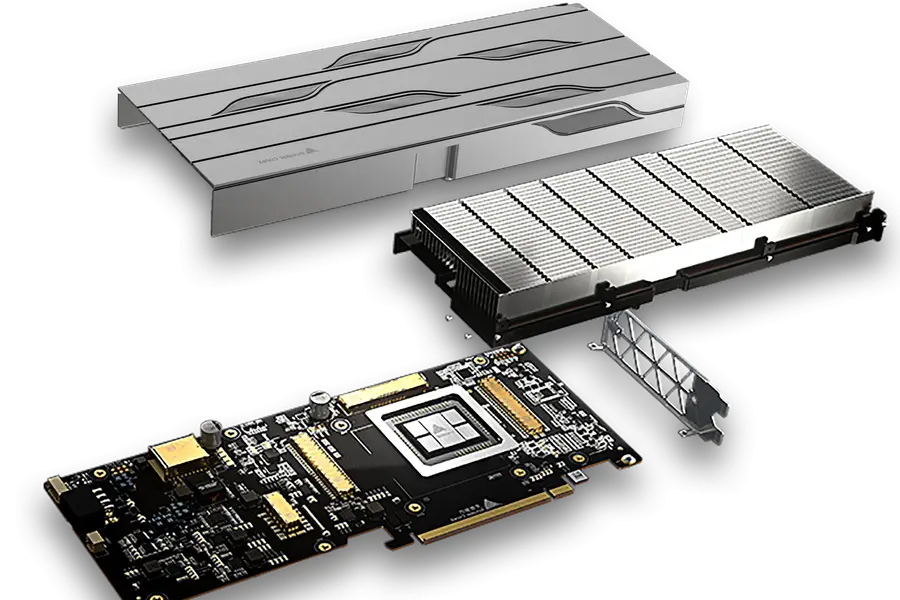
AI算力GPU制造商上海天数智芯半导体已递表并通过港交所上市聆讯,集资规模或达3亿美元
重点:
- 紧随竞争对手壁仞科技之后,天数智芯已通过港交所上市聆讯,把握投资者对GPU类股持续升温的兴趣
- 这家AI芯片企业今年上半年收入按年增长64%,但期内亏损几乎为收入的一倍
陈竹
不论称之为“芯片狂热”或是“芯片争夺战”,中国AI芯片产业正迎来属于自己的高光时刻,而这股热潮某种程度上也承接了全球芯片巨头英伟达的光环。英伟达曾长年默默无闻,直到近年一举爆发,跃升为全球市值最高的企业。
本月,两家本土AI芯片企业凭借令人惊艳的市场首秀,迅速成为中国A股最炙手可热的标的之一。摩尔线程(688795.SH)本月在上海挂牌首日,股价一度暴涨逾400%;两周后,竞争对手沐曦(688802.SH)在上海上市时的涨幅更为惊人,飙升高达700%。
然而,故事并未就此结束,更多竞争者正摩拳擦掌,希望分一杯羹。在这股热潮中,上海天数智芯半导体股份有限公司也加入战局。该公司上周五首次公开递交赴港上市申请,并于同日通过上市聆讯。天数智芯的动作,距离竞争对手壁仞科技首次递表申请香港上市仅相隔两天。而在此之前,搜寻引擎龙头、近年积极布局自动驾驶技术的百度亦于本月宣布,正评估将旗下主营AI芯片业务的昆仑芯分拆,并考虑在香港上市。
有关天数智芯计划赴港上市的消息,早在今年8月便已传出,当时报道指其集资目标约为3亿美元。
摩尔线程与沐曦的上市表现,凸显中国资本市场对通用GPU叙事的高度认同。天数智芯与壁仞科技押注的,正是这股投资热情能否在投资者结构更国际化的香港市场得到延续。上海市场的急升,实际上反映投资者对北京推动AI芯片自主可控政策的提前定价;与此同时,英伟达等国际芯片龙头因出口限制加剧,对中国市场的产品供给正逐步收缩。
不过,投资者在蜂拥而上之前,仍需权衡一连串风险。这些风险不仅包括美国制裁带来的挑战,还有明显的技术差距。对于多数成立时间尚不足十年的新进企业而言,这将限制它们抢占市场份额的能力。
上述问题暂且按下不表,先回到上海天数智芯本身。作为这一波AI芯片新军的缩影,它的现实处境与销售规模,与外界投射在其身上的宏大想像,仍存在不小落差。
天数智芯成立于2015年,由曾任美国数据库巨头甲骨文研发总监的李云鹏创办。管理团队成员还包括曾在芯片大厂超微半导体(AMD)任职研究员的郑金山。这种具备美国大型科企背景的管理团队,在中国AI芯片初创企业中相当常见。例如,沐曦由多名前AMD老将创立,而摩尔线程则出自一位前英伟达高管之手。
与同业相似,天数智芯专注于为AI工作负载设计GPU产品,涵盖用于训练新一代AI模型的芯片,以及用于模型部署的推理芯片。同时,天数智芯也与多数同业一样,采取“无晶圆厂(fabless)”模式,将芯片制造外包予第三方代工厂,自身则集中资源于芯片设计与市场推广。
体量有限
上市文件显示,天数智芯在销售规模上仍属小型企业,但成长速度相当迅猛。公司2024年收入达5.4亿元(约7,660万美元),几乎是2023年2.89亿元的一倍。今年上半年,天数智芯收入再度按年增长64%,达3.24亿元。
尽管增速亮眼,但从绝对值来看,整体规模仍然偏小。以实际出货量计算,截至今年6月,天数智芯累计仅交付约5.2万颗芯片;相比之下,根据IDC数据,英伟达仅在2024年于中国市场的出货量就接近200万颗,两者差距悬殊。
天数智芯的大多数中国竞争对手,在全球AI芯片版图上同样仍只是微小存在。沐曦2024年收入为7.43亿元,摩尔线程的收入更低,仅为4.38亿元,而壁仞科技则只有3.37亿元。
这一整个产业群体正面临多重挑战,其中最核心的问题在于无法取得先进芯片制造技术。美国于2024年底实施的制裁,实质上切断了中国AI芯片企业与全球先进制程代工龙头台积电的合作,而后者长期主导高阶芯片制造市场。
在失去相关管道后,不少企业将产能转回中国内地,转而依赖以中芯国际为代表的本土晶圆代工厂,但这条路同样困难重重。首先,美国制裁使中芯国际的制程能力被限制在约7纳米水准,与已开始量产2纳米芯片的台积电相比,存在数代差距。这意味着,即使天数智芯等企业在设计能力上逐步追近美国同业,也将因制程受限,难以推出具备竞争力的升级产品。
此外,由于无法购置更多先进制造设备,中芯国际在7纳米产能方面同样受限,迫使中国芯片企业必须为有限的产线名额展开激烈竞争。这些宝贵的产能名额往往优先分配给华为等大型企业,令规模较小的公司难以取得资源,不得不另寻出路。
在收入基数偏小、芯片设计与制造成本高企的情况下,天数智芯及其同业尚未实现盈利,其实并不令人意外。今年上半年,天数智芯录得6.09亿元的净亏损,几乎是同期收入的一倍。
对押注中国GPU概念股的投资者来说,未来潜在上行空间十分明确,中国对AI芯片的需求规模庞大,且仍在持续扩张。天数智芯在上市文件中引述第三方研究预测,到2029年,中国AI芯片市场规模将达8,981亿元,为2024年2,175亿元的三倍。
国产通用GPU产品预计到2029年将占据逾一半市场份额,高于去年的 17.4%,也远超2022年的8.3%。北京几乎可以确定会持续通过多种方式扶持本土GPU制造商,包括提供财政补贴,以及通过政策手段为其划出相对受保护的市场空间。
然而,在评估巨大上行潜力的同时,投资者亦必须正视市场内部正在形成的激烈竞争。除了前文提及的企业外,天数智芯及其同业还面临更为强大的对手,包括华为,寒武纪(688256.SH)、海光信息(688041.SH)等中阶芯片企业。
这些规模更大的竞争者,不仅在中芯国际有限的产能中享有优先权,亦在技术与产品研发方面处于领先位置,同时拥有更为雄厚的资金实力。至于芯片产业是否正在累积泡沫、并可能在未来五至十年破裂,此刻其实并非市场关注的重点。至少在短期内,包括天数智芯在内的一众新面孔,股价仍有望在上市初期走强,成为短线资金追逐的标的。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
赴港上市一波三折 天赐材料终获放行
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?
开发商的救命稻草 新城发Reits融资续命


