
金山雲紐約遇挫 擬到香港尋安慰
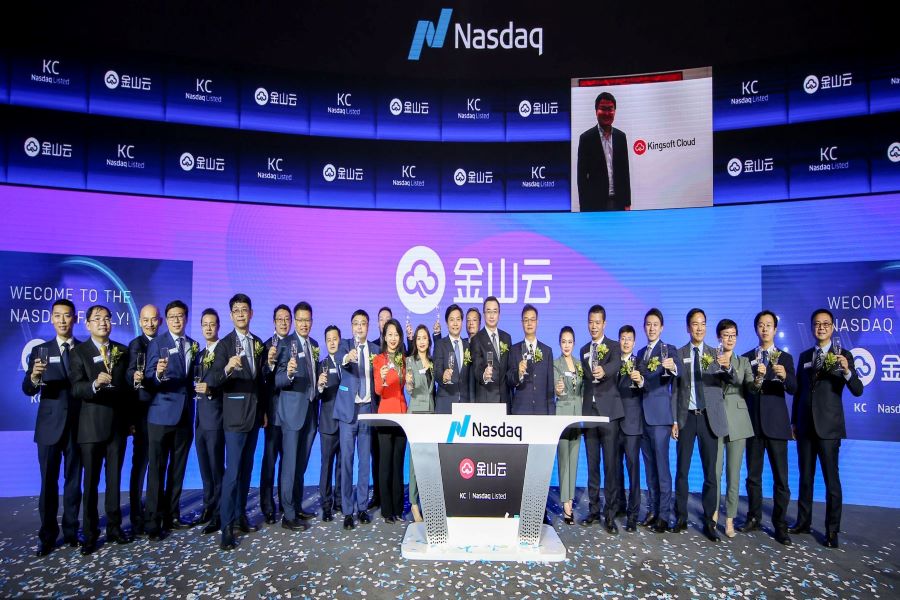
公司股價在過去三個交易日暴跌57%之後,這家中國最大的獨立雲服務提供商表示,正在探索前往香港二次上市
重點:
- 金山雲正研究在香港二次上市的可能性,作爲當前在納斯達克上市的補充
- 金山雲宣布該消息前,美國證券監管機構警告在美上市中國公司,根據2020年通過的一項法律,它們可能面臨被迫退市
陽歌
爲什麽股價漲了25%還是高興不起來?答:因爲前一天跌了48%。
這就是金山雲控股(KC.US)最近面臨的現實。該公司剛剛宣布,正在探索到香港二次上市的可能性,作爲其在紐約動蕩不安的上市地位的補充。就像所有在美上市的中國公司一樣,金山雲已經被捲入一場正在進行的風暴中心——整個中概股群體都可能被迫從紐交所和納斯達克退市。
我們認爲,這種結果似乎不太可能出現,稍後將解釋原因。根據2020年12月通過的《外國公司問責法》,即使它真的發生了,最早也要等到2023年底。
儘管如此,任何負責任的公司都必須考慮這種極端結果的可能性,以及到時候該怎麽辦。這正是金山雲和近300家在美上市中概股中許多公司正在做的事。在紐約上市的面向銀行的數字服務提供商金融壹賬通(OCFT.US),上個月末也宣布了類似的計劃。
就像許多這類公司一樣,金山雲喜歡把香港作爲二次上市地點,因爲這座城市可以輕鬆觸達海內外的投資者。與此同時,在香港上市可以作爲一種備選,如果被迫在美國退市,香港可以很快成爲主要上市地。
“在不斷變化的市場和監管環境中,我們計劃通過探索在香港交易所主板進行普通股的二次上市,爲股東提供流動性和保護,”金山雲稱。“與此同時,我們將繼續專注於驅動我們作爲一家在美上市公司的可持續發展……雖然最近股價存在一些波動,我們的業務運營仍然保持正常,沒有受到干擾。”
感謝金山雲提醒我們,股價和業務運營沒有直接關係!
事實上,過去一年,在美上市的中概股遭受了太平洋兩岸的雙面夾擊。2021年,打擊的主要來源是中國監管機構,後者對壟斷行爲、游戲成癮和數據安全等問題發起了一波前所未有的打擊浪潮。
不久前,這些公司又遭受了美國證券監管機構的打壓,後者正在利用《外國公司問責法》提醒大家,中國公司遵守該法律要求的三年期限即將到來。目前缺少的核心要素是一份允許在美上市的中國公司與美國證券監管機構的會計部門分享相關記錄的協議。
中國政府目前禁止此類信息共享,將中國公司的審計記錄視爲國家機密。
取得進展
儘管存在禁令,但美國和中國的證券監管機構目前正在就達成信息共享協議展開討論。美國證券交易委員會尚未就相關進展發表更多評論。但上周,它公布了一份可能面臨退市的名單,上面包括五家公司。這是向中國方面發出的信號,表明距離2024年12月的最後期限越來越近。金山雲並不在名單上,但也受到了中概股暴跌的拖累。在名單發布後的三個交易日裏,該公司股價下跌了57%,周二又反彈了24%。
中國的證券監管機構在這個問題上的表態稍微多一些,在上周四美國證券交易委員會發表公告後不久,它就表示對雙方達成協議持樂觀態度。中國確實有理由希望達成這樣的協議,因爲美國是世界上最大的資本市場,世界各地的大多數投資者都可以買到在這裏交易的任何股票。此外,美國證券交易委員會要求獲得的信息,幷不構成國家安全風險。
美國證券交易委員會並非真地想讓這些中國公司退市,而很可能是定期發出威脅,把中國的監管機構留在談判桌前,並提醒它談判不可能永遠拖下去——這是中國經常使用的策略。
說了這麽多,我們將用接下來的篇幅看看金山雲的實際運營情况。大量投資者拋售中概股,使得許多中國企業的股票被嚴重低估,包括一些看起來相當有潜力的股票——如果你能暫時拋開政治,看看它們的實際運營情况的話。
金山雲喜歡强調,它是中國最大的獨立雲服務提供商,這使它在與阿里巴巴(9988.HK; BABA.US)、騰訊(0700.HK)以及電信巨頭華爲等對手的競爭中,擁有作爲公平供應商的獨特優勢。
它的最新財務數據看起來並不理想,儘管很有可能是因爲與疫情有關的暫時性原因所致。它的收入在去年第三季度增長了40%,達到24億元(3.76億美元),它預測第四季度的收入將增長37%到47%。它將於3月24日發布第四季度業績。
但它在第三季度的利潤並不漂亮,運營虧損從上年同期的2.43億元增加近一倍,至4.69億元,毛利率從6.5%大幅降至僅3.7%。該公司將利潤率大幅下降和由此造成的巨額虧損,歸咎於一系列與疫情相關問題導致的設施利用率不足,如旅行限制導致無法拜訪新客戶和現有客戶,以及電力短缺導致項目延誤。
就目前來說,我們不打算進行通常的估值比較,因爲今年以來,金山雲的股價已經下跌了78%,與同行相比,它的股價顯然是非常便宜的。即使該公司最終被迫退市,也不意味著它失去了價值。而在香港上市的可能性,將爲它提供一種相對無縫的方式,將其目前在納斯達克的美國存托股票轉移到香港。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

途虎養車收購澳洲同業 駛出中國市場
龍旗重金押注 能否躋身AI機櫃龍頭?
廣汽引一汽入局 聯手對抗產業寒冬
業務穩健派息高 南順悶出投資價值



