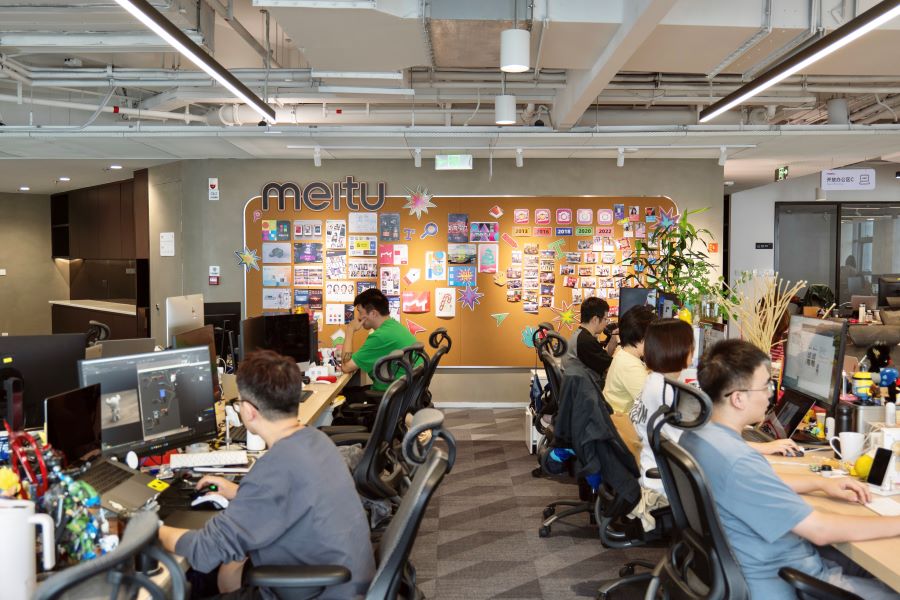
Meitu issues positive profit alert

這家美顏應用程序運營商,預計今年上半年經調整利潤將錄得不低於80%的增長,較2023年大幅放緩

重點:

  • 美圖表示,今年上半年利潤增長將不低於30%,經調整利潤增長不低於80%
  • 分析機構和投資者對該公司相對冷淡,反映他們憂慮中國經濟放緩對美圖的影響

陽歌

有一段時間,美圖公司(1357.HK)的故事讓投資者興奮不已,它從一家虧損的B2C美顏服務提供商,轉型為一家為美容行業專業人士提供類似服務的盈利企業。現在,隨著中國經濟放緩,削弱消費者和企業支出,公司正尋求在中國之外實現多元化發展,試圖用全球化的新故事來維持投資者的興趣。

美圖週三發布的正面盈利預告延續了它的轉型故事,推動公司股價在第二天上漲7.5%。但分析機構對公司仍然持明顯冷淡的態度,表明很多人認為,如果公司下個月不能給出一份強勁的中期業績,其股票可能會承受相當壓力。在跟蹤該股的七家分析機構中,四家(超過一半)目前將其評為「持有」。

雖然美圖是面向美容行業的內容和服務供應商,但它目前的估值均低於這兩個類別的股票。它的市盈率為27倍,低於全球化妝品巨頭歐萊雅(OR.PA)的35倍和國內化妝品公司上美股份(2145.HK)的31倍。它也遠遠落後於中國市場領先的圖片和視頻供應商視覺中國(000681.SZ)的72倍。

這可能表明,分析機構和投資者擔心中國經濟迅速放緩對該公司的影響。它所處的美容相關產品和服務領域,不確定性非常高,這個問題可能特別突出,因為如果預算緊張,企業和消費者都可能縮減在這些領域的支出。在此背景下,投資者可能會密切關注美圖全球擴張的進展,這可對衝中國經濟放緩的影響。

美圖的正面盈利預告看上去與市場預期相對一致。公司估計,2024年上半年淨利潤,較去年同期增長不低於30%,而經調整利潤(不包括員工股權激勵等項目)預計錄得不低於80%的增長。雅虎財經對七家分析機構的調查顯示,它們預計公司今年淨利潤將增長約44%。

美圖沒有給出任何收入指引,但指出其影像與設計產品的收入在上半年「持續高速增長」。這很重要,因為這個以圖像、視頻和相關設計服務供應為中心的類別的收入去年增長了53%,佔公司總收入的一半。

「創作者經濟的迅速發展顯然是一個全球現象,我們相信有能力成功捕捉這一機遇。」美圖重複了2023年年報中的一個結論。「我們將繼續開發符合全球各地市場審美標準的圖像和視頻應用,努力實現發展成為全球性公司的終極目標。」

快速增長

美圖最初是一款主要面向普通消費者的人像美顏應用程序,用戶用該程序對自拍進行美顏,然後與朋友分享。但它很快瞭解到,消費者不喜歡為這些服務付費,於是將重點轉向更有付費意願的化妝品店和專業攝影師等,為他們提供產品和服務。

公司的絕大多數用戶仍是非付費用戶。其月活躍用戶(MAU)在去年同比增長了2.6%,達到2.49億,其中大部分是臨時用戶。但在財報中被歸類為「生產力」的專業用戶,截至去年底增長了74%,從2022年底的1,010萬增加到1,770萬。最重要的是,截至去年底,其付費用戶同比增長了62.3%,達到911萬。

隨著專業用戶群的擴大,公司去年的收入增長29%,達到27億元,其中影像與設計產品的收入增長了53%,約佔其總收入的一半。美圖其餘的收入來自美業解決方案,主要是向化妝品門店提供供應鏈管理服務,以及廣告收入。

值得注意的是,公司表示去年影像與設計產品的收入,有一半來自中國內地以外的市場。這意味現在公司來自海外的收入不低於四分之一。

「目前,我們已經在195個國家和地區佈局影像產品。」該公司在最近的一份年報中表示。「我們在中國內地以外的用戶和付費訂閱用戶,分別佔整體3成以上,而能帶來超過一半以上的影像收入。」

美圖國際業務的核心部分是新加坡的Pixocal,美圖去年將其拆分為一家獨立公司,以備未來上市。Pixocal在國外為美圖最受歡迎的兩款應用程序運營訂閱服務,拆分後美圖仍持有該公司80.6%的股份。

除了Pixocal,為了鞏固核心產品和服務,美圖在過去一年里還進行了多項投資。其中最大的一筆投資是3月份斥資4,000萬美元收購Zcool Network Group,這是一個擁有超過4億份圖片,和視頻文件的視覺內容交易平台。去年,美圖還收購了一家提供AI芯片和AI訓練相關軟件的公司的少數股份。

隨著付費訂閱用戶群的增長,美圖在2022年首次實現年度盈利。去年調整後利潤較2022年的1.1億元增長兩倍多,達到3.68億元,同期毛利率也從56.9%提高了4.5個百分點,達到61.4%。

所有這些都表明公司正處在積極的軌道上,儘管利潤增長率已經開始放緩。最新盈利預告中的信號看起來相對令人鼓舞,不過缺乏具體的收入指引表明,這個數字的增長可能也在放緩。這樣的放緩會令人失望,但也並不出人意料,不過其國際業務的強勁增長可能有助於抵消部分失望。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

Plunging stock price and high debt: Breton struggles to survive

股價插水債務高企 博雷頓掙扎求存

電動寬體自卸車生產商博雷頓剛與因霍伊投資簽定意向書,合作在非洲三國拓展業務 重點: 博雷頓授權因霍伊為代理商 因霍伊將其礦區項目利潤與博雷頓共享 劉智恒 博雷頓原是歐洲中世紀戰馬,擁有強壯身軀,奔跑起來風馳電掣,勇往直前,永不力竭。 八十後的陳方明當初創立博雷頓科技股份公司(1333.HK)時,就希望能像這匹中古戰馬一樣,有無堅不摧的力量。確實,公司2025年5月在港上市,出閘衝刺凌厲,短短四個月由上市價18港元衝至55.55港元;可惜高位一瞬即逝,股價脫腳,近日即使回升至20港元水平,相對高位足足跌逾六成。 股價短期升跌依賴市場氣氛及概念,長線表現還看基本面,能做出業績才能吸引長線投資者支持;特別近年市場對新能源車的故事已聽得膩了,相關企業要以業務去證明實力,博雷頓深明此理,去年不斷推進業務發展。 頻頻簽定意向 近日公布,與因霍伊投資(下稱因霍伊)簽署合作意向書,授權因霍伊為非獨家代理商,在贊比亞、津巴布韋及莫桑比克三國內,負責博雷頓電動礦卡的市場推廣、銷售及客戶維護工作。 同時,博雷頓的光儲設備及採礦設備將會出售給因霍伊,並提供長期運維服務,代價是因霍伊將享有的礦區項目利潤與博雷頓共享。 成立於津巴布韋的因霍伊,投資業務分布全球,於非洲地區擁有礦業的市場資源和渠道;在津巴布韋穆塔雷地區的巖金礦及氧化礦項目,均享有相應權益。 消息公布後,博雷頓股價股價節節上升,從接12.37港元升至20港元,升幅逾六成。 博雷頓近期積極爭取生意,今年6月公司與摯達科技(2650.HK)簽下三年期戰略合作意向書,博雷頓有意向摯達採購不少於5,000台充電樁或充電機器人設備,摯達則直接或通過推薦第三方,向博雷頓採購不少於500台電動礦卡。 去年11月,博雷頓與福建日鑫簽訂兩年期的無人駕駛戰略合作框架協議,日鑫將向博雷頓購買不少於150台電動礦卡無人駕駛車。早於9月時,博雷頓與新疆鳴陽礦業亦訂下戰略合作協議,後者擬購入1,000台電動礦卡無人駕駛車。 拓光儲增收入 不光在本業上頻頻簽入意向,公司更引入光儲部件及微電網服務,在海外新興市場推出「電動設備+綜合能源」解決方案。今年中期,在銷售光儲部件及電力方面,為公司帶來6,154萬元人民幣(下同)收入。 好消息接連出台,可實際情況並不樂觀。事實上,所公布的多項合作,只流於框架協議或意向書的階段,並非一份實際合約,最終雙方是否履行屬未知之數。其中與摯達的協議,更似是一項互購產品的交易,只屬一項互惠買賣,即使落實也未知能為博雷頓帶來多少實利。 業績方面,公司遲遲未有盈利,2022至2024年分別蝕去1.78億元、2.29億元及2.75億元。今年上半年收入微升1.2%至3.3億元,卻依然虧損8,164萬元。而且虧損減少的其中一個原因是政府補助增加所致。 債務揮之不去 另一問題是債務高企,截至今年6月底,流動借貸同比升28%至6.37億元,非流動借貸亦有2.52億元,上升了12%,但手上現金及等價物只有2.49億元。至於經營活動,非但沒有現金流入,更流出1.65億元,同比擴大了11.6%。 面對資金壓力,博雷頓只能接連配股,去年11月,以每股25.08港元配售1,000萬股,淨集資2.4億港元。今年7月在市場又以每股10.08港元配售305萬股,集資淨額2,950萬港元,完成不久後,9月再配售1,660萬股,每股配售價10.28港元,集資淨額1.59億港元 雖然透過配股集資暫減低資金壓力,但配售後股價走勢持續向下走,未來要再在市場集資,對投資者的吸引力就大大減低。而且股價跌了,未來配股所能集資的規模也將受影響。 而且過去幾次集資金額的規模亦屬有限,對高負債的博雷頓來說,只能暫緩燃眉之急。再者,控股股東現只持有30.6%股權,控股權接近臨界點,未來不易再透過配售集資。 總的說,博雷頓遲遲未有盈利,收入也非亮麗耀眼,短時間要扭虧為盈並不容易,加上電動車再非市場焦點,投資者暫時還是少沾手,待觀察全年業績才作定論。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

澳門九月賭收180億 連跌四月創今年新低

9月澳門博彩收入再次跌破200億澳門元(下同),澳門博彩監察協調局周四公布,上月的博彩毛收入按年跌1.2%至180.63億元(175.4億港元),更是今年5月份以來,連續四個月下跌。 9月份的賭收通常是較低,因是暑假後的月份,遊客一般較少。踏入10月,國內黃金周,賭收有機會按月回升。 今年首九個月澳門累計賭收仍達1,871.2億元,同比仍有3.2%升幅。目前累計賭收已達澳門政府估計全年2,360億元的79.3%,第四季度除黃金周外,亦有聖誕假,按月賭收很大機會回升,全年達標機會基本上沒大懸念。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏

恒安施文博逝世 許清流繼任主席

衛生用品製造商恒安國際集團有限公司(1044.HK)周三宣布,聯合創始人兼執行主席施文博於9月29日逝世,公司並未透露其年齡或死因。 恒安指出,施文博直到最近一直為管理公司「全身心投入」,並補充稱,董事會認為其逝世不會對運營產生影響。在周三的另一份公告中,公司宣布由CEO許清流出任代理主席。 恒安的兩大主打產品為紙尿褲和衛生巾,公司公布2026年上半年收入為111億元,同比下降6.1%;期內利潤下降8.7%至12.5億元。 周三上午,公司股價上漲0.1%,午盤收於19.65港元。該股今年累計下跌約30%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

德祥地產改名轉型 斥逾8,000萬收購算力公司

原稱德祥地產集團的德祥新雲算力集團有限公司(0199.HK)周二公布,擬以8,361.6萬元人民幣收購廣州朝啟夕揚科技有限公司80%股權,拓展人工智能算力調度服務。 目標公司今年7月成立,已接收26台高性能伺服器,並與一家上海人工智能基礎設施公司簽訂兩份算力調度服務合約,服務費合共約6.49億元人民幣。首份合約已開始交付及收款,第二份已收取按金,首期月費尚待開票後收取。 目標公司成立至8月底收入約341萬元人民幣,虧損約2,900萬元,主要涉及一次性融資顧問費。集團表示,收購可整合設備、客戶合約及融資安排,加快算力服務業務發展。 公司原從事物業發展、銷售及投資等業務,截至今年3月底止年度收入約4.13億港元,股東應佔虧損約5.28億港元,按年收窄35%。公司正拓展人工智能基礎設施及雲服務,近期更名為德祥新雲算力,股份簡稱於9月25日起生效。 收購消息公布後,德祥新雲算力股價周二收升7.29%,報2.795港元,過去六個月升逾1.9倍。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

