Black Sesame makes autonomous driving chips

這家自動駕駛芯片製造商已提交赴港IPO申請,冀利用對高增長公司更為寬鬆的新規

重點:

  • 黑芝麻智能已向港交所提出上市申請,成為新規則放寬後首個申請者。新規則允許收入很少或沒有收入的初創公司進行IPO
  • 該公司成立於2016年,但直到2020年才開始錄得收入,此後增長迅速,但去年總收入仍然只有2,300萬美元(1.65億元)


梁武仁

熱門的高科技企業黑芝麻智能科技有限公司正在試水赴港上市的可能性,押注投資者將推動它開發有望為未來新一代自動駕駛汽車提供動力的芯片。

該公司於上周向港交所遞交了初步招股文件。但此次上市的真正與眾不同之處在於,它是首家根據港交所新放寬的IPO規則提出申請的企業。新規則針對的是那些渴求資金支持增長的新興科技初創企業。

今年早些時候,港交所在其上市規則中新增第18C章節,放寬了對「特專科技公司」的要求,這是它吸引缺乏利潤但具有良好增長潛力的企業上市的最新嘗試。華盛頓和北京之間的緊張關係可以說是這次新增動作的重要背景,這可能導致中國科技初創企業避免赴美上市,而美國目前是它們首選的海外IPO目的地。

新規則的一個關鍵特點是,只要市值不低於100億港元(92億元)、「未商業化」企業就可以申請IPO,哪怕它們尚未取得收入。「已商業化」公司的門檻更低,市值只要達到60億港元,最近一個財年的營收不低於2.5億港元。

新規則適用於提供雲服務和人工智能等創新技術和具有「高增長潛力」的企業,儘管港交所並沒有具體說明如何量化這些標準。

港交所在2018年曾採取類似舉措,同樣是為了吸引擁有尖端技術和巨大增長潛力的公司,當時它開始允許處於早期階段的製藥初創公司上市,即使它們的收入很少或者沒有收入,並且正處於虧損狀態。在此之前,大多數公司必須表現出強勁的收入和持續的利潤,才能在香港主板上市。

黑芝麻成立於2016年,去年的營收為1.654億元,低於已商業化申請者的最低新要求。但在它的初步招股文件中,該公司表示,其技術符合第18C章對專業產品的定義。

雖然此話可能不假,但該公司需要以超過50倍的高市銷率出售股票,才能滿足新規100億港元市值的要求。對於任何行業的任何公司來說,這都是相當高的要求。

自動駕駛汽車及其零部件市場的巨大增長潛力,或許證明了這樣的估值是合理的。由此可見一斑的是,在截至2022年的兩年裏,該公司的年收入增長了兩倍多。考慮到黑芝麻智能直到2020年才開始產生收入,如此增速倒並不令人意外。但如果市場繼續擴大,它能保持或提高其相對於競爭對手的競爭力,其收入可能還會繼續飆升。

黑芝麻智能的大部分收入來自用於自動駕駛汽車的SoC(一種集成了包括中央處理器、內存等關鍵電子元器件的集成電路)。根據其初步招股文件援引的第三方數據,就出貨量而言,該公司是全球第三大車規級智能汽車計算SoC供應商。截至去年年底,該公司擁有近90家客戶,包括汽車OEM(原始設備製造商)及其供應商。

該公司的投資者包括騰訊、小米等中國大型科技公司。

遙遠的夢

所有這一切聽起來似乎很有希望——但速度並沒有那麼快。事實上,將人類從汽車駕駛過程中完全移除的想法仍然是一個遙遠的夢想,而不是指日可待的事情。除非出現重大突破,普遍的預期是真正的自動駕駛汽車可能還需要數年或數十年的時間。

由於駕駛的複雜性,尤其是在難以預測的城市環境下,需要克服的障礙很多。去年,福特和大眾汽車引發廣泛關注,它們承認存在這些困難,並宣佈退出它們投資的自動駕駛技術初創公司Argo AI。前途無量的自動駕駛卡車初創公司圖森未來(TSP.US)今年也做出了類似的轉變,瞄準的是目前更具可行性的駕駛員輔助技術,而非完全自動駕駛技術。

事實上,自動駕駛汽車芯片的銷售預測也有點令人失望。招股書中的市場數據顯示,2022年至2028年全球車規級SoC市場預計將以27%的複合年增長率增長,這低於2019年至2022年31%的複合年增長率。2022年至2028年,中國市場的增長將從2019年至2022年的40%放緩至29%。對於被視為一種最熱門的技術來說,這些數字算不上閃電般的速度。而且,競爭也隨時都有可能加劇。

自動駕駛技術受阻的現實,或許可以解釋為什麼相關公司的股票表現不佳。紐約上市的智能汽車傳感器製造商禾賽科技(HSAI.US) 的股價自今年年初首次公開招股以來已下跌超過 40%,目前市盈率只有7倍左右。

與大多數同行一樣,黑芝麻智能也嚴重虧損。由於在產品開發上投入巨資,其淨虧損逐年增加。僅去年一年,該公司在研發上的支出就是收入的4.6倍。

該公司自己並不生產芯片,而是將生產外包給全球巨頭台積電,這有助於降低成本。儘管如此,它去年的毛利率還不到30%,不及規模大得多的芯片設計公司英偉達65%毛利率的一半。

收入和成本之間的巨大差距意味著,在短期內,黑芝麻智能難以實現盈利。

此外還有政治風險,因為美國試圖阻止台積電與一些中國芯片開發商開展業務,其中最引人注目的是電信巨頭華為。黑芝麻智能在招股書中承認依賴這家半導體製造商的危險,稱該業務關係可能「面臨與國際貿易政策、地緣政治及貿易保護措施相關的風險,包括施加貿易限制及制裁」。

黑芝麻智能是港交所上市新規則下的首個申請者,應該會獲得一些讚譽,並可能因其新穎性而贏得一些額外的投資者興趣。但如果它最終成功上市的話,仍有許多障礙可能會抑制市場需求。

有超贊的投資理念,但不知道如何讓更多人知曉?我們可以幫忙!請聯繫我們瞭解更多詳情。

欲訂閱詠竹坊每周免費通訊,請點擊這裡

新聞

名創優品旗下Yoyo  九個月GMV突破10億

生活方式零售商名創優品集團控股有限公司(MNSO.US; 9896.HK)周四表示,今年前9個月,其Yoyo知識產權(IP)產品的商品交易總額(GMV)突破10億元人民幣(下同)。公司宣佈這一里程碑之際,正開發下一個爆款IP,以抗衡潮玩製造商泡泡瑪特(9992.HK)的Labubu。 名創優品去年6月推出Yoyo玩具,目前已在全球53個國家和地區發售。公司表示,隨著該IP熱度攀升,繼6月和7月的GMV均超過1億元後,僅8月單月就實現2億元的GMV。公司補充道,該IP的吸引力源自其「極簡且極具辨識度的視覺形象」。 截至6月底,名創優品在113個國家和地區擁有8,674家門店,同比增長10%;其中包括8,309家名創優品同名門店,以及365家Top Toy專賣店。今年上半年,公司收入同比增長22.4%至115億元,利潤則增長5.6%至9.57億元。 周五,名創優品港股上漲1%,報收17.97港元。該股今年迄今已累計下跌約51%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

速騰聚創第三季激光雷達銷量增2.2倍

激光雷達製造商速騰聚創科技有限公司(2498.HK)周五公布,第三季激光雷達產品銷量約59.56萬台,其中用於先進駕駛輔助系統(ADAS)的產品約45.04萬台,機器人及其他用途產品約14.52萬台。 對照去年第三季總銷量為18.56萬台,ADAS及機器人等產品分別為15.01萬台及3.55萬台,據此計算,今年第三季總銷量按年增220.9%,兩類產品分別增200.1%及309.0%。 今年首九個月,公司激光雷達累計銷量約131.48萬台,其中ADAS產品約88.7萬台,機器人及其他用途產品約42.78萬台。 公司股價周五高開,至中午休市報16.18港元,升5.06%。該股今年至今累跌55.8%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

賽力斯上月銷售不濟 按年勁跌逾3成

新能源汽車生產商賽力斯集團股份有限公司(9927.HK)周四公布9月汽車產銷售量,上月共售出汽車32,218輛,按年下跌33.28%。今年首九個月累計銷量為283,161輛,按年減少16.88%。 旗下新能源汽車9月銷量按年跌34.48%至29,271輛,首九個月累計銷量下跌15.79%至256,521輛。其中,賽力斯汽車上月售出25,370輛,按年大跌38.5%;其他車型銷量則跌18.32%至2,947輛。產量亦同步回落,9月總產量按年減少38.38%。 周五賽力斯開市升1.3%至34.98港元,現價較去年11月的上市價131.5港元大跌逾七成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Qingling switches gears with leasing deals to boost NEV sales

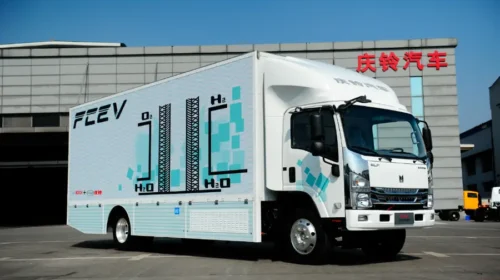
慶鈴賣車兼助融資 老牌車廠重寫生意經

慶鈴汽車借融資租賃拓展新能源車銷售,訂單增長卻未扭轉虧損。股價年內跌近五成,新模式能否帶來盈利仍待驗證 重點: 慶鈴汽車借助融資租賃拓展銷售,同時承擔承租方違約後的回購責任 新能源訂單增長尚未扭轉整體業績    李世達 賣出一輛車、收回車款,通常意味著車廠已完成交易。但在商用車競爭加劇之際,一家有40多年歷史的重慶車廠,開始協助客戶分期付款,提供營運及維保服務,希望從整個用車過程中尋找收入。 這家車廠便是慶鈴汽車股份有限公司(1122.HK)。其前身於1985年由重慶汽車製造廠與日本五十鈴汽車有限公司(7202.T)合資成立,1994年改組並赴港上市。憑藉五十鈴的技術及品牌,慶鈴開拓中國中高端商用車市場,產品涵蓋輕、中、重型卡車、皮卡及零部件。 慶鈴正加快向新能源轉型。2025年,其新能源車銷量增長94%至10,001輛,但整體銷量僅增0.14%至33,226輛,新能源增長尚未帶動整體銷售明顯回升。公司亦指出,新能源商用車購車成本較高,銷量雖增長較快,總量仍偏低。 為降低購車資金門檻,公司自2025年上半年起陸續引入融資租賃,由金融機構購車,再出租予客戶或經銷商。慶鈴可提前收足車款,承租人則分期支付租金及利息;租期結束並清償債務後,可按每輛1元取得車輛。 不過,提前收款並不意味著車廠完全退出交易。10月5日,慶鈴再與海通恒信(1905.HK)及經銷商等訂立回購協議,涉及30輛新能源車,回購價款上限約1,263.6萬元人民幣(下同)。經銷商或共同債務人若觸發約定條件,慶鈴須回購車輛及相關債權。 簡單而言,海通恒信先出資購車,再由承租人分期付款;若承租人違約並觸發回購條件,慶鈴便須支付約定回購款,接回車輛及相關債權。這讓公司先收足車款,也把部分還款風險留在自己手中。 慶鈴正嘗試把車廠、金融機構、經銷商及用車客戶連在一起,將業務由銷售延伸至租賃和後續服務。其控股股東慶鈴汽車(集團)有限公司今年3月披露,已建成新能源直營租售中心「易速租」,提供租賃、營運及維保服務。 同業也在沿著類似方向拓展。北汽福田(600166.SH)提供新能源商用車租賃,配套充電、車輛運維及金融服務;江鈴汽車(000550.SZ)今年亦計劃深耕新能源城市配送運力營運,並布局二手車、換電輕卡等業務。 對物流客戶而言,租賃可降低初期投入,配套服務有望提高用車效率,也為車廠帶來後續收入。但若收益不足以抵銷營運成本及違約損失,新模式亦可能加重負擔。 銷量背後的風險 慶鈴的新做法已帶來訂單增長,但尚未反映在整體盈利上。2026年上半年,公司新能源板塊透過金融業務、經銷商整合及代營運等措施拓展市場,訂單按年增加72.3%。同期整體銷量卻下跌2.4%,收入減少15.77%至17.46億元,股東應佔虧損擴大至9,088.8萬元。公司解釋,收入下降主要受海外商用車需求減少影響。 訂單能否轉化為交付及盈利,仍是一項考驗;融資租賃售出的車輛,也可能因承租人違約,再度成為資金負擔。按回購安排,經銷商及共同債務人若連續兩期未按時足額付款,金融機構可要求慶鈴一次性支付回購款,涵蓋到期未付租金、未到期租金中的本金及留購價款。 慶鈴支付回購款後,才取得車輛完整所有權、租賃債權及相關擔保權利,可追討欠款或處置車輛。但回購款按未償債務計算,與車況及市價無關。這批車每輛購買價42.12萬元,履約保證金僅1萬元;若處置所得不足,而債務人又無力補付,公司仍可能承受損失。 因此,如何處理收回的車輛,成為這套模式能否運作的重要一環。慶鈴計劃拓展二手車轉租、出售、整備及再製造業務。出售可較快回籠資金,但須承受二手車價格變動;重新出租有機會持續取得收入,卻要負擔整備、維保及閒置成本,並重新評估承租人的還款能力。車輛能否迅速找到下一名用戶,將直接影響資金回收及最終收益。 資本市場仍在等待這些措施交出成績。公告發布翌日,慶鈴股價持平,收報0.465港元,年內累跌約49.5%,遠超福田及江鈴A股截至9月底約4.1%及11.3%的跌幅。今年上半年,兩家同業仍維持盈利,慶鈴卻收入下滑、虧損擴大,反映其壓力不只來自行業競爭。融資租賃增加了銷售渠道,但慶鈴要重拾投資者信心,仍須把訂單轉化為盈利,並控制回購風險。 欲訂閱咏竹坊每周免費通訊,請點擊這裏