深陷破產與投訴 寺庫集團奢侈品美夢破滅
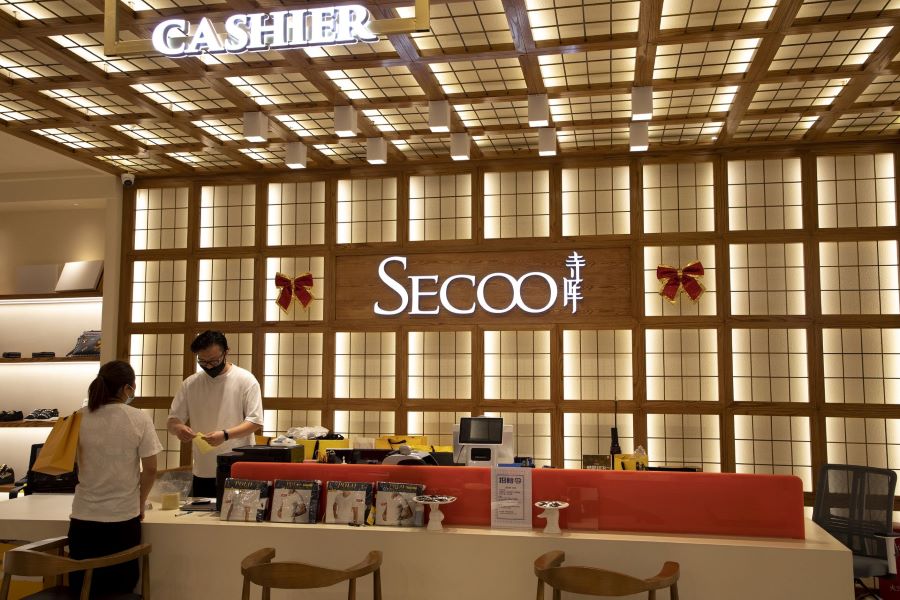
這家曾經雄心萬丈的企業希望利用中國旺盛的奢侈品需求獲利,最終卻因為一系列宏觀因素和自身問題而遭遇失敗
重點:
- 因新冠疫情干擾和公司內部失誤導致業務受困,網上奢侈品經銷商寺庫集團被申請破產清算
- 該公司在納斯達克的股票目前價格約為0.24美元,較2017年IPO時的13美元一落千丈
劉小燕
對於許多雄心勃勃的中國公司來說,講大話已經成為習慣。但奢侈品電商平台寺庫集團(SECO.US)顯然有點過頭了,它說要建立一家“經營超過109年”的店鋪。
這家成立14年的上海公司目前正在為生存而苦苦掙扎,最近在北京被申请破產清算。請注意,這是寺庫集團今年第二次被申請破產清算。第一次是在1月,但後來申請被撤銷了。
對於一家陷入如此困境的公司,不足為奇的是,在納斯達克上市的寺庫集團也面臨著一系列讓購物者、供應商和股東都不勝其煩的問題。
新冠疫情導致的消費放緩顯然是寺庫集團不幸遭遇的罪魁禍首,尤其是因為許多人只能呆在家裡,奢侈品的需求低迷。但該公司的困境也指向了其錯誤的戰略,以及在中國通過網路銷售奢侈品的固有劣勢。
誰也沒想到它會走到今天這一步。
寺庫集團2008年由中國商人李日學創辦,他的英文名叫Richard。當時,中國消費者對外國奢侈品的需求呈指數級增長,助推了轉售市場的崛起。從二手手袋店起步,寺庫集團成長為中國最大的奢侈品電商平台,銷售Valentino和Prada等頂級品牌。它於2017年登陸納斯達克,募集約1.4億美元(9.5億元),成為中國“奢侈品電商第一股”。
上市之初是寺庫集團的鼎盛時期,上市那一年,它的淨利潤激增了近400%。據說,自信的李日學曾稱,馬雲“要使阿里巴巴成為103年企業,而我要把寺庫做到109年”。如果這些數字聽起來很奇怪,那是因為阿里巴巴成立於1999年,經營102年之後就到了2101年,可以跨越三個世紀。
但寺庫的時間最好用更小的單位來衡量,可能是月份,甚至是星期。管理層沒有對本月早些時候關於第二次破產申請的報道發表評論。但它否認了關於北京辦公室已經空空如也的報道,稱只是把所有奢侈品搬到了倉庫。
當媒體1月份報道其公司實體首次向北京市第一中級人民法院申請破產時,寺庫集團也是這樣默不作聲,雖然它的1.53億股票當時被凍結。中國國家企業破產資訊披露平台顯示,它在1月6日撤回了破產申請。
再怎麼沉默也無法消除寺庫集團股東的擔憂,過去兩年,他們眼白白看著這只股票穩步下跌,在過去四個月跌至歷史低位。週四,該股收市價僅為0.238美元,還不到2017年9月IPO時13美元的零頭。
財務困境
考慮到寺庫集團所處的種種困境,這樣的大跌並不令人意外。本月早些時候,它輸掉了一場官司,Prada要求將它價值160萬美元的資產凍結一年。但這家於2019年6月跟寺庫聯手的義大利奢侈品牌,並不是唯一一家陷入此類糾紛的公司。僅在過去兩年,該公司就捲入數百起銷售合同的糾紛,其中大多是作為被告。
那麼,是哪裡出了問題呢?
寺庫集團的財報顯示,2019年是它最賺錢的一年,營收增長27.5%,達到約68.7億元。但疫情期間,由於競爭加劇和消費收縮,導致公司大受影響,2020年收入下降了12%。去年,這個數字又下降了近一半,只有31.3億元,淨虧損飆升了547%。
隨著業務的惡化,該公司未能向200逾家供應商支付涉及數千萬元的款項,並因欺詐性廣告和欠薪而被罰款。
去年5月,寺庫集團因為未能按時提交2020年的財報,而遭到納斯達克的警告。7個月後,由於股價長期低於1美元的門檻,它被警告存在退市的風險。
絲毫不奇怪的是,消費者對該公司也不滿意。在中國的消費者權益平台“黑貓”上,針對寺庫集團的投訴從今年年初的8,800宗飆升至8月的1.7萬多宗。其中許多都是關於假貨、物流和退款方面的問題。
在網路糾紛調解平台“電訴寶”上,自去年以來,寺庫的投訴量也一直位居第一。由於如此多的不滿,寺庫的活躍使用者數和訂單量都出現了明顯下降,分別從2020年上半年的65萬和175萬下降到去年同期的56萬和140萬。
該公司失寵的原因有很多。在宏觀層面,是疫情期間的消費疲弱所致。雖然新冠疫情對許多電商公司來說是福音,但疫情導致的供應鏈中斷,對於寺庫這種中國的奢侈品電商公司來說,帶來了負面影響。
此外,還有一些該公司特有的問題,以寺庫有時讓人起疑的商業戰略為首。比如,向私人飛機旅行和豪華汽車租賃等高端服務進軍的多元化計畫,由於缺乏線下支持,而未能實現。推出零食和火鍋湯等低價產品則是另一個失誤,模糊了該公司作為奢侈品供應商的身份。
與傳統的實體店相比,寺庫這樣的奢侈品電商平台在很多方面也處於天然的劣勢。與免稅店相比,它們在價格上並沒有優勢;而奢侈品牌也很少授予它們以低於傳統賣場的價格銷售產品的權利,因為擔心這樣做會破壞其品牌資產。杜絕假冒商品也是一個挑戰。
根據貝恩諮詢公司的說法,中國有望在2025年成為全球最大的奢侈品市場。這個預測究竟是過於樂觀還是實事求是,誰都說不準。中國的新冠應對措施還看不到結束的跡象,它們繼續抑制著廣泛產品領域的消費。但從最近的困境來看,如果消費恢復到之前的水平,寺庫似乎也不太可能從這個利潤豐厚市場未來的繁榮中獲益。
欲訂閱詠竹坊每週免費通訊,請點擊這裏