
比亞迪助攻 海偉電子盼延續增長動能
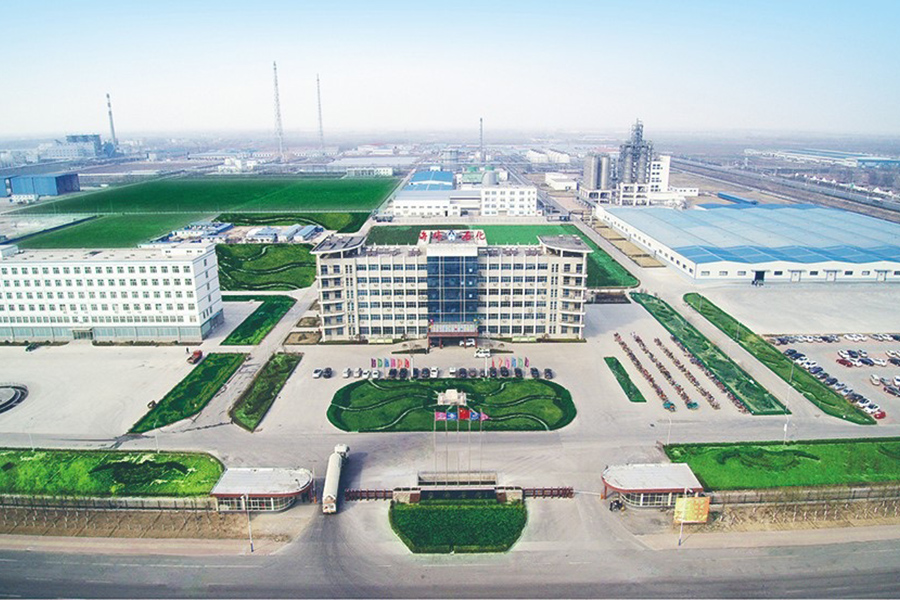
海偉電子憑藉技術優勢獲比亞迪青睞,但毛利率下滑也可能令市場擔憂
重點:
- 2023年公司獲得比亞迪投資,同年成為公司的第一大客戶
- 公司毛利率從2022年的44.9%下滑至2024年前三季的32.4%
李世達
說到河北衡水,許多人會先想到以軍事化管理聞名的升學名校衡水中學,但其實當地還有另一家全國第一、年收超3億元的隱形冠軍,那就是以生產超薄電容器薄膜的河北海偉電子新材料科技股份有限公司。這家獲得電動車大廠比亞迪(1211.HK; 002594.SZ)青睞的電子公司,近日正式向港交所遞表。
海偉電子的主要產品為電容器薄膜,是一種以聚合物為基礎的介電材料,能夠起到電器絕緣與能量儲存的作用,而這種薄膜佔薄膜電容器生產成本近四成,是最大的一項成本支出。薄膜電容器主要用於新能源汽車、新能源系統、工業設備和家用電器等場景,可以說用途相當廣泛。
在中國,電容器薄膜市場規模並不大,但不代表競爭不激烈。根據申請文件,包括海偉電子在內的五家公司佔據了59.6%的中國市場份額,預料市場集中度還會上升。根據灼識咨詢的資料,以2023年銷量計算,海偉電子在中國以13.6%的市場份額排名第一。
打破國外技術壟斷
海偉電子的前身河北海偉交通設施有限公司,創立於1992年,由當地供銷社員工宋俊青離任後創立,成立初期公司研發出用於公路材料的無縫伸縮縫技術,1998年又研發出改性瀝青,性能指標達到國際先進水平,其後業務逐步拓展至涉足包裝膜、電容膜、聚丙烯等多個領域。
2006年,海偉電子新材料成立,專注於電容器薄膜行業。公司脫穎而出的關鍵,在於其攻克了3微米以下超薄型電容膜的量產,打破了國外技術的壟斷。
電容器薄膜又分為電容器基膜和金屬化膜,前者是薄膜電容器的絕緣介質,決定薄膜電容器的性能,此部分是公司收入的主要來源,2022年至2024年9 月,其銷售收入佔總銷售收入分別為91.9%、71.8%、76.3%。至於金屬化膜則是在電容器基膜的基礎上,在薄膜側塗一層金屬層,充當電極。金屬化膜主要由公司在2022年收購的寧國海偉負責生產。
海偉電子也是目前唯一一家擁有相關生產線自主設計及開發能力的製造商,由於不需要進口,因此公司生產周期上僅約8個月,遠低於行業內的平均三至五年,成為公司的最大優勢。且其新建生產線的投資成本僅約為1.2億元,遠低於行業平均水平。
業績方面,2022年、2023年公司收入分別為3.27億元、3.3億元;期內利潤分別為1.02億元及6,982.6萬元。2024年前9個月收入為2.82億元,較上年同期的2.18億元增長約30%;期內利潤按年增21%至5,697萬元。
獲比亞迪青睞
憑藉其技術優勢,海偉電子獲得比亞迪的青睞。2023年,海偉電子在一年內完成了三輪融資,獲得比亞迪、陽光電源(300274.SZ)等產業資本的投資。同年,比亞迪成為海偉電子的第一大客戶,並持續至今。
也是在同一年,比亞迪旗下的深圳比亞迪供應鏈管理有限公司,成為海偉電子的第一大客戶,當年為海偉電子貢獻了4,033.6萬元銷售額,佔總銷售額的12.2%。至2024前三季度,佔比稍稍下降至11.9%,但仍是第一大客戶。
不過,比亞迪的支持並未直接讓海偉電子業績起飛,2023年盈利甚至按年下滑了31.5%。數據顯示,2022年至2024年前三季,公司毛利率分別為44.9%、31.2%、32.4%,也呈下降趨勢。
對此趨勢,公司表示,主要因為電容器基膜售價下降,以及金屬化膜毛利率較低的影響,另外,公司從2023年3月至2024年6月更新老舊產線,導致產量減少且規模經濟效益降低,都導致毛利率下降。
儘管如此,電容器市場仍是個持續成長的市場,資料顯示,中國電容器基膜的市場規模預計將由2023年的29億元增加至2029年的79億元,年複合增長率為17.8%。這個成長幅度應足以撐起一家頗具成長性的企業。
不過前提是海偉電子要先守住自己的先發優勢和規模優勢,策略之一自然就是「擴張」。公司正計劃大幅提升產能,力爭三年內增加4條電容器基膜產線,至2027年電容器基膜年產能增加1.6萬噸,約較2024年的年化產能14,967噸增長106.9%。
僅管其盈利能力下降會讓市場對海偉電子的估值產生疑問,但其技術優勢與產能擴張計劃相信是取信能否吸引投資人的關鍵,未來能否在價格競爭與規模效應間找到平衡,將決定其資本市場表現。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
專訪:麥思智能發力AI基礎設施開發的新業務
龍旗重金押注 能否躋身AI機櫃龍頭?
AI行情急升急落 怡俊本業虧損惡化
中軟溢價收購經緯 AI布局深入能源場景



