
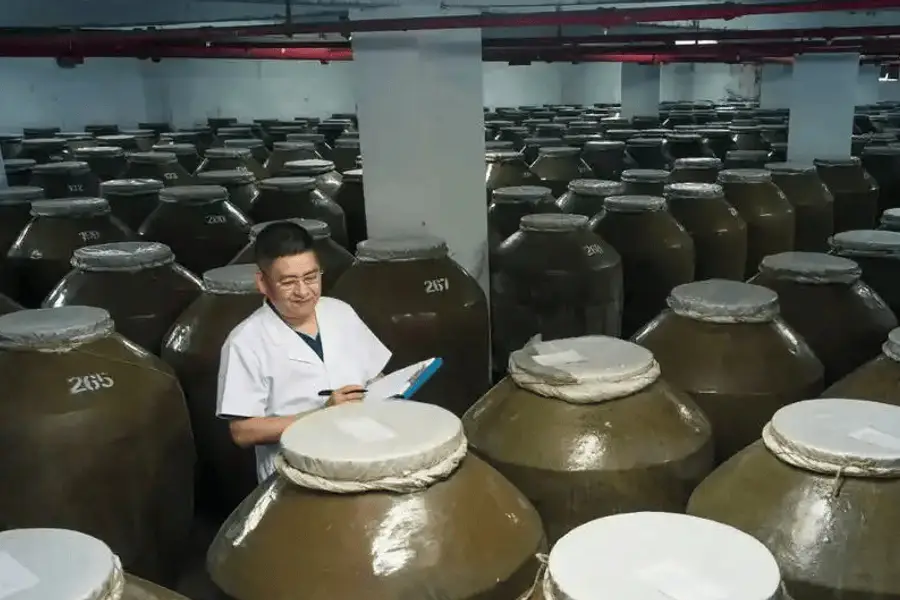
珍酒李渡去年收入大跌近50%,全年現金流轉為負數,並於下半年由盈轉虧
重點:
- 珍酒李渡集團下半年收入下跌60%,其核心品牌「珍酒」銷售額於同期按年大跌72%
- 公司及其同業正受到反腐行動影響,該行動針對鋪張的政府宴請,而白酒正是此類場合的常見消費品
陽歌
傳統白酒的好日子是否已經結束?
從珍酒李渡集團有限公司(6979.HK)最新公布的年度業績來看,情況確實如此。該公司於2023年在香港上市,是目前唯一一家可供外資投資的中國傳統白酒企業。根據其周三發布的2025年財報,公司去年收入大跌近一半,且跌幅在下半年進一步擴大。
隨著經營狀況惡化,珍酒李渡開始出現現金流流出,全年轉為負現金流,並進一步拖累業績,公司於2025年下半年錄得虧損。
根據珍酒李渡的報告,業績快速下滑的主因是中國持續推進的反腐行動,其中包括「於2025年第二季度推出的若干反貪政策」。雖然公司未作進一步說明,但該輪政策很可能是針對國有企業及政府部門的大型宴請活動,這些場合通常大量消費高端白酒。
隨著反腐行動逐步落實,珍酒李渡的核心產品珍酒受到嚴重的衝擊,相關情況將在後文詳述。儘管面臨多重挑戰,公司正嘗試開拓年輕消費群體,這類消費者通常較少選擇傳統白酒。同時,公司亦著手降低不斷上升的庫存,以適應新的市場環境。
在上述措施推動下,珍酒李渡去年仍成功維持毛利率,考慮到其所面臨的多重壓力,這一表現可視為正面。
投資者最初對其業績疲弱作出負面反應,報告公布後周四股價下跌2.7%;但隨後市場情緒回暖,周五香港早盤一度上漲逾4%,基本收復失地。
珍酒李渡在中國白酒企業中相對特殊,因其屬於民營企業。相比之下,國內大多數知名品牌,如貴州茅台(600519.SH)及五糧液(000858.SZ),均為國有企業,經營效率未必理想。此外,這些企業雖然普遍盈利,但其利潤往往被地方政府用於補貼其他虧損的國有企業。
珍酒李渡由57歲的吳向東創立,他在白酒行業擁有超過20年經驗,並曾任全國人民代表大會代表。公司成立於2003年,目前旗下擁有四個白酒品牌,其中以全國性品牌「珍酒」與「李渡」為主,另包括來自華中湖南地區的兩個區域品牌。
在2020年代初期,儘管受到疫情影響,公司及其同業整體表現仍相對穩健,多數企業在2024年前持續錄得收入增長。然而,去年隨著反腐行動升溫,幾乎所有企業均遭遇衝擊,其中珍酒李渡受影響尤為明顯。公司去年收入按年下跌48%至36.5億元(約5.28億美元),低於2024年的70.7億元。根據已披露數據推算,其收入跌幅由上半年的40%進一步擴大至下半年的61%。
珍酒沉淪
在其四大品牌中,珍酒李渡的核心品牌珍酒成為最新一輪反腐行動下,受衝擊最嚴重的業務。2024年珍酒仍佔公司收入的63%,但去年下半年其銷售額按年暴跌72%,降至僅4.2億元,佔公司同期收入比重亦降至36%。公司其他品牌銷售同樣下滑,但跌幅均不及珍酒明顯。
隨著銷售下滑,公司庫存開始累積,由2024年底的75億元上升23%至去年底的91.9億元。同時,公司現金流轉為流出,去年錄得8.86億元淨流出,而2024年則為7.81億元淨流入。更令人關注的是,公司於去年下半年轉為虧損,錄得3,700萬元虧損,扭轉上半年7.52億元的盈利。
正如我們此前指出,財報中的一個亮點是公司去年仍能維持毛利率在58.5%,與2024年的58.6%基本持平。這顯示公司並非盲目擴大無人需求的產量,而是隨著銷售下滑主動減產,同時積極去化庫存。
同時,公司亦意識到,過去依賴公務宴請需求支撐的市場模式可能已成歷史。為此,公司開始嘗試拓展更廣泛的消費群體,例如婚宴及生日宴市場。其中一個關鍵轉變,是吸引年輕消費者,而這類人群往往將白酒視為過時、屬於上一代的飲品。
公司表示,創辦人兼董事長吳向東已開始透過個人視頻帳號在網上推廣產品。不過以其57歲的年齡來看,對年輕消費者的吸引力或有限。
為吸引年輕族群,珍酒李渡亦聘請演員姚安娜擔任品牌大使。28歲的她確實具備吸引年輕消費者的條件,但其身份亦具爭議,她是華為創辦人任正非之女。部分市場聲音質疑其演技,而與其父親的關聯亦在一定程度上削弱了她作為演員的公信力,甚至影響其年輕形象。
總體而言,珍酒李渡管理層已意識到必須轉變方向,並正著手尋找新的增長模式。同時,公司亦獲私募股權巨頭KKR支持,於公司上市前的2021及2022年,以8億美元購入16.2%股權,並根據其最新向港交所提交的文件,目前仍持有約13.8%的股份。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

途虎養車收購澳洲同業 駛出中國市場
龍旗重金押注 能否躋身AI機櫃龍頭?
廣汽引一汽入局 聯手對抗產業寒冬
業務穩健派息高 南順悶出投資價值



