
房地產低迷時刻上市 萬物雲難爭取高估值
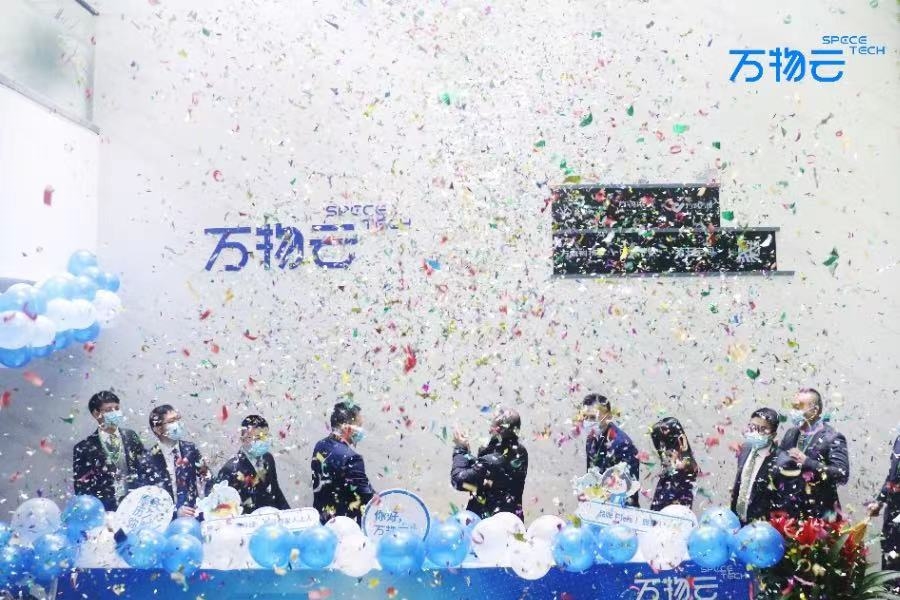
中國房地產龍頭企業萬科將分拆旗下物管公司萬物雲到港股上市,據報計劃集資至少20億美元
重點:
- 萬物雲希望利用科技元素吸引投資者,力爭成為今年最大集資額新股
- 物管股近年表現低迷,萬物雲此時上市,未必能爭取到理想估值
陳嘉儀
中國房地產市場深陷低谷之際,萬科企業股份有限公司(2202.HK; 000002.SZ)將分拆旗下經營物業和空間管理服務的萬物雲空間科技服務股份有限公司來港集資,並成功通過港交所上市聆訊。據報該公司計劃集資至少20億美元(約139億元),有機會成為繼中國中免(1880.HK; 601888.SH)於8月中籌資約21億美元後,今年集資額最高的新股。
根據初步招股文件,萬物雲三大主要業務分別為:社區空間居住消費服務、商企和城市空間綜合服務和「人工智慧物聯網(AIoT)」及「流程即服務(BPaaS)」解決方案服務。前兩者覆蓋傳統社區物業服務、商業物業服務以及城市空間整合服務,為公司重要收入來源,歷年對營業收入貢獻合計均超過90%;近年新開發的AIoT以及BPaaS解決方案,主要提供遠端空間科技營運服務。
去年萬物雲營收達237億元,同比增長30.6%,對收入貢獻最大的住宅物業服務,在管建築面積達6.6億平方米,但上述兩個業務指標,都低於行業龍頭碧桂園服務(6098.HK)的288.4億元和7.66億平方米。
錯過上市最佳時機
萬科企業作為中國房地產龍頭之一,早於1990年推出物業管理服務,但在過去幾年內房企業分拆物管潮中,表現不太積極。直至2020年10月,公司把「萬科物業」改名為「萬物雲」,才踏出了第一步;到去年11月公司通過拆分獨立上市,再到4月遞交上市申請、9月獲批,前後花了快兩年時間,但由於其後股市氣氛由盛轉衰,蹉跎間錯過了上市最好時機。
內房分拆物管業務熱潮始於2014年彩生活(1778.HK)上市,其穩定的現金流和盈利能力,被母公司花樣年(1777.HK)發掘出來,其後各大房企相繼仿傚,均得到投資者青睞。碧桂園服務2018年6月以介紹形式上市,開市價每股10港元;至去年6月底,曾創下85.2港元歷史高位,市值超過2,800億港元(2,450億元),假如萬物雲能趕及在當時上市,相信有力挑戰其估值。
然而,隨著官方遏抑樓價、去槓桿力度不減,「房住不炒」和「三條紅綫」等政策持續,去年下半年內房爆發企業債務危機,資本市場對物管股的狂熱也降溫。截至9月13日,恒生物業服務及管理指數一年累跌約六成;碧桂園服務當天收盤已回落至15.72港元,市值降至550億港元,不及顛峰時五分一。
以2021年業績比較,萬物雲的在管建築面積、營收規模均不及碧桂園服務,如非母公司有國企背景,碧桂園目前估值水平恐怕就是其天花板高度。逆風當前還硬推上市,說白了就是要提振母公司,因為自去年下半年以來,內房動工量或銷售都大不如前,甚至出現爛尾樓、房貸拒付潮,令房企壓力日增。萬科企業3月底發佈2021年業績,營收4,528億元,同比僅升8%;淨利潤更大幅下滑45.8%至225億元。翌日,萬物雲就遞交了上市申請。
面對官方重手整頓內房企業,萬物雲過去兩年營收仍然增長逾三成,但淨利潤增幅由2020年的44.2%,縮減到去年的12.9%,主要因為員工及分包成本增加,令銷售成本持續上升。值得留意的是,該公司在上市前突然巨額分紅,2021年度豪派35億元股息,為年內利潤兩倍。
目前萬科企業持萬物雲57.12%,同系企業持股5.77%;其他股東還包括博裕資本、58同城、琳珠集團等。萬物雲突然派高息,連同過去兩年分別派息2.47億元與3.18億元,三年共派了逾41億元,接近同期利潤總和42.7億元;持股62.89%的萬科企業和同系公司,合共分得逾25.78億元,因此被認為是向母企輸血。
科技元素引人注目
面對大市及行業低迷,加上物管股向來被視為技術含量低、勞動密集型的行業,因此萬物雲需講出動聽故事才能爭取較高估值上市,它的方法便是加入科技和互聯網元素。據初步招股文件顯示,萬物雲上市募集到的資金,將主要用於業務擴張、開發AIoT及BPaaS解決方案,以至收購或投資上下游供應鏈服務商等。
然而,其AIoT及BPaaS解決方案目前能夠實現的場景,主要為監控汽車違規、垃圾識別、垃圾桶滿瀉等社區管理問題,並沒有涉及雲計算層面,科技成份含金量不足。再看今年第一季,該業務營收僅約5億元,佔總營收7.3%,此收入比例與2019年的5.8%比較僅屬小幅上升,可見其「轉型故事」仍然需要長時間發展。
要估計萬物雲的上市市值,或許可參考同業碧桂園服務、華潤萬象(1209.HK)及中海物業(2669.HK)約9.5倍至40倍的預測市盈率,如果取其平均25.8倍,以萬物雲今年首三個月盈利3.19億元引伸到全年預計約12.76億元計算,估計其市值僅約330億港元。尤其是考慮當前不少物業開發商銷售下滑或遭遇財務困境,在市場氣氣不佳的背景下,該公司恐怕難以達到籌資20億美元的市場預期。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
赴港上市一波三折 天賜材料終獲放行
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?
開發商的救命稻草 新城發Reits融資續命


