
房地产低迷时刻上市 万物云难争取高估值
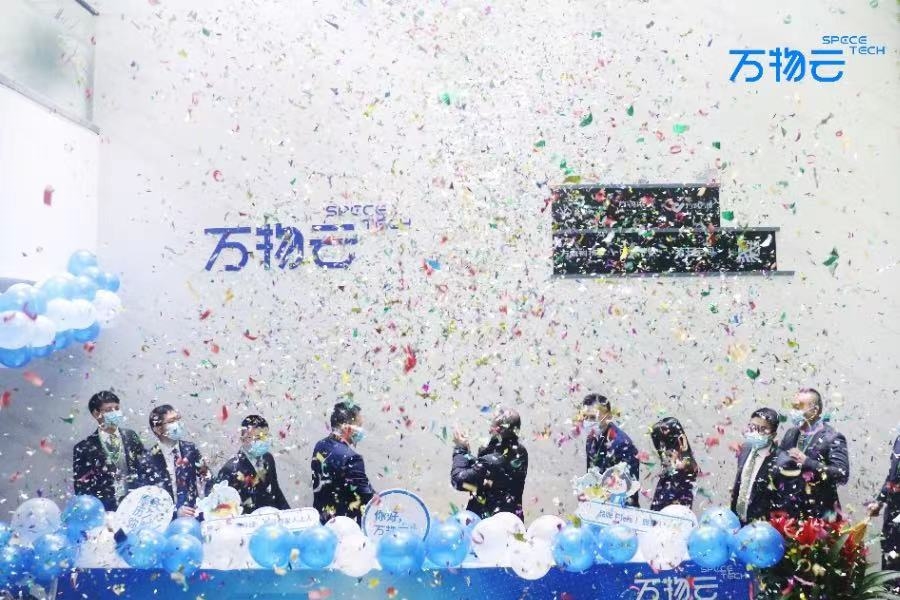
中国房地产头部企业万科将分拆旗下物管公司万物云到港股上市,据报计划集资至少20亿美元
重点:
- 万物云希望利用科技元素吸引投资者,力争成为今年最大集资额新股
- 物管股近年表现低迷,万物云此时上市,未必能争取到理想估值
陈嘉仪
中国房地产市场深陷低谷之际,万科企业股份有限公司(2202.HK; 000002.SZ)将分拆旗下经营物业和空间管理服务的万物云空间科技服务股份有限公司来港筹资,并成功通过港交所上市聆讯。据报该公司计划筹资至少20亿美元(约139亿元),有机会成为继中国中免(1880.HK; 601888.SH)于8月中筹资约21亿美元后,今年筹资额最高的新股。
根据初步招股文件,万物云三大主要业务分别为:小区空间居住消费服务、商企和城市空间综合服务和“人工智能物联网”(AIoT)及“流程即服务”(BPaaS)解决方案服务。前两者覆盖传统小区物业服务、商业物业服务以及城市空间整合服务,为公司重要收入来源,历年对营业收入贡献合计均超过90%;近年新开发的AIoT以及BPaaS解决方案,主要提供远程空间科技运营服务。
去年万物云营收达237亿元,同比增长30.6%,对营收贡献最大的住宅物业服务,在管建筑面积达6.6亿平方米,但上述两个业务指标,都低于行业龙头碧桂园服务(6098.HK)的288.4亿元和7.66亿平方米。
错过上市最好时机
万科企业作为中国房地产龙头之一,早于1990年推出物业管理服务,但在过去几年内房企业分拆物管潮中,表现不太积极。直至2020年10月,公司把“万科物业”更名“万物云”,才踏出了第一步;到去年11月公司通过拆分独立上市,再到4月递交上市申请、9月获批,前后花了快两年时间,但由于其后股市气氛由盛转衰,蹉跎间错过了上市最好时机。
内房分拆物管业务热潮始于2014年彩生活(1778.HK)上市,其稳定的现金流和盈利能力,被母公司花样年(1777.HK)发掘出来,其后各大房企相继仿效,均得到投资者青睐。碧桂园服务2018年6月以介绍形式上市,开盘价每股10港元;至去年6月底,曾创下85.2港元历史高位,市值超过2,800亿港元(2,450亿元),假如万物云能赶及在当时上市,相信有力挑战其估值。
然而,随着官方遏抑楼价、去杠杆力度不减,“房住不炒”和“三条红线”等政策持续,去年下半年内房爆发企业债务危机,资本市场对物管股的狂热也降温。截至9月13日,恒生物业服务及管理指数一年累跌约六成;碧桂园服务当天收盘已回落至15.72港元,市值降至550亿港元,不及颠峰时五分一。
以2021年业绩比较,万物云的在管建筑面积、营收规模均不及碧桂园服务,如非母公司有国企背景,碧桂园目前估值水平恐怕就是其天花板高度。逆风当前还硬推上市,说白了就是要提振母公司,因为自去年下半年以来,内房动工量或销售都大不如前,甚至出现烂尾楼、房贷拒付潮,令房企压力日增。万科企业3月底发布2021年业绩,营收4,528亿元,同比仅升8%;净利润更大幅下滑45.8%至225亿元。翌日,万物云就递交了上市申请。
面对官方重手整顿内房企业,万物云过去两年营收仍然增长逾三成,但净利润增幅由2020年的44.2%,缩减到去年的12.9%,主要因为员工及分包成本增加,令销售成本持续上升。值得留意的是,该公司在上市前突然巨额分红,2021年度豪派35亿元股息,为年内利润两倍。
目前万科企业持万物云57.12%,同系企业持股5.77%;其他股东还包括博裕资本、58同城、琳珠集团等。万物云突然派高息,连同过去两年分别派息2.47亿元与3.18亿元,三年共派了逾41亿元,接近同期利润总和42.7亿元;持股62.89%的万科企业和同系公司,合共分得逾25.78亿元,因此被认为是向母企输血。
科技元素引人注目
面对大盘及行业低迷,加上物管股向来被视为技术含量低、劳动密集型的行业,因此万物云需讲出动听故事才能争取较高估值上市,它的方法便是加入科技和互联网元素。据初步招股文件显示,万物云上市募集到的资金,将主要用于业务扩张、开发AIoT及BPaaS解决方案,以至收购或投资上下游供应链服务商等。
然而,其AIoT及BPaaS解决方案目前能够实现的场景,主要为监控汽车违规、垃圾识别、垃圾桶满溢等小区管理问题,并没有涉及云计算层面,科技成份含金量不足。再看今年第一季,该业务营收仅约5亿元,占总营收7.3%,此收入比例与2019年的5.8%比较仅属小幅上升,可见其“转型故事”仍然需要长时间发展。
要估计万物云的上市市值,或许可参考同业碧桂园服务、华润万象(1209.HK)及中海物业(2669.HK)约9.5倍至40倍的预测市盈率,如果取其平均25.8倍,以万物云今年首三个月盈利3.19亿元引伸到全年预计约12.76亿元计算,估计其市值仅约330亿港元。尤其是考虑当前不少物业开发商销售下滑或遭遇财务困境,在市场气气不佳的背景下,该公司恐怕难以达到筹资20亿美元的市场预期。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
赴港上市一波三折 天赐材料终获放行
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?
开发商的救命稻草 新城发Reits融资续命


