
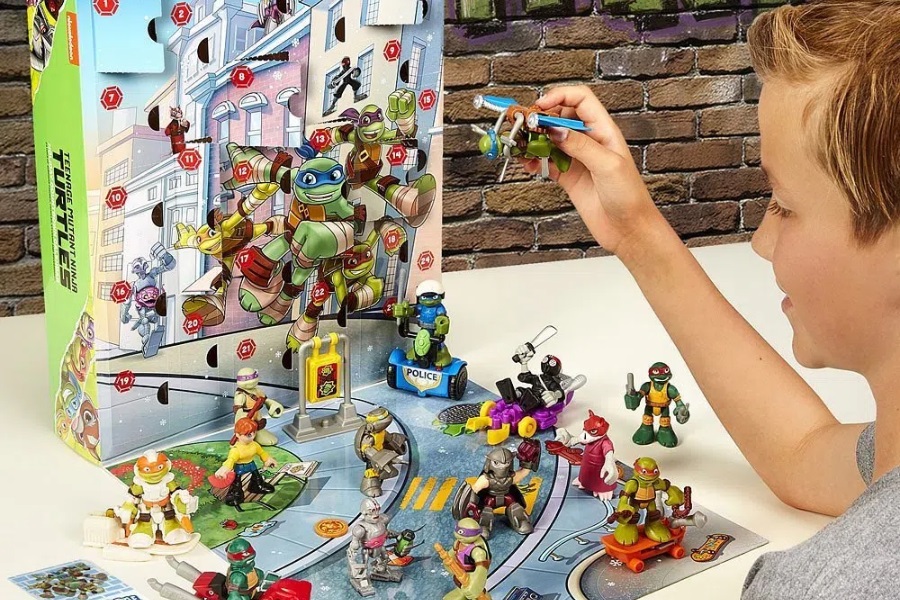
這家歷史悠久的香港玩具製造商去年收入和稅前利潤分別下降了16%和32%
重點:
- 彩星玩具去年收入和利潤均出現兩位數的下降,這導致其股價下跌3.3%
- 去年下半年,因美國消費者對通脹的擔憂,打擊公司主打產品忍者神龜系列玩具的銷量
譚英
玩具對孩子來說不過是玩物,但對彩星玩具有限公司(0869.HK) 來說,這可是門嚴肅的生意。因此,當這家歷史悠久的香港玩具製造商上周發盈警,去年利潤和銷售額大幅下滑時,投資者注意這一點,尤其是在公司2023年和去年上半年取得了強勁的業績之後。
具體來說,彩星玩具警告稱,2024年的收入將比2023年的11億港元,下降16%至9.31億港元(1.195億美元),而年度稅前溢利則大幅下降32%,從2.61億港元降至1.78億港元。
玩具行業是出了名的競爭激烈,且依賴於年底的節日銷售旺季,彩星玩具的收入放緩似乎就發生在這個時期。根據最新警告和早前發布的年中財報數據計,公司下半年的收入暴跌36.2%至4.68億港元,扭轉上半年28%的增長勢頭。
彩星玩具將業績疲軟歸咎於核心產品忍者龜的出貨量放緩,以及零售商在節假日期間打折促銷。公司表示,2023年忍者龜系列最新電影《忍者龜:變種大亂鬥》的上映促,進了忍者龜玩具的銷售,導致去年的銷量相對下降。
公告還提到了營銷和行政費用的增加,但部分被其「Godzilla x Kong」產品系列的積極貢獻所抵消,後者得益於2024年3月上映的電影《哥斯拉大戰金剛2:帝國崛起》。
股東們對這一壞消息的不滿是可以預見的,在消息公布後的一周內,彩星玩具的股價下跌了3.3%。彩星玩具上一次報告類似的壞消息是在兩年前,當時公司2022年收入下降了20%,利潤下滑了近80%。
此後,彩星玩具在接下來的一年半時間里,一直保持著連勝勢頭,2023年收入大幅增長了120%,利潤增長了23倍。公司去年上半年的業績延續了增長勢頭,收入同比增長 28%。這個六個月公司利潤也繼續增長,但增幅放緩至5%。
儘管公司的業務仍在增長,但它警告阻力正在加大。公司在8月發布的年中財報表示:「展望二零二四年下半年,預期受到過去數年通脹的累計影響下,全球多個市場的家庭生活開支預算仍然緊拙,致使其選購產品時更加著重價值。」根據研究機構Circana的數據,美國的玩具銷售額在2023年和2024年之間保持不變,為280億美元。
狠角色
隨著消費者支出不確定,加上美國針對中國推出新關稅,導致價格可能上漲,彩星玩具的前景會是怎樣?公司的命運與忍者龜緊密相連,40年前的1984年,《忍者龜》在漫畫界一炮而紅。彩星玩具於1987年買下了該系列漫畫的全球玩具總許可,其命運也隨著忍者龜的走紅而齊頭並進。
忍者龜在漫畫界仍然是一個狠角色,去年售出30萬本漫畫,並在40周年誕生紀念期間,激發了七部電影的創作。但彩星玩具的主要市場美國,現在對中國和香港的供應商來說似充滿了不確定性。去年上半年,美國市場佔該公司收入的70%,而特朗普最近對所有中國進口產品加徵收10%的關稅,這一措施在公司發布盈利預警的當天生效,可能會對價格敏感較高的玩具產生重大影響。
競爭對手布魯可(0325.HK)手握奧特曼和變形金剛系列玩具的授權,由於主要面向中國市場,受到的影響較小。與彩星玩具一樣,布魯可在2023年和去年上半年錄得強勁收入增長,儘管它也處於虧損狀態。即便如此,公司強勁的增長前景,吸引了大批投資者參與其上個月在香港的首次公開募股,幫助它籌集到了16億港元。
布魯可的股票在上市首日大幅上漲,至今仍較IPO價格上漲了近50%。它的市銷率 (P/S)為12.84倍,遠高於彩星玩具的0.57倍,表明布魯可在生產和銷售上,對中國的依賴贏得了投資者的青睞,儘管中國的經濟也在放緩。
彩星玩具是香港的傳奇企業之一,誕生於香港製造業鼎盛時期。創始人陳大河是最早將生產外包到中國內地的企業家之一,火爆的銷量一度讓其股票與怡和集團及長江實業這樣的藍籌股一樣受歡迎。彩星玩具從1978年開始,在美國建立以Playmates為品牌的玩偶和學齡前玩具分銷網絡,並於四年後在加利福尼亞州的埃爾塞貢多建立了美國總部,而它的主要客戶之一、芭比娃娃製造商美泰(MAT.US)的總部也位於這裡。其母公司彩星集團(0635.HK)於1984年成為首家在香港交易所上市的香港玩具企業。
中國有句老話,叫「富不過三代」,彩星的代際傳承現在正好處於第三代。公司現任主席陳光輝是創始人陳大河的孫子,他畢業於耶魯大學,於2021年12月被任命為董事會主席,此前曾在私募巨頭KKR任職。
如果說彩星玩具陷入困境,那麼母公司彩星集團的情況則更加糟糕。去年上半年,彩星集團的收入增長了23%,達到5.26億港元,這主要得益於其玩具子公司的貢獻。但在此期間,彩星集團卻陷入虧損,主要是由於香港房地產市場疲軟,而房地產市場是它的另一主要業務領域。
這導致彩星集團成為香港房地產低迷的受害者,因為它的幾乎所有投資都在香港,包括位於廣東道100號的彩星集團大廈。在第三代接班之際,對房地產的依賴對這家家族企業來說是個壞兆頭,因為房地產市場的低迷看上去不大可能很快緩解。玩具業務曾是彩星集團黯淡前景中的一個潛在亮點,但現在即便是玩具業務也可能受到迫在眉睫的中美貿易戰的威脅。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

廣汽引一汽入局 聯手對抗產業寒冬
業務穩健派息高 南順悶出投資價值
業績持續改善 為何蔚來股價屢創新低?
持續虧損債務沉重 海昌走在崩潰邊緣
新氧做大美麗生意 規模效益逐步浮現





