
大張旗鼓上市僅一年 每日優鮮已過「賞味期限」?
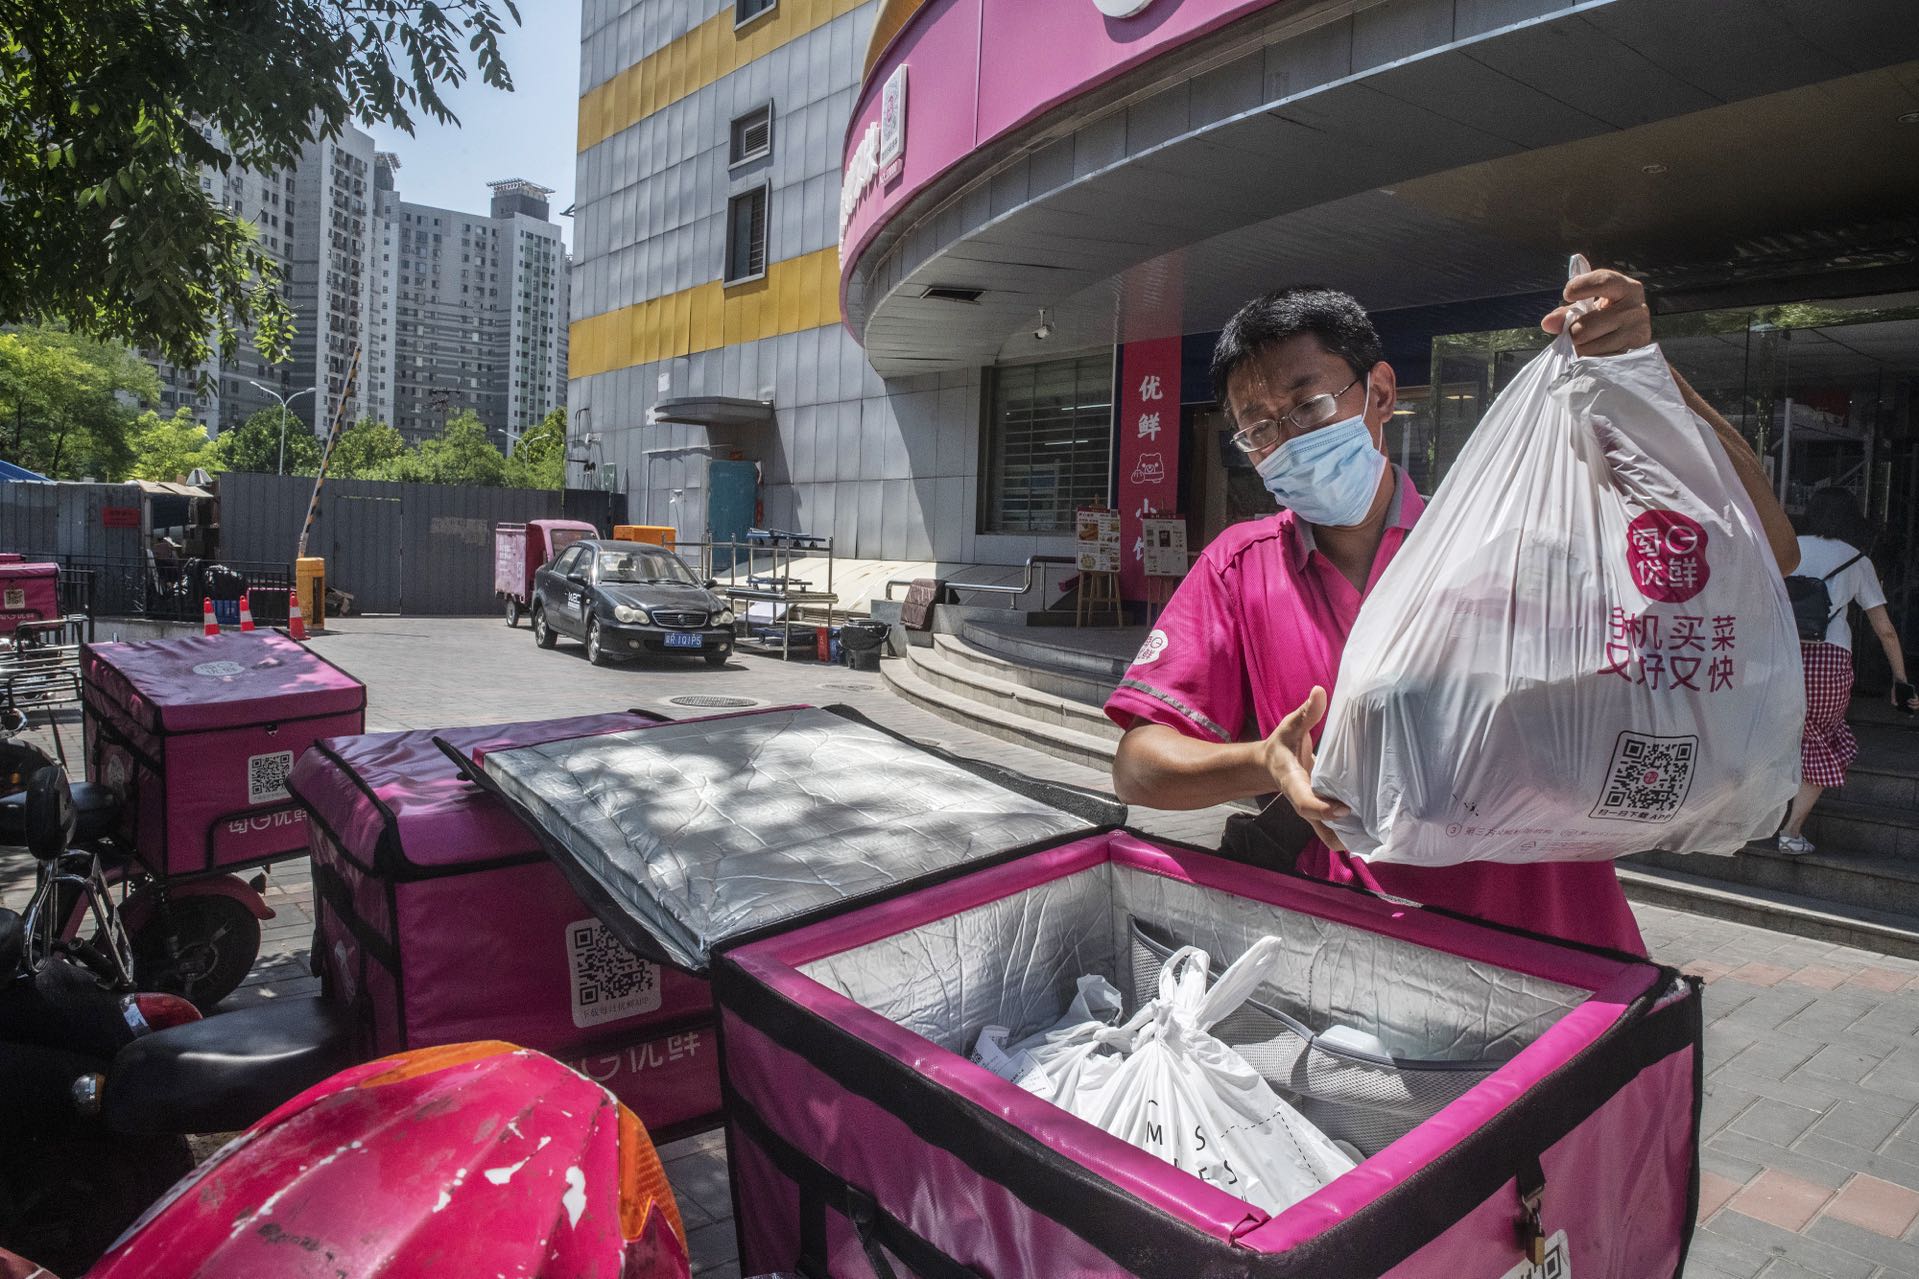
這家新鮮電商剛剛宣佈了董事會的重大人事變動,由於虧損日益擴大而且無望紓緩,該公司正面臨生存危機
重點:
- 每日優鮮宣佈了高層人事的重大變動,包括兩位聯席首席財務官辭職,其中一人也是三名辭職的董事會成員之一
- 與此同時,該公司正在面臨虧損擴大、巨額債務和大量拖欠前員工工資導致的現金短缺
梁武仁
一年之間,天壤之別。
就在一年前,每日優鮮(MF.US)還是一家市值數十億美元的新興創業公司。如今,這家中國新鮮食品配送服務的先驅正面臨一場生存危機,據說它已經裁掉了大部分員工,股價下跌至以美分計,很快就要一文不值了。現在,這家公司剛剛採取了最新措施,試圖通過宣佈重大的董事會和高管調整,來挽救這條快速下沉的船。
成立於2014年的每日優鮮,很可能面臨一條漫長而艱難的復甦之路——如果它能生存下來的話。這家公司首先需要展示其有朝一日實現盈利的能力,才會有人敢給它投錢。它可以通過出售資產在短期內渡過難關,這樣不僅能產生新的現金,還能精簡業務和降低成本。
如果它真的設法得到了急需的資金,該公司可能還需要按下商業模式的重新開機按鈕,向投資者證明為何它認為自己未來可以實現持續盈利。因為缺乏耐性的投資者,多數都會選擇暫時割肉離場。
每日優鮮「爆煲」過程中倒下的最新一張骨牌出現在上週末,該公司宣佈三名董事會成員辭職。其中包括聯席CFO王珺,以及去年年底才加入公司的另一位聯席CFO陳希。任命兩位新的獨立董事後,每日優鮮的網站現在只列出了三名董事會成員,包括創辦人兼CEO徐正,比去年6月公司IPO的時候少了兩位。這意味著每日優鮮實際上有了一個全新的董事會,雖然保留CEO作為唯一的執行董事可能不會讓剩下的投資者十分滿意,因為後者可能還是希望公司人事煥然一新。
為了能夠在一小時內送達新鮮雜貨而自豪的每日優鮮,從一開始就背負著提供快速服務所需的沉重成本結構,這大大拖累了它的收入。該公司的利潤率也受到來自叮咚買菜(DDL.US),以及拼多多(PDD.US)和美團(3690.HK)等互聯網巨頭的激烈競爭的侵蝕。
更糟糕的是,該公司在7月初承認誇大了去年首九個月的收入。此前,一個獨立的審計委員會從4月開始對其「次日達業務(今日下單,明天送達)」的交易進行審查。剛剛辭職的三名董事會成員之一朱寒松,曾作為獨立董事擔任該委員會的主席。自去年7到9月的季度之後,每日優鮮沒有發佈任何財務業績。
該公司稱,它解僱了所有參與欺詐交易的員工,同時指出,公司CEO和兩位CFO都與之無關。欺詐行為曝光後,每日優鮮現在面臨著大量指控其在IPO前財務資料造假的訴訟。被解僱的不只是欺詐案背後的員工。該公司據稱已經解僱了大多數員工,欠下了大量員工工資和如山的債務。
失敗的救助
隨著問題像滾雪球一樣越滾越大,該公司似乎在7月稍後迎來了一次小小的轉機,當時山西東輝集團同意向其注資約2億元。但兩周後,每日優鮮表示,該協議仍懸而未決,到目前為止,資金似乎還沒有到位。據報道,這迫使每日優鮮暫停了其主要的新鮮商品配送業務,該業務在去年前9個月約佔其收入的85%。
每日優鮮表示,這項業務能否恢復,取決於融資情況。該業務因送貨員騎著配備了粉色快遞箱的電動車而聞名。但是,就算它真的獲得了資金,該公司在目前的商業模式下還能挺多長時間,也遠未可知。
在截至2020年底的兩年裏,每日優鮮的現金持有量下降了一半以上,按美元計算約為1.41億美元(9.8億元),儘管它在2018年和2020年籌集了新的資金,以滿足燒錢之需。在去年一季度,每日優鮮又籌集了3.62億美元。而且該公司還從其IPO中籌得約2.73億美元,當時該公司的估值為25億美元。
每日優鮮的主要股東包括騰訊(0700.HK),它至今已從投資者那裏籌集了總計18億美元的資金,其中包括老虎全球管理公司和高盛管理的科技基金。剛剛辭職的獨立董事朱寒松和聯席CFO陳希,都曾在高盛工作了十餘年。
該公司的困境讓人想起咖啡連鎖店運營商瑞幸咖啡(LKNCY.US),後者也曾經是一個充滿野心的燒錢公司,後來承認捏造了數億美元的銷售額。但在經歷了包括破產申請在內的幾近死亡之後,它居然成功地實現了扭虧為盈,但每日優鮮由於目前還看不到盈利的商業模式,它能否做到同樣的事情還遠未可知。
資金短缺情況此後只會變得更糟,因為隨著主業務的停止,它的收入將受到巨大打擊,從而大大削弱了其產生現金的能力。即使山西東輝集團承諾的投資到位,可能也難以長期維持每日優鮮的業務。據彭博新聞社7月份的報道,該公司還希望通過出售其智慧新鮮市場業務來籌集約1億美元資金,該業務為新鮮農產品賣家提供各種服務,比如網店的建設。
週一,在宣佈董事會變動後的第一個交易日,每日優鮮的股價上漲了約2%。但該公司目前的股價極低,週一的收盤價只有0.12美元,而當初IPO的價格為13美元,這些股票很可能已經成為盯著破產公司股票的即日交易者的玩物。隨著公司為生存而戰,其中一些交易者可能會在大百分比的波動中賺到一些錢。但至少就目前而言,每日優鮮不太可能吸引任何認真的投資者購買它的股票。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章






