
全球肉食需求升溫 海大國際全速搶佔動物飼料賽道
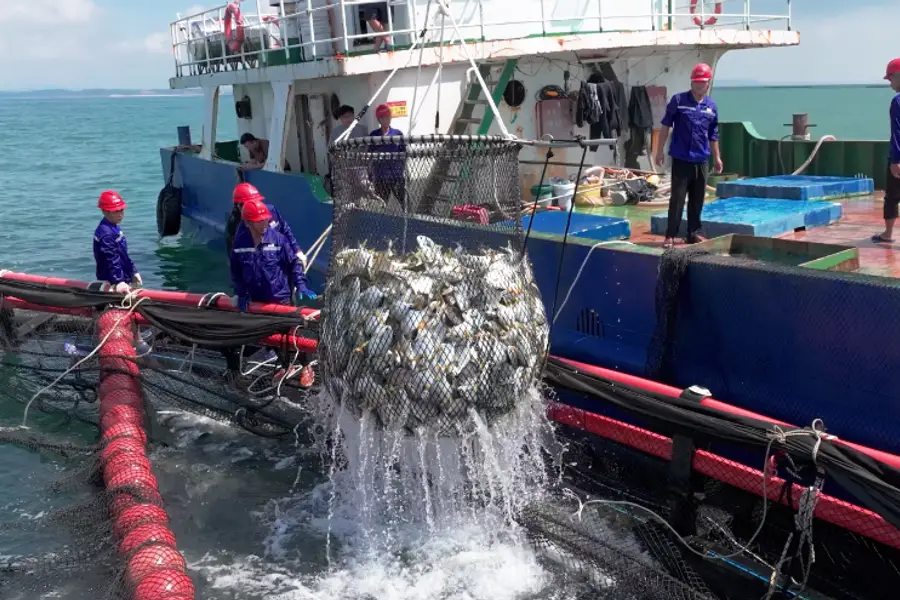
海大國際已申請在港上市,隨著全球收入水平提升、動物蛋白需求持續增長,公司被視為相關趨勢的受益者
重點:
- 海大國際為廣東海大集團分拆出的公司,已向香港交易所遞交上市申請,聯席保薦人包括摩根大通及中金公司
- 公司旗下高品質動物飼料及相關產品全部於中國以外市場銷售,使其業務不直接受到內地經濟放緩影響
梁武仁
隨著全球收入水平提升,對肉類與水產品的需求持續擴大,為現代畜牧與水產養殖提供飼料的企業,正站在最有利的位置,有望直接受惠於這一趨勢並提升盈利能力。
在眾多受惠者之中,海大國際控股有限公司正計劃透過在香港上市充實資金,向投資者展示一家以科技為核心、已在全球多個快速增長的市場建立據點的農業企業。這家動物飼料製造商由中國農業龍頭廣東海大集團分拆而成,並於上周遞交上市申請,聯席保薦人包括摩根大通及中金公司。引入多家重量級投行,顯示公司有意透過此次招股集資相當規模的資金。
儘管海大國際只是眾多把握香港IPO市場回暖機遇的企業之一,但在目前近400家排隊上市的申請人中,公司仍因兩個特點而顯得格外突出。
首先,海大國際刻意強調自身的科技屬性,藉此與傳統農業企業劃清界線,並將自身定位於快速擴張的農業科技(AgTech)賽道。在長達536頁的上市文件中,「科技」一詞共出現130次,並被納入其使命表述——「以科技賦能農業」。
從表面看,海大國際的核心業務未必顯得高度科技化,其主要產品仍是水產動物(如蝦類、魚類)以及家禽與生豬的飼料為主。不過,公司透過「育種—飼料—動物健康」的一體化模式,為養殖戶提供從優質種苗、優化配方飼料,到動物疾病預防產品的一站式解決方案。這種產品與服務之間的高度協同,有助於提升客戶黏著度,並改善整體利潤水平。
科技在公司三大業務板塊中均扮演關鍵角色,透過先進的親本選育與基因管理技術,海大國際可培育出具備更高抗病能力、成長速度更快的魚類與蝦類;同時,公司亦運用技術手段改良飼料配方,以提升動物健康並提高自身生產效率。此外,公司還研發環境調節劑、益生菌、免疫增強劑等動物保健產品,進一步提升養殖效率。
另一個引人注目的特點是,海大國際的收入全部來自中國以外市場,名副其實體現「國際」二字。這使公司業務不易受到中國經濟環境變化影響。在內地經濟結束多年高速增長、多數產品需求趨緩的背景下,這正是許多中國企業當前力圖實現的目標。在此環境下,不少中資企業將全球化布局視為重要的地域分散策略,而海大國際早已率先完成這一步。
財務表現穩健
從財務表現來看,海大的全球化、科技導向策略似乎正在奏效。去年首九個月,公司收入按年大增三分之一,達到112億元,增速高於其2024年全年錄得的27%,當年總收入為114億。
更關鍵的是,公司的盈利能力正在改善。毛利率由2023年的12.9%,上升至去年前三季的16.8%。海大在上市文件中引述第三方研究指出,其採購成本低於行業平均水平,而較高的毛利率主要得益於「集中採購+本地採購」並行的雙重採購模式,以及配方創新。
穩定的利潤率亦使海大保持良好盈利狀態,其盈利增速明顯快於收入增長。去年首九個月,公司利潤按年增長58%,至7.98億元,已大幅超越2024年全年的盈利水平。
相關業績反映,隨著人口增長及收入水平提升推動肉類與水產品消費,全球動物飼料需求持續擴大,海大正受惠於這一趨勢。公司在申請文件中引述第三方研究指出,其專注的水產飼料全球市場,預計於2025年至2029年間年均增長3.9%。
海大的銷售重心集中於亞洲、中東及南美等新興市場。越南曾是其最大市場,2023年時佔總收入高達71%;至去年,該比例已降至略低於60%,反映公司正透過策略性布局推動收入來源的地域多元化。與此同時,厄瓜多爾及埃及市場的銷售額顯著增長,兩地合計在去年首九個月已佔公司總收入逾20%。此外,海大亦於印度、孟加拉及印尼設有生產基地。
不過,海大面臨的風險亦相當多,公司在招股書中以超過50頁篇幅專門披露相關風險。其中,原材料價格波動對其影響尤為顯著,若價格急升,可能迅速侵蝕甚至完全抹去利潤空間;此外,疫病爆發及自然災害亦可能重創其客戶,導致產品需求急挫。
公司對越南及少數新興市場的高度依賴,亦使其面臨區域經濟下行、政治不穩、匯率波動及監管政策變化等多重風險。另一項值得注意的風險在於,海大有相當比例的銷售款項並非透過客戶名下的銀行帳戶結算。公司表示,這在越南及埃及屬常見做法,但該安排可能令公司及其客戶面臨潛在的詐騙、洗錢及逃稅指控風險。
可與海大作比較的上市公司包括大型一體化飼料及養殖企業新希望六和(000876.SZ)。新希望六和股價在過去五年累跌近60%,或反映投資者對中國經濟前景不穩、可能削弱肉類及農產品消費需求的憂慮。即使股價大幅回落,新希望六和的市盈率(P/E)仍高於40倍,但市銷率(P/S)僅約0.3倍。
與新希望六和不同,海大並不依賴中國市場,但仍需承受新興市場普遍存在的不確定性。不過,其市場布局相對分散,有助降低區域集中風險。科技導向的策略,亦使其在新興市場動物蛋白產業中具備吸引力。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
科大智能重整後赴港 靠電力老本行撐增長
匯損拖低福耀盈利 智能玻璃仍待放量
搭上英偉達自駕計劃 五一視界尋求收入突破
協鑫擬購鋰電材料資產 勢打造第二增長引擎
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗




