Haid makes fish feed

海大国际已申请在港上市,随着全球收入水平提升、动物蛋白需求持续增长,公司被视为相关趋势的受益者

重点:

  • 海大国际为广东海大集团分拆出的公司,已向香港交易所递交上市申请,联席保荐人包括摩根大通及中金公司
  • 公司旗下高品质动物饲料及相关产品全部于中国以外市场销售,使其业务不直接受到内地经济放缓影响


梁武仁

随着全球收入水平提升,对肉类与水产品的需求持续扩大,为现代畜牧与水产养殖提供饲料的企业,正站在最有利的位置,有望直接受惠于这一趋势并提升盈利能力。

在众多受惠者之中,海大国际控股有限公司正计划透过在香港上市充实资金,向投资者展示一家以科技为核心、已在全球多个快速增长的市场建立据点的农业企业。这家动物饲料制造商由中国农业龙头广东海大集团分拆而成,并于上周递交上市申请,联席保荐人包括摩根大通及中金公司。引入多家重量级投行,显示公司有意透过此次招股集资相当规模的资金。

尽管海大国际只是众多把握香港IPO市场回暖机遇的企业之一,但在目前近400家排队上市的申请人中,公司仍因两个特点而显得格外突出。

首先,海大国际刻意强调自身的科技属性,借此与传统农业企业划清界线,并将自身定位于快速扩张的农业科技(AgTech)赛道。在长达536页的上市文件中,“科技”一词共出现130次,并被纳入其使命表述——“以科技赋能农业”。

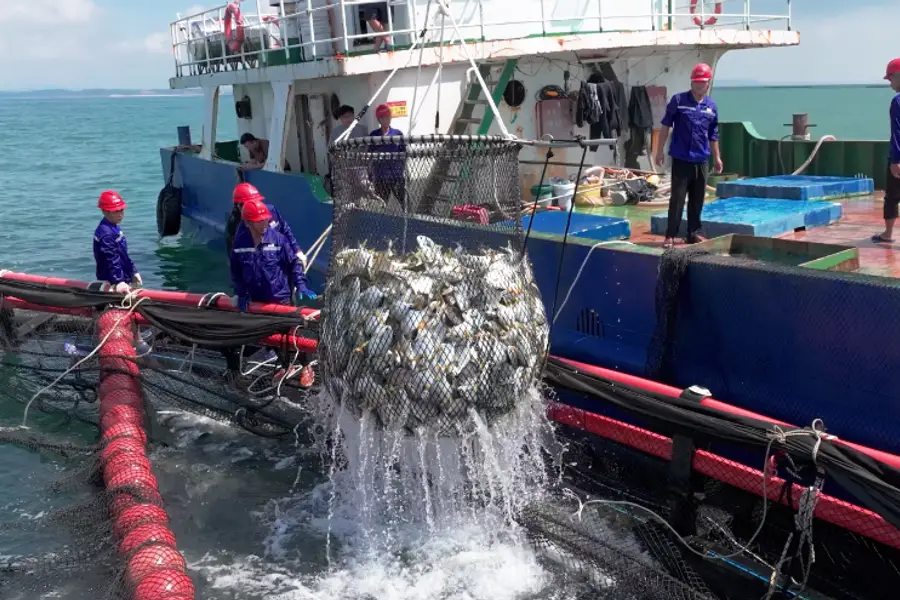
从表面看,海大国际的核心业务未必显得高度科技化,其主要产品仍是水产动物(如虾类、鱼类)以及家禽与生猪的饲料为主。不过,公司透过「育种—饲料—动物健康」的一体化模式,为养殖户提供从优质种苗、优化配方饲料,到动物疾病预防产品的一站式解决方案。这种产品与服务之间的高度协同,有助于提升客户黏着度,并改善整体利润水平。

科技在公司三大业务板块中均扮演关键角色,透过先进的亲本选育与基因管理技术,海大国际可培育出具备更高抗病能力、成长速度更快的鱼类与虾类;同时,公司亦运用技术手段改良饲料配方,以提升动物健康并提高自身生产效率。此外,公司还研发环境调节剂、益生菌、免疫增强剂等动物保健产品,进一步提升养殖效率。

另一个引人注目的特点是,海大国际的收入全部来自中国以外市场,名副其实体现“国际”二字。这使公司业务不易受到中国经济环境变化影响。在内地经济结束多年高速增长、多数产品需求趋缓的背景下,这正是许多中国企业当前力图实现的目标。在此环境下,不少中资企业将全球化布局视为重要的地域分散策略,而海大国际早已率先完成这一步。

财务表现稳健

从财务表现来看,海大的全球化、科技导向策略似乎正在奏效。去年首九个月,公司收入按年大增三分之一,达到112亿元,增速高于其2024年全年录得的27%,当年总收入为114亿。

更关键的是,公司的盈利能力正在改善。毛利率由2023年的12.9%,上升至去年前三季的16.8%。海大在上市文件中引述第三方研究指出,其采购成本低于行业平均水平,而较高的毛利率主要得益于“集中采购+本地采购”并行的双重采购模式,以及配方创新。

稳定的利润率亦使海大保持良好盈利状态,其盈利增速明显快于收入增长。去年首九个月,公司利润按年增长58%,至7.98亿元,已大幅超越2024年全年的盈利水平。

相关业绩反映,随着人口增长及收入水平提升推动肉类与水产品消费,全球动物饲料需求持续扩大,海大正受惠于这一趋势。公司在申请文件中引述第三方研究指出,其专注的水产饲料全球市场,预计于2025年至2029年间年均增长3.9%。

海大的销售重心集中于亚洲、中东及南美等新兴市场。越南曾是其最大市场,2023年时占总收入高达71%;至去年,该比例已降至略低于60%,反映公司正透过策略性布局推动收入来源的地域多元化。与此同时,厄瓜多尔及埃及市场的销售额显著增长,两地合计在去年首九个月已占公司总收入逾20%。此外,海大亦于印度、孟加拉及印尼设有生产基地。

不过,海大面临的风险亦相当多,公司在招股书中以超过50页篇幅专门披露相关风险。其中,原材料价格波动对其影响尤为显著,若价格急升,可能迅速侵蚀甚至完全抹去利润空间;此外,疫病爆发及自然灾害亦可能重创其客户,导致产品需求急挫。

公司对越南及少数新兴市场的高度依赖,亦使其面临区域经济下行、政治不稳、汇率波动及监管政策变化等多重风险。另一项值得注意的风险在于,海大有相当比例的销售款项并非透过客户名下的银行帐户结算。公司表示,这在越南及埃及属常见做法,但该安排可能令公司及其客户面临潜在的诈骗、洗钱及逃税指控风险。

可与海大作比较的上市公司包括大型一体化饲料及养殖企业新希望六和(000876.SZ)。新希望六和股价在过去五年累跌近60%,或反映投资者对中国经济前景不稳、可能削弱肉类及农产品消费需求的忧虑。即使股价大幅回落,新希望六和的市盈率(P/E)仍高于40倍,但市销率(P/S)仅约0.3倍。

与新希望六和不同,海大并不依赖中国市场,但仍需承受新兴市场普遍存在的不确定性。不过,其市场布局相对分散,有助降低区域集中风险。科技导向的策略,亦使其在新兴市场动物蛋白产业中具备吸引力。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

超额认购73倍 星环科技午收微跌2%

AI基础设施软件提供商星环信息科技(上海)股份有限公司(6727.HK)周一首日在港挂牌,平开之后股价微跌,早盘收报47.82港元,较发行价低2.4% 公司发售1,401万股,每股售价49港元,募资净额近6.3亿港元,公开发售录得超额认购近73倍,国际配售超额仅0.42倍。共有两名基石投资者,认购150.7万股,占全球发售股份的10.75%。 2025年星环信息收入同比上升20.6%至4.47亿元,亏损则收窄28.6%至2.45亿元。今年上半年的收入为1.74亿元,同比上升14.1%,亏损则由去年同期的1.43亿元收窄至1.13亿元。 募资所得的30%将用于研发及创新,20%用于升级及扩展产品及解决方案,15%用于加强销售渠道及建设团队,5%用于提升商业化能力及品牌影响力,20%用于战略投资,余下一成作营运资金。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Yatsen finds beauty in tech

逸仙电商押注AI与生技 寻找美妆新增长

随着中国消费者越来越追求个性化产品,逸仙电商正运用科技进行新成分发掘等工作 重点: 随着消费者寻求更能满足个人需求的护肤品及化妆品,逸仙电商正转向采用AI及其他高科技手段 由于毛利率下滑,加上大举投入营销,逸仙电商第二季度按非公认会计准则计算再度录得亏损    余特莉 逸仙控股有限公司(YSG.US)过去最广为人知的,是遍布中国的完美日记门店所销售的日常彩妆及护肤产品。但如今,面对竞争激烈的中国市场,逸仙正转向AI、生物科技研究及自动化制造,以寻求竞争优势。随着消费者日益成熟,他们追求的是更前沿的新产品,而不只是换上更漂亮包装的旧产品。 在其与韩国科丝美诗(192820.KS)合资设立的广州制造基地,这家纽约上市公司将自动化生产及新一代质量控制系统,与AI辅助的成分发掘、配方开发及临床评估相结合,以加快推出针对不同需求的新型美妆产品。 这座占地78,000平方米的先进制造基地于2023年投产。公司称其为亚洲最大的单体化妆品工厂,作为旗下多个产品线的生产枢纽,包括DR.WU达尔肤、完美日记、小奥汀及皮可熊。咏竹坊上周在广州一场媒体活动中实地参观了这座大型厂房。该基地是公司推动产品开发、制造及质量保证一体化的重要一环。与此同时,公司正快速扩大护肤业务,该业务去年已超越较早发展的彩妆业务,成为最大收入来源。 聚焦中国市场 逸仙董事长黄锦峰上周带领记者参观该基地时表示,中国仍是公司的首要市场,但公司也在探索全球市场的机会。他说:“我们正开始把产品带到亚洲和欧洲,以及其他潜在市场。” 谈到营销开支升至收入的70%以上,黄锦峰表示,逸仙的盈利能力一直稳步改善,并指出公司去年按非公认会计准则计算已实现全年盈利。他解释,逸仙仍会持续投资品牌建设,因为旗下现有品牌的潜力尚未完全释放。他补充,这些投入已开始提升品牌知名度,并改善消费者对品牌的认知。 在逸仙旗下包括法国科兰黎、DR.WU达尔肤及伊芙珑在内的护肤业务成为主要增长引擎之际,公司正推进上述策略。截至今年6月的三个月,公司收入同比增长5.1%至11.4亿元。 季度内,公司护肤品牌收入大增40.4%,占总销售额逾70%,一年前这一比例才刚突破50%。较早发展的彩妆业务收入则下跌35.8%,反映完美日记及其他彩妆品牌在竞争拥挤的中国市场仍持续承压。 两项业务表现分化,凸显逸仙向护肤转型的趋势。公司发展初期,凭借积极的数字营销、明星合作及社交电商,完美日记一度成为中国最知名的彩妆品牌之一。但随着消费者日益谨慎,加上拥挤市场中来自本土及国际对手的竞争加剧,这一模式正面临压力。 逸仙第二季度录得净亏损9,080万元,较一年前亏损1,950万元大幅扩大。公司期内按非公认会计准则计算亦录得9,940万元亏损,而一年前按此口径仍录得盈利。毛利率由78.3%降至73.9%,显示公司在向护肤业务转型过程中仍面临挑战。 在经营指标承压之际,逸仙股价过去52周已跌去超过四分之三,不仅回吐2025年上半年强劲反弹的全部涨幅,更进一步下跌。 新品牌 被问及是否考虑收购其他护肤品牌或寻求新的合作关系时,黄锦峰表示,逸仙目前仍专注于现有品牌组合,但不排除物色其他具有强大品牌价值及良好产品表现的资产。 黄锦峰说:“多品牌策略从公司成立第一天起,就是公司愿景的一部分。”他补充,逸仙看到将护肤技术应用于彩妆的潜力,包括推动“彩妆护肤化”。公司早在2023年便已推出这类产品。 DR.WU达尔肤品牌总经理陈炎(Johnny Chen)表示,公司针对消费者的产品布局正越来越聚焦于功效护肤。在这一领域,消费者寻求的是针对特定肌肤问题的产品,而非宽泛、笼统的美容功效诉求。他补充,随着中国消费者对成分、功效及自身需求的了解加深,他们正转向更专业化的护肤产品。 陈炎以DR.WU达尔肤的杏仁酸毛孔紧致化妆水为例指,该产品过去数年均录得三位数同比增长,今年初亦延续这一增势。 公司表示,AI也正在改变消费者研究产品的方式。越来越多人不再被动接受网红及媒体的推广信息,而是使用AI工具,根据自己的年龄、肤质及特定肌肤问题寻找相应答案,从而更主动地评估各种可能的解决方案。 公司正大举投入研究,以科研成果支撑其产品宣传。自2022年以来,逸仙已投入超过7.7亿元进行产品研发,最近一季度研发开支约占收入3.3%。公司在上海、广州及法国图卢兹设有研发中心。 据公司资料,位于广州市从化区的广州中心设有一个3,000平方米的检测中心,仪器设备价值超过1,000万元。该中心监测超过50项高于一般行业标准的质量指标。 其工厂亦使用自动化机械臂及自动导引车进行物料搬运及包装。逸仙表示,太阳能、废水回收及净化系统也是其可持续发展及提升效率计划的一部分。 逸仙首席科学官承静指出,公司与全球科学家合作,并参与联合研究计划。公司在欧洲的研发布局,也有助其研究亚洲与欧洲消费者之间的差异,并把相关洞察运用于产品开发。 AI是这项工作的关键一环。逸仙表示,公司很早便开始建立AI能力,并已将其应用于旗下所有品牌,而不只是DR.WU达尔肤。公司表示,正利用AI工具筛选活性成分、识别生物标志物,以及探索不同成分的组合,以提升功效。公司亦正利用AI开发新分子,其中部分仍处于研发阶段。 逸仙指出,公司率先在中国利用AI分子对接技术识别出3种PDRN功效增强成分,从而提升产品的抗衰老功效。公司称,这项技术把成分发掘所需时间由数年缩短至仅数个月。…

上市八年仍陷亏损 111集团创办人出手私有化

医药零售商111集团(YI.US)周四宣布,随着公司转向新的轻资产业务模式,第二季收入下滑,亏损亦进一步扩大。同日,公司另行披露,收到由管理层牵头的私有化要约。 111集团第二季收入为23亿元(3.43亿美元),较去年同期的32亿元下降28.3%。其中,公司核心B2B业务的商品销售收入按年下降28.9%至22.2亿元;规模较小的B2C业务商品销售收入则下降7.3%至5,520万元。 公司第二季录得净亏损3,910万元,较去年同期的1,950万元亏损进一步扩大。 在另一份公告中,公司表示,已收到一个包括两名创办人兼联席董事长于刚及刘峻岭在内的买方团提出私有化建议。买方提出以每股美国存托股(ADS)4.52美元收购公司,较前一交易日3.38美元的收市价溢价33.7%。 111集团股价周四上涨7.3%,收报3.54美元,但仍较私有化出价低21.7%。 111集团于2018年以每股ADS 14美元的发行价上市,当时希望以中国庞大医药市场的增长潜力吸引投资者。不过,公司作为药品中间销售商的业务定位令利润率长期偏低,上市以来每年均录得亏损,其股份亦始终未能获得投资者青睐。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

环球新材国际拟发可换股债 净筹12.81亿元

珠光颜料制造商环球新材国际控股有限公司(6616.HK)周五公布,拟发行本金总额13亿元人民币、以港元结算的3.25%可换股债券,2027年9月到期,初始换股价每股10.93港元,较9月17日收市价9.50港元溢价约15.05%。 若全数换股,将涉及约1.39亿股,相当于扩大后股本约10.02%。公司预计发债净筹约12.81亿元(1.91亿美元),其中95%用于现有债务再融资,包括为同步购回旧可换股债券提供资金,其余5%用于补充营运资金及一般企业用途。 公司同时拟购回今年1月发行的4.25%可换股债券,购回价为本金的103%加应计利息。截至公告日,已有合资格持有人承诺出售本金约9.9亿港元债券,剩余未偿本金约1,000万港元;购回后相关债券将被注销。 公司股价周五高开,至中午休市报9.565港元,升0.68%。该股过去六个月升17.6%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里