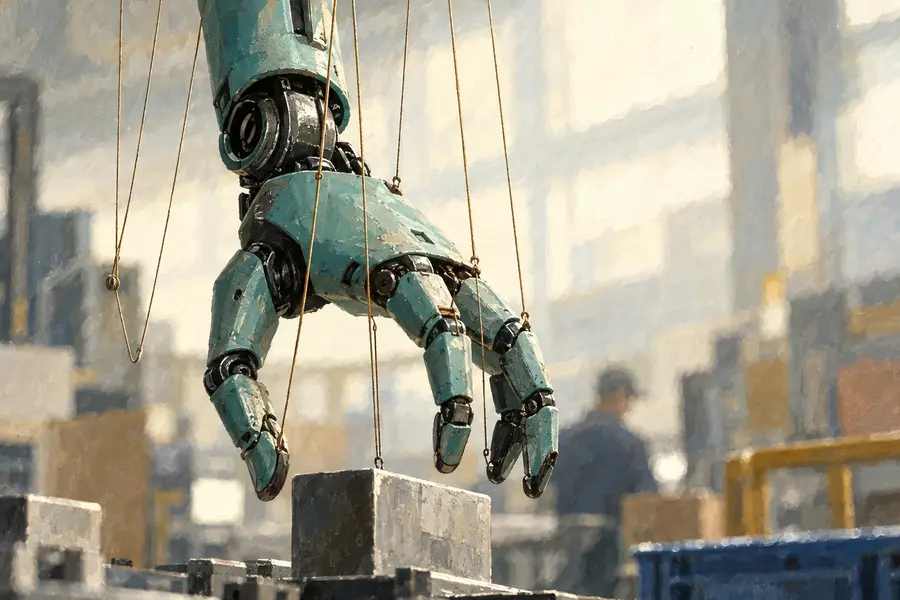
humanoid robots are still more about showmanship

人形机器人出货高速增长,但逾六成应用仍集中于表演及科研。从量产走向工厂,泛化能力、量产一致性与回本周期,仍是商业化必须跨过的关卡


财联社Marketwatch专栏

近年来,机器人应用一直是中国最受瞩目、最具想象力的高精尖产业。如今,随着头部企业叩开万台级量产的大门,文娱表演和数据科研却仍占据六成以上的应用场景,而工业与服务领域的渗透才刚刚起步。在高热度之下,目光更多投向了聚光灯熄灭之后的现实命题:这些造价不菲的人形机器人,究竟能在哪些场景里真正“干活”,又能否真正实现商业可行?

应用仍偏表演科研

2026年上半年,全球人形机器人出货量达到2.2万台,同比增长近300%。中国国内市场同样呈现高速增长态势,仅人形机器人单一品类年内销量已达万台级别,同比增长9倍。部分头部主机制造商已形成或即将形成年产万台级的产能储备,硬件关键零部件已实现规模化量产。

然而,出货量的高增长并不等同于商业化应用的实质性突破。从全球销售用途结构来看,当前市场呈现明显的结构性失衡特征:文娱表演类占比达33.6%,数据生产与科研用途占27%,两者合计超过六成;服务引导领域出货量占比约19%;而真正进入智能制造和仓储物流环节的份额不足两成。这意味着,机器人作为生产力工具嵌入一线场景仍十分有限。

上述数据揭示了一个核心矛盾:行业已具备万台级交付的制造能力,但真实的生产性应用场景尚未成为需求主力。行业虽已分化出头部企业的量产能力,但大量参展产品仍停留于表演功能为主的技术演示阶段,从舞台到工厂仍有漫长的路需要跨越。

卡在三道门槛

事实上,从舞台到真实产业的应用主要面临三重核心障碍。

第一是具身智能的泛化能力严重不足。尽管当前系统在固定场景下具有良好的任务成功率,但一旦更换物品或环境成功率便会大幅下滑,这直接限制了机器人在复杂多变真实场景中的可应用性。此外,目前行业在视觉-语言-动作等大模型架构上尚未形成可统一落地的技术路径。人形机器人需在小脑运控能力的基础上叠加大脑的推理与任务分解功能,并实现大小脑的精准协同——这是目前技术体系中最为薄弱的一环。

即便智能问题得以缓解,量产环节的工程化挑战同样严峻。由于缺乏统一的行业国家标准,批次间一致性难以保障,成为一大核心痛点。从万台级产能规划到万台级稳定交付,制造效率、良率以及软硬件标准化体系尚未完整建立。这意味着,行业还没有一套经过验证的体系来保证产品的一致性、稳定性和可靠性。

而最终决定商业命运的,是经济模型是否跑得通。工业客户的采购决策遵循硬性逻辑:只有当机器人在2-3年内回本时,才会形成批量采购。当前高昂的物料成本(BOM成本),使得人形机器人仅能在部分招工难、人力成本高的工位具备替代经济性。

商业化分阶段推进

在明确瓶颈之下,行业普遍认为人形机器人的商业渗透将呈阶梯式推进。巡检、安防等高危领域已率先放量;第二梯队是工业搬运、仓储分拣等高体力消耗场景,已有实际案例切入工厂组装、咖啡制作等相对标准化的操作线;在这之上机器人应用将向复杂度更高的商业服务领域延伸。而C端家庭场景则预计将面对最为漫长的落地周期,并且首批进入家庭的机器人可能是陪伴与交互型,后续才能实现复杂家务劳动。

更值得关注的是,部分场景已开始采用“人机协同”方案,例如在机场行李转运中,机器人处理约80%的标准件,人工处理20%的异形件,以实现效率与可靠性的最大化。同时,部分企业尝试从卖设备转向按作业件数计费,即供应商为服务结果负责。这一模式若能跑通,将从根本上降低客户的采购决策门槛。

回望两年前,人形机器人展台上最不缺的是对未来天花乱坠的想象,而今天的行业对话已落脚于良率、复购率与投资回报周期这些沉甸甸的现实词汇。万台级出货量是一座里程碑,但它无法与生产力革命划上等号。但从高危巡检到工业搬运,从人机协同到按效果付费,行业正一步步缩短展台与现场之间的距离。

财联社Marketwatch专栏提供有关中国各行业的洞察与分析。他们的联络方式:liujingyi@cls.cn

欲订阅咏竹坊每周免费通讯,请点击这里
新闻

为转变业务铺路 宏力任命张维淳为董事长

冷轧钢生产商宏力集团股份有限公司(HLP.US)周二宣布更换董事长,并有一名独立董事辞职。公司表示,两项人事变动均出于个人原因。9月29日起,张维淳正式出任公司新任董事长,Yang Chenglong则于同日退出董事会。 张维淳接替了前任董事长刘杰,刘杰将继续担任宏力CEO,但也已辞去公司董事职务。 张维淳拥有金融背景,自2015年起一直担任私募股权基金管理机构H Alpha Management的管理合伙人。目前,宏力正寻求业务多元化,尝试从核心的冷轧钢业务向清洁能源和固态锂电池技术领域拓展,张维淳正是在此背景下走马上任。 宏力去年营收同比增长39%,从前一年的1,410万美元增至1,960万美元。公司去年实现利润194万美元,成功扭转了2024年亏损188万美元的颓势,顺利扭亏为盈。 人事变动消息公布后,宏力股价在周二上涨2%。该股今年累计涨幅达142%,其中过去一个月内就上涨了76%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

港证券业上半年盈利517亿元 交易额创纪录

香港证监会周二公布,2026年上半年证券业净盈利达517亿港元(65.88亿美元),较去年下半年增加21%。按去年同期公布的289亿港元计算,按年增幅约79%。 今年1月至6月,证券经纪行交易总额达149万亿港元,较去年下半年增加24%,创历史新高;按去年同期的99.2万亿港元计算,按年增加约50%。交易活动增加、投资者参与度提升及支出下降,带动行业盈利增长。 截至6月底,活跃客户人数较去年下半年增加10%,至约570万。收入方面,交易佣金及利息收入增加13%至454亿港元,部分抵销资产管理相关费用收入下跌21%至244亿港元的影响,行业总收入大致持平。开支及利息支出则减少2%。 证监会中介机构部执行董事叶志衡表示,盈利改善主要受惠于交易活动及投资者参与度提升。当局将继续与业界合作,加强风险管理、营运韧力及操守标准,巩固投资者信心。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
Yudo makes thermal systems

柳道控温有道 能否炒热上市行情?

热流道系统制造商柳道正筹备赴港上市,以盈利及现金流稳定的行业龙头定位争取投资者支持 重点: 柳道实业已提交香港上市申请,拟募资扩充及提升生产能力,并加大研发投入 公司生产用于制造过程中热管理的热流道系统,凭垂直整合模式维持高利润率,并产生充裕现金流    梁武仁 在投资者热衷追逐最新尖端科技的年代,柳道实业控股有限公司的业务大概难以令人眼前一亮。但这家正筹备赴港上市、看似平淡却能不断产生现金的企业,在充斥耀眼却亏损连连公司的市场中,或许反而是难得的瑰宝。 这家精准控温系统制造商已委任大型投行中金公司及中信证券为上市联席保荐人,希望凭借领先同业的全球布局、强劲现金流及高利润率,吸引投资者目光。根据上周提交的申请文件,公司计划将募资所得用于扩充及提升生产能力,并加大研发投入。柳道也在物色海外收购机会,一旦出现合适目标,手上多些现金便能派上用场。 对急于寻找柳道与人工智能关联的人来说,“热管理”或许会让人联想到忙碌运转的数据中心内,为英伟达芯片降温的低温液冷板。的确,对这些耗电庞大的设施而言,温度控制至关重要。 但人工智能爱好者可能要失望了,这些功能与柳道的热管理业务毫无关系。公司的产品主要用于塑料注塑成型,具体来说,就是所谓的热流道系统。这些系统透过加热分流板组件及温度控制器,让熔融树脂在金属模具内顺畅流动,用来制造汽车仪表板、洗衣机门、瓶盖以至家用容器等各种产品。 这类热管理业务与光芒四射的人工智能相距甚远,市场规模却十分庞大。根据柳道招股文件引述的第三方资料,随着制造商推进生产线现代化,这个市场的年度规模预计到2030年将较2025年增长近30%,达约4,050亿美元。其中,仅柳道专注的热流道系统领域,2025年的全球销售额便达30亿美元。 多项结构性转变正推动市场发展,电动车轻量化需要结构精密的工程塑料零部件,环保规定促使工厂加工品质各异的再生树脂,业界亦朝自动化、零废料注塑成型迈进。在这些因素带动下,热流道系统市场在2026年至2030年这五年间的复合年增长率,预计将由此前五年的1.5%加快至5.2%。 柳道在把握这些趋势方面占据有利位置。公司在招股文件中表示,按收入计算,柳道是全球最大的热流道系统供应商,2025年市场份额为12.5%。公司的收入增长虽谈不上惊人,近年却略快于整体行业。2024年销售额增长约1.6%至3.73亿美元,去年再增2%至3.81亿美元。 柳道毋须依靠收入高速增长,也能产生现金。这与不少备受瞩目的科技企业形成鲜明对比:它们收入急增,却也迅速消耗现金,迟迟难以获利。凭借关键部件全部自行生产的能力及运营规模,柳道的毛利率超过50%,对一家制造商而言相当突出。 柳道在全球拥有13座工厂,包括按建筑面积计为全球最大的热流道系统专用工厂——苏州超级枢纽工厂,并在39个国家的83个地点开展业务。 客户忠诚度高 柳道另一项优势是客户忠诚度高,超过90%的收入来自回头客。公司的热流道系统高度定制化,需要定期维护、更换部件及升级软件,这些服务能在产品整个使用周期内带来额外收入。 这些优势令柳道的业务稳定获利。公司2025年按国际财务报告准则录得净亏损,但纯粹是可转换优先股公允价值的非现金会计调整所致。按照国际会计规则,这类上市前发行的金融工具被列为负债。当公司在上市前估值上升,相关负债的账面价值也随之增加,形成纯粹由会计处理产生的亏损。完成上市后,这些股份便会自动转为普通股,日后也就不会再因这些金融工具产生非现金费用。 剔除这类非经营项目后,柳道2025年的经调整净利润为8,790万美元,净利润率达23.1%,表现稳健。更理想的是,公司经营活动所得现金流量净额超过8,800万美元,相当于几乎每一美元利润都转化为现金。 不少重资产工业制造商的利润,经常被不断增加的存货或尚待收回的应收款占用。柳道的业务模式则受惠于客户为定制热流道系统预先付款,以及回头客带来的稳定现金流入。因此,公司的利润不只是账面数字,而是实实在在流入的现金。 这也反映在派息上。公司过去三年每年均向普通股股东派息,其中2024年派发5,800万美元,去年派发2,600万美元,并表示上市后可能继续作出类似派息。 不过,柳道也有结构性弱点,今年上半年收入同比下降3.4%,便稍令人担忧。这凸显公司的销售高度集中于少数地区:尽管强调业务遍及全球,大中华区仍占销售额56.1%,韩国亦占16.7%。一旦东亚制造业活动放缓,或地缘政治摩擦升温,柳道便可能迅速受到冲击。 其他上市制造设备公司的目前估值,可为柳道提供参考。 其中,按产量计为全球最大塑料注塑机制造商的海天国际(1882.HK),目前静态市盈率为7.6倍。不过,海天今年股价下跌前曾享有较高估值,毛利率亦远低于柳道,中金及中信的投行团队或会争取更高、达双位数的市盈率。 以2025年的经调整净利润计算,若静态市盈率为10倍,柳道的市值将约为8.79亿美元。假设公众持股比例为常见的15%,公司便可募资约1.32亿美元。 柳道或许无法凭改变世界的创新,或收入飞速增长,占据新闻头条。但只要人们仍需要汽车、家电及医疗器械,它的热流道设备便会持续发热,为公司带来现金。对偏好稳定、无意追逐炒作题材的投资者而言,这家公司应能符合不少选股条件。 欲订阅咏竹坊每周免费通讯,请点击这里

康宁医院第三季度门诊人次大跌两成

医疗集团温州康宁医院股份有限公司(2120.HK)周二公布第三季度业务表现,医院门诊人次数目同比下跌19.6%至142,692,门诊均次总开支则同比上升9.8%至303元。 医院的住院床日数同比下跌2.9%至960,524,住院平均每床日总开支为334元,微升0.3%。 今年前九个月,康宁医院的门诊人次数目同比亦下跌15.5%至438,875;门诊均次总开支升7.6%至298元。另外,住院床日数则微跌0.2%至2,823,695,住院平均每床日总开支则跌1.2%至333元。 周三康宁医院平开报10.5港元,公司股价较过去一年高点低约6%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里