
喜茶逆境中减价 抢夺市场占有率
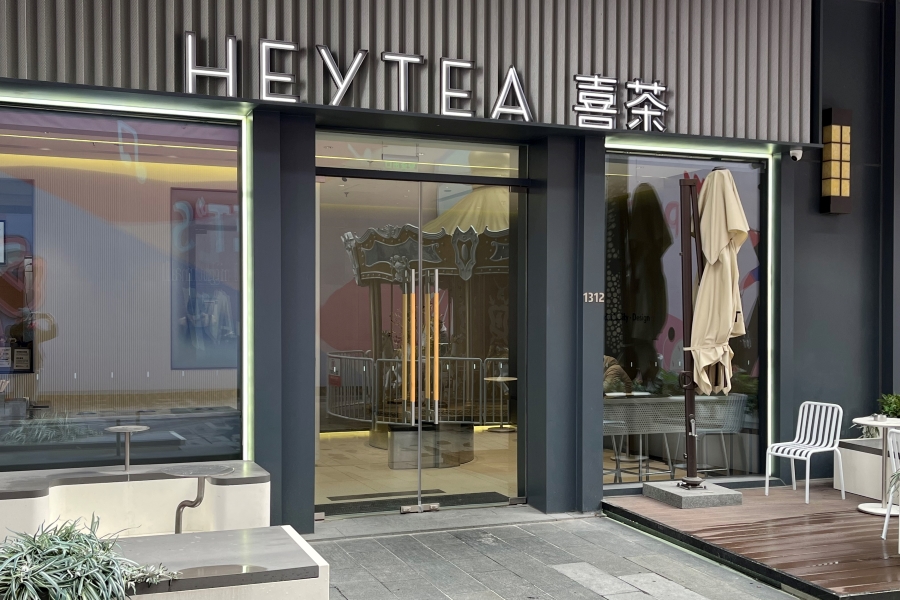
这家茶饮公司最近降低了一些产品的售价,当中包括把“纯绿茶”饮料降价至10元以下
重点:
- 当新式茶饮行业因成本上升、竞争激烈及新冠病毒肆虐而挣扎求存的背景下,在行业拥有领先地位的喜茶,最近推出了一轮降价活动
- 中国高端茶饮制造商去年合共从投资者筹集22亿美元资金,当中喜茶占了接近一半,令其最新估值上升至接近100亿美元
钱锋
过去几年,新式茶饮料制造商在中国各地涌现,在低门槛、高利润率、快速回报,以及愿意花钱购买一杯时尚茶饮的中产阶级日益壮大的背景下,行业得以蓬勃发展。但是,随着市场迅速饱和,加上有大量同类产品激烈竞争,它们正在进入一个新的过热阶段。
因为新冠病毒爆发而暂时停业,是茶饮行业新近面对的痛苦,因为这些高端茶饮店面临着客户减少的问题,但同时仍然承担高昂的租金和劳动成本。同时,几十年来未见的通胀水平,亦导致原材料成本上升。
越来越大的经营压力,使得香飘飘(603711.SH)和茶颜悦色等小型连锁店自今年初以来纷纷提价。但是高端市场的领导者喜茶(HeyTea)最近却逆势而行,反而将一些产品的价格降低了约1元到5元,甚至将其产品“纯绿茶”的价格降至9元──这个难以想象的单位数水平。
此举让市场人士猜疑,喜茶减价的举动,是否代表他们正试图趁机抢夺市场占有率,还是代表高端茶饮业的发展已经走到了尽头?
中国的新式茶饮行业去年共有32宗融资事件,相关金额超过140亿元(22亿美元)。当中包括喜茶的两轮融资,共筹集了10亿美元,并将其估值提高到600亿元。这个市场领导者的投资者包括高瓴资本、红杉资本、黑蚁资本和腾讯(0700.HK)等大公司。
然而,要维持高估值并非易事。以市场排名第二、最接近喜茶的竞争对手奈雪的茶(2150.HK)为例,这家高端茶饮公司去年6月在香港上市,由于投资者对该公司何时能获利感到越来越不耐烦,其股价自上市以来,已经大跌了约60%。
市场上的高端茶饮产品,并非单独处于炽热状态。更为中档的茶百道宣布,其全国门店数量去年超过5,500家,同时有消息称,该公司正考虑在香港上市筹资5亿美元;较为低端的蜜雪冰城声称在中国有超过2万家门店,并在去年初获得高瓴资本与美团(3690.HK)旗下的龙珠资本投资20亿元,使其市值达到200亿元。另一家定位较低端的书亦烧仙草(603939.SH),在2021年也拥有7,000家门店。
相比之下,喜茶在2021年经历了最缓慢的增长,至少在门店数量方面。根据餐饮业数据服务提供商Canyan Data的资料显示,喜茶在2019年和2020年分别提升了139%和78%的分店之后,去年的门店增长率下降到只有26.3%,总门店增至878家。
喜茶于2012年在广东省江门市成立,被认为是高端茶饮业的先驱,有人甚至把它与星巴克(SBUX.US)作比较。这家公司透过在茶中添加新鲜水果和奶酪泡沫来创造其更高价值感,并在主流商业区的高档商店销售,吸引消费者大排长龙、付出4至5美元享受这杯高价饮料。
时尚产品
与星巴克一样,喜茶的饮料既是一种时尚产品,也是一种实际的饮品,能迎合年轻的上流白领,因为他们不介意花钱购买他们在其他地方可以找到的更便宜产品。
但是有分析认为,喜茶可能已经将价格推到了他们能够达到的最高点。海通证券称,喜茶饮料的平均价格为29元,愿意支付如此高价的消费者仍然是少数。新浪在2020年的一项调查显示,61.8%的消费者会拒绝价格超过30元的茶饮,另有31.4%的人表示,会少喝这个价格水平的饮料。
咨询公司iResearch的数据也显示,价格在20元以上的高端茶饮,去年只占中国新式茶饮市场的14.7%。其余超过85%则由价格低于20元的廉价产品主导。
因此,在竞争激烈的茶饮行业中,喜茶可能希望通过减价来留住客户,甚至抢夺部份中低端品牌的业务来获得一些新客户。喜茶甚至可能认为此举不会损害其高端形象,因为其降价幅度不超过20%至30%,属于温和水平。
喜茶有信心在如此艰难的环境下发起价格战,可能来自其高端形象所带来的高额溢价,能给予公司较大利润。国信证券(002736.SH)估计其毛利率为65%至70%,远高于约53%的行业平均水平,让喜茶比大多数同行具有更多减价空间。
喜茶可能本身也对减价抱有较大信心,因为参考其目前的市占率,它在高端市场的客源基础非常稳定。根据海通证券的数据,喜茶正以27.7%的市场份额引领市场。
此外,喜茶凭借其自建的供应链系统,能有效控制原材料的质量和成本。例如通过在贵州省建设有机茶园,并与茶农签订购买协议,能确保低价和稳定供应。它亦有类似的渠道,够保障非时令水果的定期供应,使它比其竞争对手具有另一种优势。
喜茶还通过其“喜茶GO”应用小程序来削减运营成本,根据iResearch的数据,这个小程序在2021年4月拥有52万名日活跃用户,在新晋茶饮品牌中排名第二。这些优势给予喜茶强大的武器库,使其能够削减价格、抓住市场目前的动荡,并通过战略投资和收购推动整合。
自去年7月以来,该公司已经投资了6个品牌,包括精品咖啡品牌Seesaw Coffee、柠檬茶品牌Winning、水果茶品牌和気桃桃、燕麦奶品牌野生植物(YePlant)和预混酒精品牌WAT。它在这些公司中获得了5%到60%的股份,因为它试图拓宽其在饮料业务中的范围。
喜茶下一个大的里程碑可能是筹资上市,尽管公司在这个问题上一直守口如瓶。但是,随着其市场份额可能攀升,其领导地位或受惠最近的降价而得到巩固,说不定会在不久的将来启动上市,以维持公司的强劲势头。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬



