這家互聯網券商已成為世界最大股票交易所的會員,這是其在中國之外進行擴張的最新舉動

重點:

  • 老虎國際的子公司TradeUP Securities已成為紐交所會員,其客戶可以直通紐交所,以更低的成本實現更快的交易
  • 該公司一直在中國境外擴張,以降低對國內市場的依賴,它在國內不得不遵守一系列不斷變化的規定

梁武仁

隨著互聯網券商老虎國際(TIGR.US)持續向大本營中國市場之外擴張,它的國際資質列表正在加長。

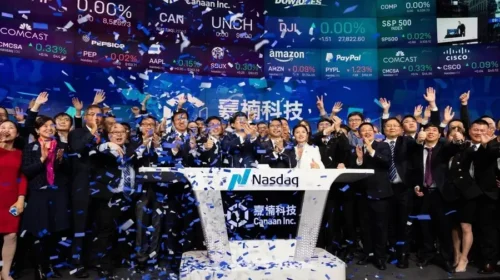
週一,這家主要以老虎證券服務而聞名的公司稱,它旗下的TradeUP Securities——老虎國際於2019年收購的美國券商,已成為紐約證券交易所(NYSE)會員。這意味著老虎國際現在可以為客戶提供直接進入紐交所的管道,讓客戶能夠以更低的成本更快速地交易,擺脫了對收取交易費的第三方中介的依賴。

嚴格來講,老虎國際現在是三個不同的紐交所實體的會員,使其國際牌照和資質從56個增加到59個。該公司之前的總部在北京,它正在積累這樣的資質,尋求降低在中國的風險敞口,因為北京監管機構去年稱,老虎國際及其競爭對手富途證券(FUTU.US)在沒有必要許可的情況下提供金融服務,可能涉嫌非法營運。

的確,老虎國際受制於中國不斷升級的複雜監管網路。中國的監管機構正在廣泛收緊對過去10年湧現的新一代私營金融服務提供者的監管。

首先是對證券和期貨經紀業務的監管。早在2016年,該公司在中國的一個實體就被中國證券監督管理委員會(CSRC)下令終止與未被授權在中國提供證券服務的外國公司合作。但老虎國際沒有切斷與此類夥伴的聯繫,而是在這個引發證監會命令的中國實體開發的網站和應用程式上,刪除了自己的開戶功能連結。

老虎國際還從夥伴應用程式的名字中刪除了證券和股票的中文字樣。它隨後向證監會報告了這些整改措施,但在最新的年報中仍然表示,無法向投資者保證其完全符合監管機構的要求。

老虎國際目前的定位是中國投資者的網上資訊提供商,而不是證券交易等實際金融服務的提供商,這些交易都是通過平台上的第三方夥伴完成的。但即使如此,此類投資者資訊服務也要受制於廣泛的監管規定,涉及電訊、網路出版、網路安全和私隱保護。

這一切都表明,像老虎國際這樣的公司在中國的日子是多麼艱難。為了減輕這類監管風險,老虎國際一直尋求建立來自海外股票投資者的業務,目前已經獲得了美國、香港、新加坡、紐西蘭和澳洲的券商牌照。

在這些市場中,新加坡一直對老虎國際至關重要。老虎國際目前已在這個亞洲金融中心設立公司,並於去年獲准在這個城市國家的交易所進行交易。相比之下,富途一直專注於香港,試圖利用這個高度自治的中國城市的投資者從眾多小型券商轉向更安全的大型券商的過程中獲利。

在新加坡取得成功

這兩種國際擴張戰略似乎都奏效了。根據該公司本月較早前發佈的最新季度業績,在截至6月的三個月裏,老虎國際的非美國通用會計準則淨利潤為350萬美元(2,470萬元),而去年同期為虧損440萬美元,因為它在中國以外的客戶群持續增長。盈利情況本來就好過老虎國際的富途證券,在同期的表現更好,其非美國通用會計準則的淨收入增加了25%,達到約8,800萬美元。

對這兩家公司來說,增加帳戶中存有交易資金的客戶群(而不是那些開了戶讓戶頭空著的客戶)至關重要,因為前者能帶來收入。在老虎國際最新的財報期間,這樣的客戶數量增長了逾38%,大大超過了其整體客戶數量的增長。目前,在存有現金的老虎國際帳戶中,超過70%的開戶人是來自中國境外。

老虎國際宣稱,它在新加坡的市場份額繼續增加。不僅如此,第二季,它在獅城的有資產客戶留存率達99%,在此期間,這些客戶的淨資產流入量平均超過9,000美元,高於上一季度的8,000美元。此外,第二季在該公司的新加坡平台上的交易手數按年增長110%,而期權交易量幾乎翻了一番。

在新加坡站穩陣腳後,該公司正尋求在澳洲複製這種成功。今年第一季,它進入了澳洲市場。在第二季業績公告中,老虎國際表示,目前「仍在試水,並正在全力實現產品和服務的當地語系化」。

鑑於來自嘉信理財(SCHW.US)和盈透證券(IBKR.US)等其他受歡迎的折扣經紀商的激烈競爭,老虎國際目前可能無法進入美國市場。但將用戶直接連接到紐約證交所的新能力,仍然能讓它獲得優勢,尤其是在成本方面。該公司可以節省支付給其他經紀人執行交易的費用,並以更具吸引力的價格將實惠轉移到客戶身上。

紐交所的會員資格還將使老虎國際減輕對盈透證券的嚴重依賴,去年該公司一半以上的淨收入都是由盈透證券執行和清算的。這個份額已經較前幾年的逾70%大幅下降,可能是因為老虎國際收購Tradeup Securities後,於2019年第三季開始自行清算一些美國股票交易。隨著獲得紐交所會員資格,它對盈透證券的依賴可能會進一步下降。

在宣佈成為紐交所會員後,老虎國際股價週二下跌。但人們不應對此做過多解讀,因為過去一周的大部分時間裏,市場對聯儲局本周稍後宣佈的最新一次大幅加息的預期一直在打壓大市。

老虎國際的市盈率仍超過74倍,遠高於富途證券的20倍。這種巨大的差異可能主要是因為前者的利潤相對較低,但這個高倍數表明,隨著該公司繼續成功地拓展海外業務,投資者對它投下了信任票。

欲訂閱詠竹坊每週免費通訊,請點擊這裏

新聞

諾比侃折讓近14% 配股籌1.31億港元

AI技術公司諾比侃人工智能科技(成都)股份有限公司(2635.HK)周二公布,擬配售1648.85萬股新H股,配售股份約佔擴大後已發行股本4.17%,每股配售價8.19港元,較前一日收市價9.48港元折讓13.61%,集資淨額1.31億港元(1,700萬美元)。 公司擬將淨額40%用於研發鐵路、石化及機場等大型基建的AI運維技術,20%拓展海外業務,20%尋求收購,餘下20%補充營運資金。 諾比侃去年12月以每股80港元上市,集資淨額約2.57億港元,截至今年8月底已動用約1.60億港元,尚餘約9,700萬港元。 公司於今年3月將股份1拆10,並於4月納入港股通,股價一度衝上83.20港元高位,相當於招股價逾10倍,但此後快速回調,自高位回落近九成。周二股價低開,至中午休市報8.75港元,跌7.7%,創52周新低。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

出師不利 彤程新材首掛即下挫

新材料製造商彤程新材料集團股份有限公司(9607.HK;603650.SH)周二掛牌,首日股價下挫。截至午間休市,彤程新材收報40.14元,較上市定價下跌8.8%。 公司發售6,810萬股,集資淨額約29億元。其中,香港公開發售部分獲得約2.4倍超額認購,國際發售部分則獲1.75倍超額認購。八家基石投資者合計認購2,260萬股,約佔發售股份總數的三分之一。 彤程新材擁有三大核心產品線:輪胎用橡膠助劑、電子材料,以及可完全生物降解材料。今年上半年,公司收入從去年同期的16.5億元增至21.3億元,同比增長29%。期間,橡膠助劑總收入61.9%,低於去年同期的70%。電子材料的收入佔比從去年同期的26.7%升至32.5%,全生物降解材料的佔比也由3.3%提高至5.6%。 今年上半年,公司盈利3.89億元,較去年同期的3.51億元增長10.8%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

景旺電子首開插水 午收反彈倒升9%

印製電路板(PCB)製造商深圳市景旺電子股份有限公司(3228.HK; 603228.SH)周二在港首日掛牌,開市即跌7%,之後股價反彈,中午收報76.4元,倒升9.3%。 公司發售7,294.4萬股,每股售價69.88元,集資淨額近49.6億元,公開發售錄得超額認購近93倍,國際配售超額9.6倍。共有14名基石投資者,認購3,478.8萬股,佔全球發售股份的47.69%。 按2025年度收入計算,景旺電子是全球第一大汽車電子PCB供應商,市佔率達10.6%,在全球則排名11,市場份額2.5%。 截至今年首四個月,收入同比上升18%至53.41億元人民幣(下同),盈利卻下跌25.3%至3.17億元。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Onyx sells e-readers

電子閱讀銷售失色 文石轉售晶片續寫增長

BOOX品牌持有者文石正申請在香港上市。其兩大核心設備銷售下滑,但透過轉售儲備晶片,仍維持收入增長 重點: 2026年上半年,文石的收入增長全數來自轉售儲備晶片;旗下兩大電子紙產品線「高速閱讀器」及「生產力平板」的銷售收入合計下降4.7% 這家香港上市申請人的存貨在2026年上半年增加50%,佔用大量現金,同期銀行借款增逾一倍 胡鳴鶴 以電子紙閱讀設備聞名的廣州文石信息科技股份有限公司,最近卻從一項意想不到的業務找到增長來源:轉售儲備的晶片。 這家總部位於廣州的BOOX閱讀器及數碼筆記本製造商,上周申請在香港上市。公司收入結構正在轉變,至少暫時偏離了核心業務,能否獲投資者接受仍待觀察。更大的挑戰是,在智能手機不斷蠶食市場之際,如何讓消費者繼續願意購買專門用於閱讀和書寫的設備。 晶片價格上漲也正考驗文石及其同業,智能手機和個人電腦製造商同樣受到衝擊,被迫加價後,核心產品銷量下滑。 至少從收入看,文石似乎穩住了陣腳。2026年上半年收入由上年同期的5.34億元,增長7.4%至5.74億元(人民幣,下同)。但細看之下,轉售儲備晶片帶來5,570萬元收入,已超過整體收入的增幅。 隨著閱讀器銷售急跌,公司兩大設備產品線的收入按年下降4.7%,合計毛利減少11.7%。主要受晶片轉售帶動的「其他產品及服務」毛利增長,足以抵銷上述跌幅。不過,由於開支及其他成本增加,蓋過了毛利的小幅增長,文石上半年淨利潤仍下降24%至5,330萬元。 零組件成本上漲,尤其是記憶體晶片漲價,正考驗文石及其競爭對手。亞馬遜(AMZN.US)8月將美國基本款Kindle售價由109.99美元提高至149.99美元,稱原因是記憶體和儲存成本增加。中國電子閱讀器製造商漢王科技(002362.SZ)副總裁王杰8月接受《華夏時報》訪問時則表示,儘管面臨成本壓力,公司仍維持售價不變,因為這類設備並非必需品。 儲備晶片 晶片價格自2025年下半年開始上漲,文石於是增加採購,以防日後進一步漲價。這項部署後來派上用場。公司在保留足夠零組件滿足自身生產需要後,按市價轉售部分儲備。 即使如此,文石的存貨仍由2025年底至2026年6月底增加50%,達7.488億元,其中約四分之三為原材料。公司上半年經營活動耗用現金1.987億元,同期銀行借款增逾一倍。管理層表示,現有原材料存貨足以支持今明兩年的生產及交付。 董事會主席淡玉婷曾任電子紙技術公司荷蘭iRex科技的中國區首席代表,並於2008年共同創辦文石。公司於2009年創立BOOX品牌,當時設計出首款具手寫功能的閱讀器。 今年上半年,大中華區以外的客戶及經銷商貢獻文石54.6%的收入,其中歐洲佔20.1%,美國佔17.7%。 在中國市場,亞馬遜於2023年6月關閉Kindle中國電子書店,並於一年後停止下載服務,把市場讓給文石等本土對手。BOOX的安卓設備可以運行騰訊的微信讀書,讓中國用戶換用電子紙螢幕時,仍可使用熟悉的閱讀應用程式。不過,手機閱讀的趨勢持續衝擊電子閱讀器廠商。中國最新的全民閱讀調查顯示,2025年有79%的成年人使用手機閱讀。 畢竟,對經常外出的消費者來說,多帶一部文石設備既要花錢,也要騰出空間。BOOX中國網站上的閱讀器售價由899元起,部分型號超過3,000元。在美國,6英寸的Go 6(第二代)稅前售價約200美元,帶有鎖屏廣告的基本款Kindle則為150美元。消費者必須認為閱讀舒適度、應用程式選擇和書寫工具值得這筆額外開支,才會購買另一部設備。 閱讀器的吸引力 30多歲的香港傳媒工作者Jessie Liu兩年前買了一部BOOX Go Color 7。她喜歡它比基本款Kindle的6英寸螢幕更大,而且購買時Kindle還沒有彩色型號。不過,她說若要向朋友推薦,自己大概還是會選Kindle。 一名40多歲的北京科技公司創辦人表示,自己曾擁有四、五部Kindle;亞馬遜退出中國市場前,那是他主要的閱讀方式。後來他經朋友推薦買了一部BOOX,但對產品評價平平。他說:「沒有甚麼特別出色的地方,但也沒有甚麼明顯問題。」 研究機構洛圖科技認為,專用電子閱讀器能否吸引消費者,取決於彩色顯示效果和軟件能否改善。支援手寫筆的筆記本則把用途延伸至讀書以外,讓專業人士可以批註報告和記錄手寫筆記。 文石表示,隨着純閱讀產品需求減弱,客戶正轉向具手寫功能的設備。2026年上半年,其「高速閱讀器」收入減少逾一半至1.043億元,毛利率亦由上年同期的35.8%降至26.2%。管理層將毛利率受壓歸因於舊款閱讀器折價、較低毛利產品佔比提高,以及晶片成本上升。 相比之下,文石同期「生產力平板」收入增長32%至3.837億元,但較小尺寸型號熱銷,令平均售價下降22%。 中國電子閱讀器及筆記本市場的走勢,與文石的表現明顯不同。洛圖科技數據顯示,2026年上半年閱讀器銷量按年增長22.3%,辦公筆記本銷量則下降30.5%。同期BOOX在中國線上電子紙平板整體市場排名第三,按銷量計市佔率為17.5%。…