Tianli provides education services

在教育監管整頓後,公司新的商業模式以向學校提供教育服務為核心,並逐步加大人工智能的應用

重點:

  • 天立國際截至2月的上半財年淨利潤增長21%,收入增長14.2% 
  • 公司在2021年監管整頓後退出補習業務,轉而聚焦學校運營,毛利率較此前大致提升一倍

譚英

天立國際控股有限公司(1773.HK)是少數在中國禁止K-12學科類校外培訓盈利五年後,不僅存活下來,甚至仍能持續發展的教育科技公司之一。然而,對天立而言不利的是,曾在政策整頓中遭受重創的投資者,似乎並不願意給公司第二次機會。

這天立而言頗為可惜,其轉型本是個在教育這一潛力領域中的重生故事,尤其是在中國社會高度重視教育的文化背景下。公司上周公布的最新業績顯示,截至2月止的財年上半年,收入按年增長14%至21億元(3.14億美元),淨利潤則增長21%至4.71億元。

其中,約8,180萬元的減值撥回構成了盈利增長的主要來源,原因在於天立取得此前因政策整頓而撇銷的藝術培訓業務經營牌照。該筆減值僅是公司於2021年因監管整頓計提逾10億元減值中的一小部分。若不計及此次撥回,天立的盈利實際上與去年同期大致持平。

儘管收入錄得雙位數增長,但盈利基本持平,部分原因在於利潤率承壓,公司最新半年毛利率下跌2.4個百分點至35.2%。不過值得注意的是,該水平仍較監管整頓前的17.2%高出約一倍。

天立的處境與高途(GOTU.US)、好未來(TAL.US)及新東方(EDU.US, 9901.HK)等同業相似,這些公司均透過轉向監管允許的教育相關服務得以存續。其中,高途轉向高考及公務員考試培訓,好未來主打小班素質教育,新東方則聚焦成人教育及非學科類培訓。

轉向教育服務

天立亦進行了轉型,公司創辦人羅實曾為地產開發商,早年經營民辦學校,並於2002年創辦首所學校。其後持續擴張,至2018年在香港上市時,公司已擁有24所學校及11個培訓中心,主要分布於西南地區的四川及周邊省份。

在監管整頓後,天立將30所學校「剔除合併」,實質上將其自上市公司業務中分離。目前,公司主要通過向原有自營及加盟學校網絡提供多元服務獲取收入,包括教育服務、管理服務、後勤服務以及產品銷售。

作為公司最大收入來源的綜合教育服務,在最新半年僅按年增長3.4%至約10億元;產品銷售則錄得較快增長,按年上升45.5%至6.91億元;後勤服務收入則下跌1.7%至3.27億元。管理及特許經營費增長38.7%,但規模仍較小,僅為7,810萬元。

這一相對穩健的表現延續了上一財年的增長趨勢,截至去年8月止財年,公司收入增長8.1%至35.8億元,淨利潤增長16.5%至6.48億元。

在最新研報中,華泰證券將天立本財年盈利預測上調15%至7.73億元,並維持「買入」評級;國信證券亦維持「優於大市」評級,但指出市場因出生率下降及教育板塊流動性偏低,仍對相關股份存在折價。

儘管最新業績整體釋放正面信號,投資者反應仍然審慎。自上周五業績公布以來,股價已下跌逾10%,較監管整頓前高位仍低約80%。

擁抱AI

天立及其同業正加大對人工智能的投入,對教育公司而言幾乎是理所當然的選擇,而這一點,投資者可能尚未完全反映在股價之中。

高途採用中國AI領先企業DeepSeek作為其AI工具核心,並推行「All with AI」業務策略;好未來則開發了專注數學領域的大模型Math GPT,並與北京師範大學合作打造「師承萬象」教育模型;新東方則推出基於AI的一對一個性化輔導營,以及其「一點一看」應用程式,建立在個性化教學體系之上。

天立亦積極布局AI,於去年6月推出「天立啟鳴AI學伴」,並稱其為中國首個完成備案並廣泛應用於課堂的大模型。創辦人羅實向《中國日報》表示,該應用結合大規模資源與個性化成長。「大模型讓學生能重新定義學習路徑,使優質教育資源更易獲取,從而將個性化教育變為現實。」

儘管這些產品的細節差異仍需專業人士才能深入比較,但中國教育技術協會主任張少剛指出,天立的大模型是基於超過100所學校、25萬名學生的教學經驗訓練而成。

根據天立高管羅永強透露,截至2025年7月,該模型已在全國107所學校落地應用。今年3月,天立與Tencent 簽署戰略協議,共同開發具備「認知級智能」的「學科大腦」。公司表示,該系統將針對不同學科生成專屬智能體,覆蓋科研、教學、學習、練習、測試及評估等全流程。

AI業務看來正快速增長。截至2月底,天立第26期AI高考衝刺營已招收2,331名學生,按年增長超過130%。不過,公司並未披露AI業務的具體財務數據,而該部分被歸入綜合教育服務板塊,顯示其目前對收入貢獻仍可能有限。

在成本控制方面,天立亦表現不俗。最新半年銷售、行政及財務費用佔收入比率下降0.5個百分點至10.7%。華泰證券指出,公司「在增長與效率之間取得良好平衡」。

天立的轉型能否改變投資者對其既有印象,仍有待觀察,畢竟不少投資者仍在消化監管整頓帶來的損失。但至少,公司已重新證明自身具備可持續經營的能力。目前其市盈率約6.5倍,遠低於好未來及新東方約24倍水平,隨著轉型逐步推進,或值得投資者重新審視。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

港證券業上半年盈利517億元 交易額創紀錄

香港證監會周二公布,2026年上半年證券業淨盈利達517億港元(65.88億美元),較去年下半年增加21%。按去年同期公布的289億港元計算,按年增幅約79%。 今年1月至6月,證券經紀行交易總額達149萬億港元,較去年下半年增加24%,創歷史新高;按去年同期的99.2萬億港元計算,按年增加約50%。交易活動增加、投資者參與度提升及支出下降,帶動行業盈利增長。 截至6月底,活躍客戶人數較去年下半年增加10%,至約570萬。收入方面,交易佣金及利息收入增加13%至454億港元,部分抵銷資產管理相關費用收入下跌21%至244億港元的影響,行業總收入大致持平。開支及利息支出則減少2%。 證監會中介機構部執行董事葉志衡表示,盈利改善主要受惠於交易活動及投資者參與度提升。當局將繼續與業界合作,加強風險管理、營運韌力及操守標準,鞏固投資者信心。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

康寧醫院第三季度門診人次大跌兩成

醫療集團溫州康寧醫院股份有限公司(2120.HK)周二公布第三季度業務表現,醫院門診人次數目同比下跌19.6%至142,692,門診均次總開支則同比上升9.8%至303元人民幣(下同)。 醫院的住院床日數同比下跌2.9%至960,524,住院平均每床日總開支為334元,微升0.3%。 今年首九個月,康寧醫院的門診人次數目同比亦下跌15.5%至438,875;門診均次總開支升7.6%至298元。另外,住院床日數則微跌0.2%至2,823,695,住院平均每床日總開支則跌1.2%至333元。 周三康寧醫院平開報10.5港元,公司股價較過去一年高位低約6%。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Delisting before flowers bloom: Goodbaby invites shareholders to exit with a 40% premium

未待花開先退市 好孩子溢價四成請股東下車

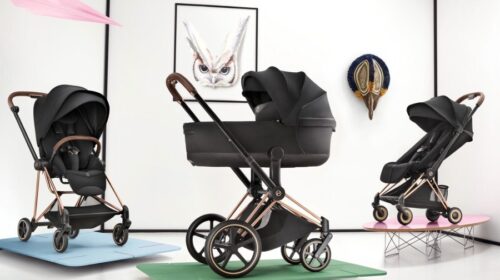
好孩子盈利回升,但剔除匯率影響後,銷售幾乎沒有增長,創辦人溢價近四成提出私有化 重點: 創辦人擬以每股1.5港元、溢價近39%將公司私有化 收購價較6月底每股淨資產3.92港元折讓約61.7%   李世達 「少子化」讓嬰兒用品生意更難做,貿易戰的關稅變化又添壓力。有中國「嬰兒車之王」的好孩子國際控股有限公司(1086.HK),正在尋求復蘇之際,創辦人宋鄭還選擇提出私有化,讓公眾股東有機會變現離場,自己繼續推著公司往前走。 好孩子國際近日公布,由宋鄭還全資持有的Crystal Aurora International Ltd.建議以每股1.5港元將公司私有化,較最後交易日收市價1.08港元溢價38.89%。收購及購股權要約的最高現金代價約13.22億港元,由滙豐銀行安排的貸款融資提供資金。要約人表明價格不會提高,交易仍須取得所需批准。 私有化消息公布後三個交易日,好孩子股價累升約27.3%,9月30日收報1.375港元。計入這輪上漲,股價過去半年升約38.9%,但拉長至一年看,升幅僅7.42%,反映收購消息為股價帶來明顯刺激。 盈利復蘇 增長承壓 今年中期業績顯示,好孩子的盈利已有改善。上半年收入增長5.8%至45.51億港元,歸母淨利大增161.1%至2.75億港元,超過去年全年約2.19億港元。不過,盈利大增主要受惠於上半年約1.98億港元美國關稅退款。按公司披露的非公認會計準則口徑,上半年淨利潤增長16.8%至1.46億港元,營運溢利增長12.4%至2.54億港元,兩項數字均有雙位數增幅。 不過,核心品牌增長卻出現放緩跡象。今年上半年,德國CYBEX收入增長10.5%至27.1億港元,佔集團近六成收入,但剔除匯率影響後,增幅由去年同期的12.6%降至3.3%。而公司整體收入剔除匯率影響後,增幅由去年同期的2.8%降至0.2%,等於幾乎沒有增長。 其他品牌表現則有所改善,但尚未恢復增長。美國Evenflo上半年收入約10.75億港元,按固定匯率計算下跌2%,較去年同期的2.5%跌幅略有收窄;中國品牌好孩子(gb)收入約3.93億港元,同口徑跌幅則由23%收窄至7.4%。gb跌勢明顯緩和,但產品與渠道調整能否帶動收入重返增長,仍待驗證。 公司財務狀況亦有改善,截至6月底,淨現金由去年底約2.77億港元增至7.31億港元,財務成本則由去年同期約5,670萬港元降至約3,780萬港元,反映償還債務已減輕利息負擔。 儘管好孩子嬰兒車全球市佔率長期穩居第一,但在少子化敘事下,公司在港股市場仍缺乏吸引力,成交量長期低迷。公司稱,過去6個月及12個月,股份平均每日成交量分別只佔已發行股本約0.13%及0.16%,大額持股難以在不壓低價格的情況下出售。 集中持股 展望未來 低股價也意味著,公司若發行新股集資,需要發行更多股份才能籌得相同金額,對現有股東的攤薄較大,上市平台的吸引力因此下降。公司亦指出,退市可以節省行政與合規開支,減輕市場預期及股價波動壓力,讓管理層將更多資源投入經營。 對宋鄭還及其他參與存續安排的股東而言,私有化將提高其持股比例,讓他們保留業務改善帶來的收益。不過,這並非沒有代價。按交易安排,公司將在計劃生效後回購要約人持有的股份,並承接相關收購貸款。好孩子剛透過償債減輕利息負擔,退市後又將面對新的融資責任,未來復蘇能否抵銷這項成本,仍需觀察。 要約人已表明目前無意重大改變業務或出售資產,退市後將進行策略檢視。這意味公司的下一程仍圍繞現有品牌展開,核心品牌擴張與其他業務修復,都需要繼續投入。 對小股東而言,接受每股1.5港元,可以將公司後續的經營風險換成確定的現金回報;但若看好CYBEX擴張及其他品牌復蘇,也可能認為價格未充分反映長期價值。收購價雖較公告前股價溢價近39%,卻較今年6月底每股淨資產3.92港元折讓約61.7%,但帳面淨值包含商譽及品牌等無形資產,未必能夠變現。 從經營走勢看,好孩子業務似乎正在好轉,但仍有一定改善空間。創辦人在業務改善時私有化,動機何在?小股東究竟留或走?確實進退為艱。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

第三季國際銷量大增 小牛電動出貨量升逾成半

電動踏板車製造商小牛電動科技有限公司(NIU.US)周一表示,第三季度出貨量達537,457輛,較去年同期的465,873輛增長15.4%。國際銷量三位數的大幅攀升,抵銷了中國市場個位數的緩慢增速。 公司表示,第三季度電動兩輪車,包括自行車、滑板車和摩托車,在中國市場的出貨量同比增長8.6%,達到490,406輛。同時,國際出貨量從上年同期的14,418輛猛增兩倍多,至47,051輛。 今年前九個月,公司出貨量同比增長20.6%,達到123萬輛;中國和國際市場的出貨量分別增長19.7%和41.2%。 小牛電動周一股價收升3.2%,報1.94美元。該股今年以來已累計下跌近40%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏