
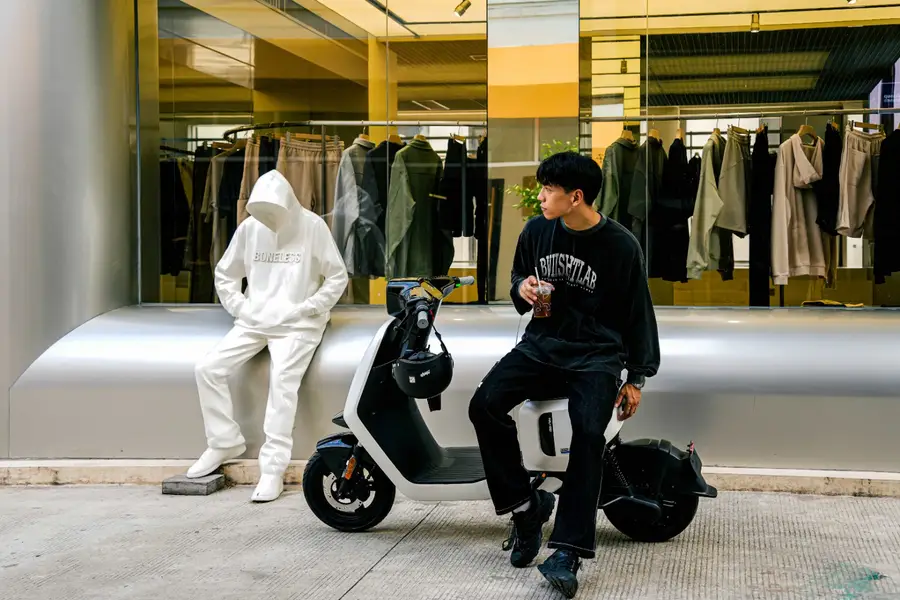
中國第四大電動兩輪車製造商小牛電動預計,受惠於進軍電動摩托車市場及門店網絡持續擴張開始見效,今年收入將增長40%至60%
重點:
- 第四季收入按年下跌17.4%,並因中國電動自行車監管標準收緊而轉盈為虧
- 公司預期今年將重回強勁增長軌道,主要來自產品結構升級轉向高端型號及大幅擴張零售網絡
陽歌
當一家公司CEO將過去一年形容為「持續戰略轉型」時,往往意味著情況未必樂觀。這正是小牛電動(NIU.US)首席執行官李彥在最新季度業績電話會上對2025年的描述。事實上,2025年第四季對小牛電動而言尤為艱難。與同業一樣,公司在中國市場銷售大幅下滑,原因是當局對電動自行車實施更嚴格的新標準。
第四季銷售急挫,令公司收入按年下跌17.4%至6.762億元,並錄得8,810萬元虧損。這一虧損抵銷了公司首九個月的4,870萬元盈利,令全年最終轉為虧損3,940萬元。
不過,李彥很快指出,新規落地前的搶購潮推高了第三季銷售,因此單看第四季未必能全面反映情況。他認為,更具代表性的指標是整個下半年,期間公司在中國的交付量按年增長38%。此外,公司對2026年前景相當樂觀,預計第一季收入按年增長30%至50%,全年增幅更可達40%至60%。
然而,投資者似乎並未被這些利好說法打動,反而更關注第四季的明顯下滑。當中包括中國市場收入按年下降15.7%,以及海外收入大跌58.3%。業績公布當日,公司股價下跌8.2%。此前股價今年一度上升36%,很可能反映市場對第四季表現的樂觀預期,但其後自3月11日高位回落約30%,不僅抹去年內升幅,甚至進一步下跌。
李彥表示:「我們將2026年視為全面加速的一年,將在多元化產品組合上推進戰略擴張。」他補充:「2025年所做的基礎工作,已為公司在國內及海外市場的規模化發展奠定基礎。」
所謂「基礎工作」,主要包括公司近期拓展電動摩托車業務,試圖減少對低速電動自行車的依賴。公司去年推出FX Windstorm系列電動摩托車,最高時速可達80公里,該產品迅速打開市場,佔全年銷售約23%。
此外,小牛電動正調整市場策略,將重心轉向Z世代等年輕消費者,而非以往以中老年為主的電動自行車客群。公司同時擴大中國的加盟門店網絡,門店數量由2024年底的3,753家增加至4,540家,增幅達22%。
最後,公司亦正調整海外業務模式,由依賴經銷商轉為與零售夥伴建立更直接的合作關係。小牛電動將第四季海外銷售大跌,部分歸因於這一轉型。但事實上,公司及同業長期以來在海外市場表現一直不理想,仍需看到數據改善,才能證明該業務能帶來實質貢獻。第四季海外收入僅為3,630萬元,佔總收入約5.4%。
競爭激烈
小牛電動及其同業整體仍受惠於中國電動兩輪車市場的增長,根據市場研究機構Equal Ocean數據,2025年上半年市場總銷量按年增長29.5%,達3,230萬輛。小牛電動目前為市場第四大廠商,市佔率約7.1%,落後於龍頭雅迪(1585.HK)的28.4%、愛瑪科技(603529.SH)的15.1%,以及今年初申請赴港上市的台鈴(12.9%)。
儘管行業具備可觀的增長潛力,相關公司估值並不算高,反映市場競爭激烈,以及主要廠商在海外市場拓展乏力。其中,雅迪與愛瑪的市銷率(P/S)分別為0.91倍及1倍,屬於較高水平;小牛電動則明顯落後,僅約0.37倍。
導致銷售下滑的新電動自行車標準於去年9月1日正式實施,並於12月1日起全面禁止銷售不符合標準的產品。新規主要針對安全問題,尤其是降低電池起火風險——此前已引發多宗引起關注的樓宇火災。相關規定嚴格限制塑料部件的使用,要求非金屬材料具備更高的防火性能,並對塑料部件比例作出更嚴格管控。
雖然小牛電動預計第一季收入將按年增長30%至50%,但整體市場在2月份表現疲弱。財新數據顯示,當月國內電動自行車銷量按年下跌38%。不過需要指出的是,今年農曆新年落在2月中旬,導致整個月銷售受到壓抑;相比之下,2024年春節在1月下旬。
儘管銷售大幅下滑並轉為虧損,小牛電動第四季仍有一項亮點,即毛利率改善。期內毛利率由去年同期的12.4%提升近3個百分點至15.3%。公司將此歸因於產品結構逐步升級,轉向單價較高的產品,包括電動摩托車。該類產品競爭相對較少,因此通常具備更高利潤率。受此帶動,公司第四季單車收入按年提升4%。
我們認為,小牛電動目前的估值相較大型同業明顯偏低,原因可能包括規模較小,以及近期在海外市場的挫折。此外,小牛電動在美國上市,而非像兩家同業分別在上海及香港掛牌,亦可能影響其市場評價。儘管如此,在近期股價回落後,該股仍具一定上行空間,前提是公司能實現其對2026年的強勁增長預測。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
赴港上市一波三折 天賜材料終獲放行
晶科轉向AI投資 會否失去光芒?
業績持續改善 為何蔚來股價屢創新低?
鎳價回暖撐盈利 中偉新材為何轉投磷系?
Robotaxi收入暴增五倍 共建車隊能否助小馬止虧?
盈利強勁增長 正力新能瞄準深圳上市



