
復朗集團欲借SPAC上市 吸引全球奢侈品投資者
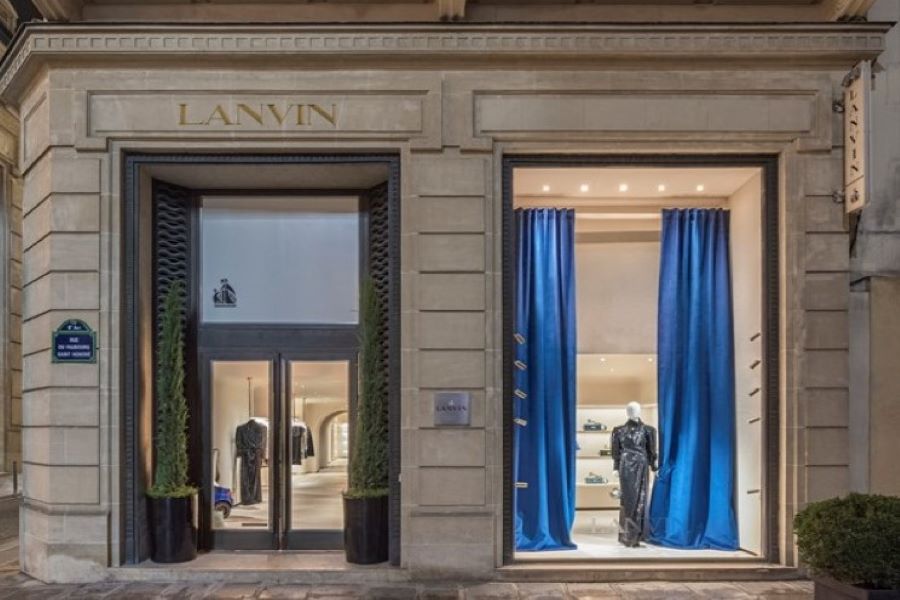
國內私募巨頭復星稱,將利用SPAC讓子公司復朗集團上市,後者旗下品牌包括St. John Knits、Sergio Rossi和Wolford
重點:
- 中國私募巨頭復星旗下奢侈品子公司復朗集團,將利用另一家中國大型私募公司春華資本支持的SPAC在美國上市
- 復朗集團目前處於虧損狀態,但復星認爲該公司可在2024年前實現盈利,前提是它能實現激進的增長預期
陽歌
注意了,全世界。中國正在全球範圍爭奪投資者對奢侈品品牌的投資資金。有消息稱,中國的復星國際(0656.HK)正準備利用捷徑讓新成立的子公司復朗集團在美上市。
這次上市交易涉及幾個如雷貫耳的名字,將採用SPAC方式進行。SPAC是一種只有現金的公開交易的空殼公司,如今在華爾街十分風靡。
雖然復星和許多知名夥伴宣布其計劃時引起了轟動,但投資者似乎對這個消息十分茫然。或許是因爲,雖然聽上去天花亂墜,但復朗集團自身估值並不高,它也承認,最早在2024年左右才能實現盈利。
我們稍後將研究它的財務數據,包括對復朗集團而言非常激進的一些增長預期。復朗集團是復星不久前才通過一系列收購交易組建起來的。但是首先,我們來看看這次後門上市背後的大腕,因爲它們真是了不得的大傢伙。
首先是復星國際的母公司復星集團,它可以說是中國最大的私募投資機構。然後是另一家著名中國私募公司春華資本,其創始人是前高盛大中華區業務負責人,它旗下的Primavera Capital Acquisition Corp. 將通過反向收購的方式幫助復朗集團上市。
復朗集團旗下的品牌也比較有名,包括Lanvin本身,還有意大利奢侈品鞋履製造商Sergio Rossi;美國女裝品牌St. John Knits;奧地利內衣專家Wolford;以及意大利男裝品牌Caruso。還有一些知名投資者將會參與此次上市,包括日本貿易公司伊藤忠商事(8001.T),以及奢侈品鞋履製造商九興控股(1836.HK)。
復星爲復朗制定的上市計劃類似於其另一家子公司復星旅游文化集團(1992.HK),後者基於其2015年收購的連鎖度假村品牌Club Med。簡而言之,它希望利用深厚的中國背景,把這些大型全球品牌帶給正在尋找更多度假選擇和奢侈品的一代中國新貴。
一份類似招股說明書的文件宣布了該交易,它援引最新的貝恩-阿爾塔伽馬奢侈品世界市場研究(Bain-Altagamma Luxury Goods Worldwide Market Study)稱,預計到2025年,中國將佔全球奢侈品銷售的一半,全球奢侈品消費届時將達到4,300億美元。相比之下,大中華區目前僅佔復朗集團總銷售額的14%。歐洲佔了將近一半,約三分之一來自北美——其中很大一部分來自美國的St. John Knits品牌。
因此,顯然中國和北美都有充足的增長空間,復朗稱它們將成爲傳統實體店增長與快速增長的電商業務相結合的兩個重點區域。該公司目前在全世界擁有約300家此類門店,計劃大幅提升門店數量,到2025年再開200家。
樂觀的增長預測
了解這些定性背景之後,我們將用接下來的篇幅仔細看看該公司的許多數字,就從它的上市條款開始。
根據協議,復朗將把所有資產轉移到Primavera Capital Acquisition Corp.,並獲得這家SPAC的65%股份。消息公布後,SPAC的股價沒有太大波動,這表明投資者可能認爲SPAC目前5.3億美元的市值是合理的。復朗的股東還將獲得5.44億美元的現金,使得該交易的價值達到約9億美元。
相比之下,復星估計復朗現在的企業價值高達15億美元,股權價值最高可達19億美元。因此,基於交易價值和復星自己的估值之間的差距,顯然該股還有一定的上升潛力——如果你相信復星估值的話。
復星表示,根據今年4.73億歐元(33億元)的銷售額預測,復朗的市銷率估值爲2.7倍。全球領頭羊LVMH集團(MC.PA)的市銷率爲4.9倍,古馳母公司開雲集團(KER.PA)爲4.1倍,愛馬仕(RMS.PA)則高達14.5倍,所以相比之下,這個數字看起來相當溫和。
低這麽多的一個主要原因可能是,復朗是一家新的集團,而且一直處於虧損狀態。復星2018年才收購浪凡品牌,之後陸續收購其他大多數品牌。如果能够實現復星雄心勃勃的增長預期,該集團預計要到2024年才能實現盈利。
在這方面,復星表示,它相信復朗在年收入跨過6億歐元的門檻時可以實現盈利。相比之下,該公司去年的收入估值(pro forma revenue)爲3.33億歐元,較2020年小幅增長23%。該公司預計,今年的收入將增長42%,達到4.73億歐元,到2025年,這一數字將達到9.89億歐元,是2021年的三倍。
在中國的快速擴張將是實現這一增長的重要因素,該公司還表示,它預計未來至少有一宗重大收購將爲總收入作出貢獻。
我們可以通過復星旅文,看看復星過去將全球品牌帶入中國市場方面做得如何。坦白說,記錄看起來並沒有那麽令人印象深刻,儘管與全球疫情可能有一定關係,後者在總體上對旅行造成了巨大影響。
根據復星旅文本周早些時候發布的年報,去年中國僅佔復星旅游核心業務Club Med收入的6.6%,與2020年6.4%的業務量基本持平,比2019年的5.9%略有改善。復星旅文還在海南島南部建了一個巨大的度假村,這將使其中國大陸業務的收入大約增加三倍,佔到其總收入的20%左右。
雖然取得了進展,但與復星對中國市場的期待相比,這一數字仍然相對較小。當然,奢侈品和旅游業是兩碼事。但如果說有什麽不同的話,那就是復星旅文的例子表明,將中國市場的宏大願景轉變爲現實往往是一個漫長且艱難的過程。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

樂欣戶外上市後首度收購 拿下英國老牌釣具商
慶鈴賣車兼助融資 老牌車廠重寫生意經
機器人概念急降溫 奧比中光上不逢時
途虎養車收購澳洲同業 駛出中國市場





