
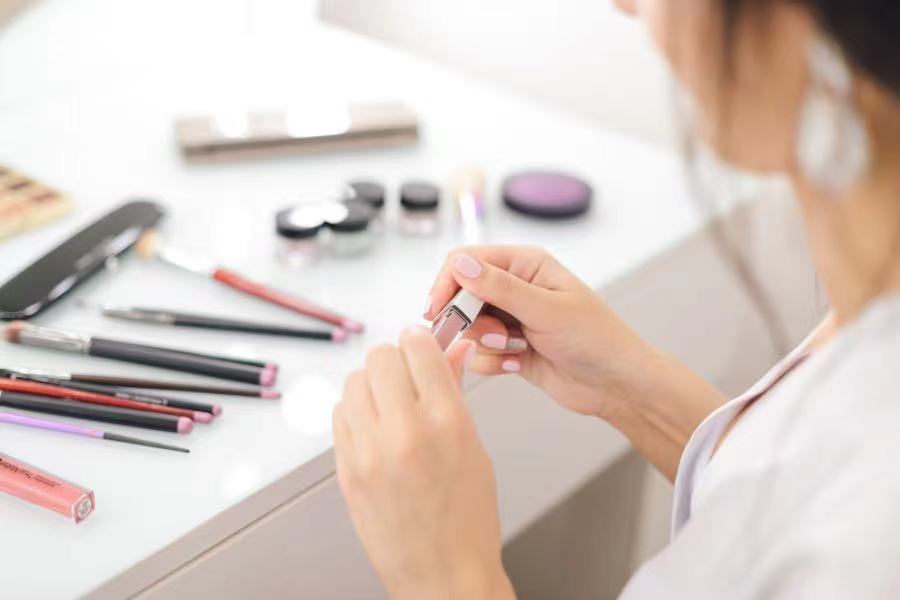
這家化妝品公司的彩妝業務在去年第四季遭受嚴重打擊,因為在中國實行最嚴格的疫情管控期間,消費者信心下降
重點:
- 逸仙電商去年第四季彩妝收入下降57%,但其新推出的護膚品業務強勁增長,在一定程度上抵銷了這些損失
- 該公司首次錄得非公認會計準則(non-GAAP)的季度盈利,並可能在今年稍後實現淨利潤
陽歌
撰寫史書時,過去三年的新冠疫情經驗,將為大流行病期間的消費者行為提供許多教訓。就化妝品而言,其中最大的一個教訓,似乎是在這樣的艱難時期,女性更關心護膚,對於讓自己的臉變得更加豔麗則不太感興趣。
這是中國領先的化妝品製造商逸仙控股有限公司(YSG.US)的最新財報中,最大的看點之一。從財務角度來看,該公司在去年最後一個季度實現了一座重要的里程碑,首次錄得不包括員工股權激勵開支、非公認會計準則(non-GAAP)的季度盈利。
在此期間,逸仙電商在收窄淨虧損方面也取得了重大進展,連續第三個季度報告正現金流。好轉跡象如此多,難怪雅虎財經調查的分析機構認為,該公司最終將於明年實現年度盈利。
我們預計,隨著去年底中國取消防疫「清零」政策,消費活動恢復到更正常的水準,逸仙電商將更快實現季度盈利,最早可能在下個季度。如果真的是這樣,逸仙電商將成為主要受益者,它銷售的這種「令人愉悅」的產品不是必需品,而是人們在感覺更樂觀的時候,喜歡選購的額外物品。
令人奇怪的是,在上周發佈了大致上樂觀的報告後,逸仙電商的股價沒有太大反應。公告發佈當天,其股價最初上漲4.1%,但在接下來的三個交易日回吐所有漲幅。自11月初以來,由於在美國上市的中國股票普遍上漲,該股已上漲約三分之一,但仍比2020年的IPO價格低86%。
以目前的股價水平來看,該股看上去確實被低估了,市銷率僅為1.5倍。這還不到全球巨頭歐萊雅(OR.PA)的5.8倍、以及雅詩蘭黛(LE.US)5.6倍的三分之一,也只是國內競爭對手上美股份(2145.HK)3.1倍的一半。與化妝品銷售商合作密切、最近剛剛開始盈利的美顏應用程式營運商美圖(1357.HK)的市銷率也高得多,為6.5倍。
那麼,投資者為何這麼不看好逸仙電商?部分原因可能是該公司旗下完美日記的艱難境遇,後者是其最有名的品牌,主打「彩妝」,這是其兩大主要業務線之一。另一條主線是逸仙電商最近一直在打造的護膚產品,它正在迅速超越更早推出、色彩更豐富的業務。
這又回到了我們之前的判斷,即女性在大流行期間不再使用此類彩妝。這並不奇怪,因為很多人可能並不那麼樂觀。去年中國頻繁實行封鎖和其他疫情管控措施期間,很多人可能還被困在家裡,這意味著她們可能很少或根本沒有化妝的理由。
關閉門店
逸仙電商的最新財報還表明,即使沒有疫情,完美日記實體店網路本身也變得有些過時,需要重新規劃。去年,該公司關閉了近一半的完美日記門店,年底僅剩158家,而年初的數字為286家。通過增加抖音渠道的佈局,抵消了線下業務的部分損失。
不過,它的彩妝業務在第四季的銷售額暴跌56.9%,至5.13億元。彩妝業務曾是它的主要收入來源,該公司表示,這是需求疲弱及競爭日益加劇所致。它指出,在中國最大的線上B2C市場天貓上,彩妝銷量也出現了兩位數的跌幅。
「然而,隨著線下活動的恢復和新冠防疫措施的調整,我們看到了隧道盡頭的曙光,」逸仙電商創辦人兼董事長黃錦峰在財報電話會議上說。「消費市場有望在2023年復甦。」
相比之下,該公司較新的護膚品業務季度營收按年增長42.4%至4.7億元,該業務包括國內品牌「DR.WU達爾膚」,以及過去兩年收購的外國品牌「Galenic法國科蘭黎」和Eve Lom。
護膚品業務的強勁增長在一定程度上抵消了彩妝銷售額的大幅下降,但該公司當季總營收仍下滑34.2%,至10億元左右。該公司預計,本季度情況將略有改善,預計收入將按年下降20%至30%,為6.24億元至7.13億元。
通過削減47%的營運費用,該公司在最近一個季度的毛利率大幅提高了約6個百分點,達到71.1%,營運費用收緊幅度遠遠超過了收入的降幅。因此,其淨虧損從上年同期的4.75億元大幅收窄至5,500萬元。正如我們前面提到的,該公司首次公佈了3,470萬元的非公認會計準則淨利潤,扭轉了去年同期非公認會計準則3.35億元虧損的局面。
最後但同樣重要的一點是,該公司還宣佈任命承婧為新的首席科學官,她的履歷讓人眼前一亮,曾在雅詩蘭黛的中國業務工作了17年,之前還曾在露華濃任職。在該公司試圖完善其產品線,成為中國領先的化妝品生產商,甚至有一天還可能會成為全球主要企業之際,這些專業知識可能非常寶貴。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章
AI熱潮添增長動力 ASMPT決定保留SMT業務
中國餐飲業放緩 海天嚐苦味
經濟放緩匯率添壓 海信家電盈利急凍





