億萬富豪郭廣昌的旗艦投資集團打算出售最多800億元的非核心資產,以償還債務,但這可能會給它留下一些缺乏吸引力的資產

重點:

  • 彭博社報道,復星國際打算在未來12個月出售非核心資產,籌集高達800億元資金
  • 出售表現更好的資產可能會讓該集團業務質素下滑,使債務問題進一步加劇

梁武仁

復星國際有限公司(0656.HK)近來的狀況似乎有些混亂,這家公司負債沉重,但對於在全球收購狂潮中吞併數十億美元資產的一代中國金融集團而言,或許只有它還屹立不倒。

作為億萬富豪郭廣昌執掌的復星集團旗下主要投資公司,復星國際正忙於出售自己在收購狂潮中購買的一些資產,從而償還預計在明年到期的沉重債務。它當然有很多這樣的資產可供選擇,它們涵蓋多個行業,從旅遊、製藥到保險、採礦,不一而足。

但決定出售哪個資產是個難題。已上市或業績佳的資產更容易出售,可以幫助集團避免短期違約。但是放棄這些優質資產會帶來更長期風險,讓復星只剩下平庸的業務,進一步削弱其未來的財務狀況。

復星的短期困境上周引發媒體關注:據彭博新聞社報道,該公司對分析機構稱,打算在未來12個月出售多達110億美元(800億元)的非核心資產。

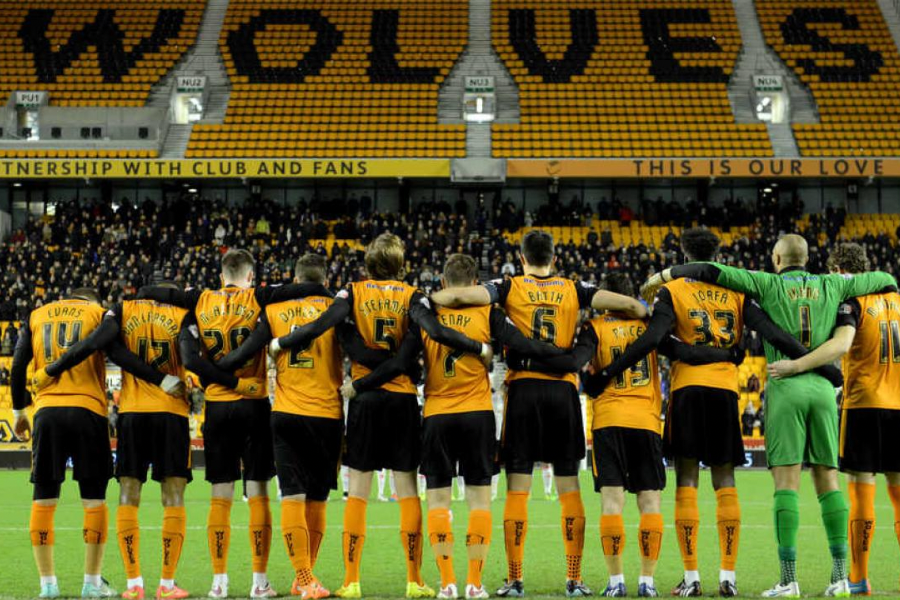
過去10年,一些中國財團因為斥資數十億美元收購知名企業而引發關注,復星是其中之一。復星的戰利品包括英格蘭超級足球聯賽的狼隊、來自法國的時尚品牌Lanvin和度假村營運商Club Med。

與其他財團一樣,復星嚴重依賴債務為這些資產埋單,現在又缺乏支付最終帳單的現金。

近年來,對於中國企業而言,通過發行新債券為債務進行再融資的可行性已經不大,因為投資者在民營房地產開發商的違約潮後,已經心灰意冷。違約潮暴露中國民營領域的一大弱點,即它們缺乏國有企業享有的隱性政府擔保。北京越來越擔心復星這樣的公司做強做大,這意味著如果它們搞不好自己的財務狀況,政府並不介意它們倒閉。

對復星來說,更糟糕的是,上週五穆迪將其公司評級和債券評級進一步下調至垃圾級,並給出負面展望,理由是流動性不足,以及它在努力支撐資產負債表時可能面臨的種種困難。復星的最新評級下調的一個月前,標普全球評級也採取了類似舉措。

降級會讓復星更加難以通過銷售債券來籌集資金。隨著其信用下滑,對此類債券和其他投資選項的興趣可能會進一步削弱。由於該公司面臨巨大風險因素,加上已上升至數十年來高位的利率水平,發行新債券的成本也會相當高。

日益增長的緊迫性

綜上所述,對於復星來說,籌集現金是不言而喻的需求,問題是要怎麼做——在該公司的有關表態出來之後,出售資產看起來是可能性最大的選擇,即便由於全球股市狀況不佳,它恐怕不得不賤賣資產。

在彭博新聞社的報道出來後,復星集團在向路透社置評時表示,它不會出售所持千禧銀行30%的股份。該銀行是葡萄牙最大的上市銀行,自2014年葡萄牙陷入債務危機以來,復星集團一直在積極尋求收購該國資產。那麼,要想在一年內籌集數十億美元,該公司還有什麼可以出售的?

一個可行的目標是復星在中國鐵礦石開採商海南礦業(601969.SS)的股份。據路透社引述花旗集團的一份報告稱,作為一家上市公司,它的業務並不在復星集團的主要核心領域,也就是製藥、零售和旅遊業領域,以及葡萄牙最大的人壽保險公司忠誠保險。此外,海南礦業的業績也不錯,2022年上半年收入同比增長三分之一以上。

復星在2007年收購海南礦業,是在集團將重點轉向金融服務和醫療保健等更穩定領域之前,對週期性行業進行的傳統投資之一。復星原本擁有這家礦企的多數股權,但它一直在減持,截至6月底,持股比例略低於50%。

該公司已經表示,計畫以高達22億美元的價格出售持有的南鋼股份(600282.SS)60%的股份。它願意進行這樣的出售,可能表明它也有興趣出售同樣屬於傳統投資的海南礦業。按照後者目前的市值,復星在該公司的持股價值約為69億元。

話雖如此,復星出售非核心資產的選擇可能有限,因為其中一些恐怕對買家毫無吸引力。這類資產可能包括郭廣昌創辦的房地產公司上海復地,雖然復星沒有公佈該部門的具體財務狀況,但中國房地產行業的嚴重低迷狀態意味著人們可以放心假設,該部門現在績效不佳。

除了非核心資產,復星可能正在評估其他可出售的選擇。這可能包括出售其核心業務的部分股份,但不是完全出售。近幾個月來,該公司已減持了Club Med的持有者復星旅遊文化(1992.HK)和復星醫藥(2196.HK)等主要子公司及其保險部門的股份。

鑑於復星明確強調對其核心業務的承諾,它可能會試圖保持對這些部門的控制,即使持股減少。但說實話,其中一些公司的財務狀況很不穩健。例如,復星旅遊文化的短期負債超過了其流動資產。

所有的不確定性都給復星國際在香港上市的股票蒙上了一層陰影,該股今年已累跌約40%,但我們也應該注意到,大市恒生指數也下跌了34%。該公司的股票目前處於多年低位,市盈率約為4倍,只有「股神」巴菲特旗下一流的巴郡58倍市盈率的零頭。過去,復星因為廣泛的投資組合,而一直被人拿來與該公司比較。

總而言之,復星或許能夠通過拋售資產度過眼前的流動性危機。但是,大拍賣有可能傷及公司未來的發展品質,從而導致對其長期生存能力的潛在質疑。

 欲訂閱詠竹坊每週免費通訊,請點擊這裏

新聞

收入暴跌 High Templar續尋新業務

曾經的中國金融科技借貸平台High Templar Tech Ltd.(HTT.US),目前正尋找新的商業模式,周三公佈2026年上半年收入同比暴跌73%,從去年同期的2,930萬元人民幣(下同)銳減至僅800萬元。公司還透露,因早年的業務活動,目前仍拖欠一筆數額可觀的稅款。 前身為趣店的High Templar表示,今年前六個月的收入來自澳洲的最後一英里配送業務。不過,該業務現已被正式關停。 截至6月底,公司賬上仍持有高達61.3億元的現金及受限現金。因而今年上半年錄得12.8億元的利息和投資收益。公司上半年實現利潤4.17億元,較去年同期的4.62億元有所下滑。 High Templar還表示,已接到總部所在地廈門稅務機關的通知,指過去兩家子公司的重組屬於應稅事件,公司目前仍拖欠相關稅款。但公司補充,董事長兼CEO羅敏預計很快將支付7.9億元款項。 財報發布後,High Templar股價在周三應聲下跌6.7%,今年以來已累計下挫45%。公司表示,目前正探索新的商業機遇,希望能發揮自身的技術專長與金融服務能力。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

AI開支增加 天立增收不增利

教育服務提供商天立國際控股有限公司(1773.HK)周四發盈警,預計截至8月底止年度收入約38億元(5.68億美元),按年增長5.9%;淨利約5.8億至6億元,下降7.4%至10.5%;經調整淨利約5.2億至5.4億元,下降12.3%至15.6%。 公司表示,拓展供應鏈產品帶動銷售收入增長,AI系列產品推廣及應用亦推動智慧教育服務收入增加。不過,AI質量中台研發、AI智學產品營銷,以及籌辦香港國際學校的開支增加,加上新增管理諮詢費用及應收款項信用減值虧損,拖累盈利。 天立國際周四低開,至中午休市報0.72港元,跌2.7%。該股今年以來累跌69.6%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

反應冷淡低位定價 傳音首開即脫腳

「非洲手機王」深圳傳音控股股份有限公司(2636.HK; 688036.SH)周四首日在香港掛牌,開市即跌近1%,之後股價續向下跌,中午收報33.8港元,較招股定價低4.3%。 傳音出售8,664.83萬股,每股招股價介乎35.3港元至38.8港元,最終只能以低位定價,公開發售僅超額3.46倍,國際配售超額更只得1.55倍。共有12位基石投資者,認購3,528.29萬股,佔發售股份的40.72%。 是次集資淨額29.68億港元,40%將用於AI相關技術研發、30%作營銷及品牌建設、20%用於加強移動互聯網服務與物聯網產品,餘下一成作一般營運資金。 按2025年的收入計,傳音在全球手機市場排名第八,市場份額為1.7%。公司收入主要透過經銷商銷售,截至今年4月底,在全球超過100個國家及地區擁有2,900多家經銷商。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Dairy firms chase protein boom

蛋白熱掀乳業新戰場 乳企深加工能否變現

運動營養把乳業帶進高蛋白新市場,但新品與投資能否轉化為穩定收入,仍取決於消費者復購、加工能力與供應鏈配套    李世達 從跑馬拉松到健身增肌,運動熱潮帶動的生意正從鞋服延伸至營養補給。消費者除了關心穿甚麼、怎麼練,也愈來愈在意運動前後吃甚麼。蛋白飲品、能量補充及功能營養產品因此成為企業爭取的新市場,吸引食品業者與體育用品公司布局。 在中國,這個市場背後已有一定的參與基礎。國家體育總局公布的2025年全民健身調查顯示,中國7歲及以上居民經常參加體育鍛煉的比例達38.52%,較2020年提高約1.3個百分點;19至59歲居民人均體育消費達2,428元。運動正逐步成為一項持續投入時間與金錢的日常活動。 跑步尤其提供了集中的消費場景。中國田徑協會的2025年馬拉松藍皮書顯示,全年舉辦594場馬拉松賽事,全程及半程項目參賽規模合計約454.09萬人次。這是參賽人次,並非獨立跑者數量,但反映出訓練與賽事補給已有一定市場基礎。 牛奶含有乳清蛋白和酪蛋白,這些成分也被用於運動營養產品,讓乳企有機會將奶源與加工能力延伸至蛋白補充市場。產品從日常飲用的牛奶,拓展至訓練前後方便攝取的蛋白飲品,乳企也因此能接觸跑者、健身者等有特定營養需求的客群。 有內地媒體引述行業數據指出,2025年規模以上乳製品加工企業產量約2,950萬噸,年減1.1%;液態乳仍佔總產量九成以上。以液態奶為主的產品結構,意味著乳企若想拓展收入,還須為奶源開發更多用途。 從農場走向運動場 這是蒙牛乳業(2319.HK)近期布局的背景。旗下運動營養品牌邁勝完成近億元A+輪融資,投資者包括中信農業產業基金、李寧(2331.HK)及非凡領越(0933.HK)。這筆融資於9月已有報道,為乳企與體育用品企業的合作提供了具體案例。 邁勝產品包括液體蛋白、能量膠及液體鹽丸,面向專業運動及長期訓練人群。李寧表示,希望透過合作加深對運動消費者的理解。鞋服與營養補給服務同一批客戶,雙方合作有望更貼近消費者的訓練及比賽需求。 蒙牛亦在拓展原料生意。公司4月宣布乳鐵蛋白、脫鹽乳清粉D90及奶酪等產品產業化下線,6月推出乳原料品牌MnmpX,面向食品、功能營養及運動營養等客戶。從直接出售補給品,到為其他企業供應原料,蒙牛正在尋找不同的收入入口。 部分乳原料價格上升,也令市場更加關注相關產品。第一財經6月報道,高純度分離乳清蛋白WPI90價格翻倍,濃縮乳清蛋白WPC80接近翻倍;中國乳清類進口均價則上升17%。兩組數據涵蓋的產品和統計口徑不同,不能視為同一價格指標,也說明漲幅集中在特定品類,並非所有乳清產品都成為高價生意。 利潤仍待考驗 奶酪業務已提供較具體的業績支持。蒙牛旗下妙可藍多(600882.SH)10月8日披露前三季度業績快報,收入48.66億元,年增22.97%;歸母淨利潤2.12億元,增長20.37%;扣非淨利潤1.53億元,增長28.15%。公司稱,原制奶酪產品持續推出,零售及企業客戶業務收入均增長超過20%。 這份未經審計的快報顯示,拓展牛奶用途已有需求及盈利支持。公司亦將利潤改善歸因於核心奶酪業務佔比提高,以及供應鏈效率改善。不過,奶酪業績不能直接證明運動蛋白業務成功,兩者面對的客戶、成本及銷售渠道並不相同。 蒙牛的分部數據則展示了規模與盈利之間的距離。上半年奶酪對外收入增長32.6%至31.48億元,分部利潤卻由約2.29億元略降至2.27億元。按分部業績除以對外收入估算,比例由約9.7%降至7.2%。產品銷售增加,尚未同步轉化為更高的分部利潤比例。 深加工還須考慮整份奶源的收益。海外乳清生產常與奶酪加工配套,中國相關市場仍在發展;提取高價蛋白後,其他成分能否找到穩定銷路,同樣影響加工效益。 消費者能否持續購買也是關鍵。尚普諮詢2025年調查中,選擇國產蛋白粉品牌的受訪者佔58%,選擇進口品牌的佔42%。這是受訪者的選擇比例,不能直接視為整體市場銷售占比。艾瑞諮詢《2025年中國營養補充劑消費洞察報告》以2023年資料估算,中國整體營養補充劑滲透率不足30%,低於美國的50%以上;這項數據涵蓋整體營養補充劑,並非蛋白粉或運動營養品的專屬滲透率。 供應鏈也有待完善。2026年首8個月,中國進口乳清類43.26萬噸;乳清進口數據涵蓋多種用途,不能直接等同運動營養產品的原料需求。海外乳業常將奶酪加工與乳清利用配套發展,中國相關加工基礎仍較有限。蛋白熱能否帶來持續增長,最終要看產品能否融入日常飲食、帶動復購,並轉化為實際盈利,而非停留在布局與市場題材。 李世達,詠竹坊編輯。他的聯絡方式:shihtalee@thebambooworks.com 欲訂閱咏竹坊每周免費通訊,請點擊這裏