
阜博借AI轉型突圍 重塑內容生態新格局
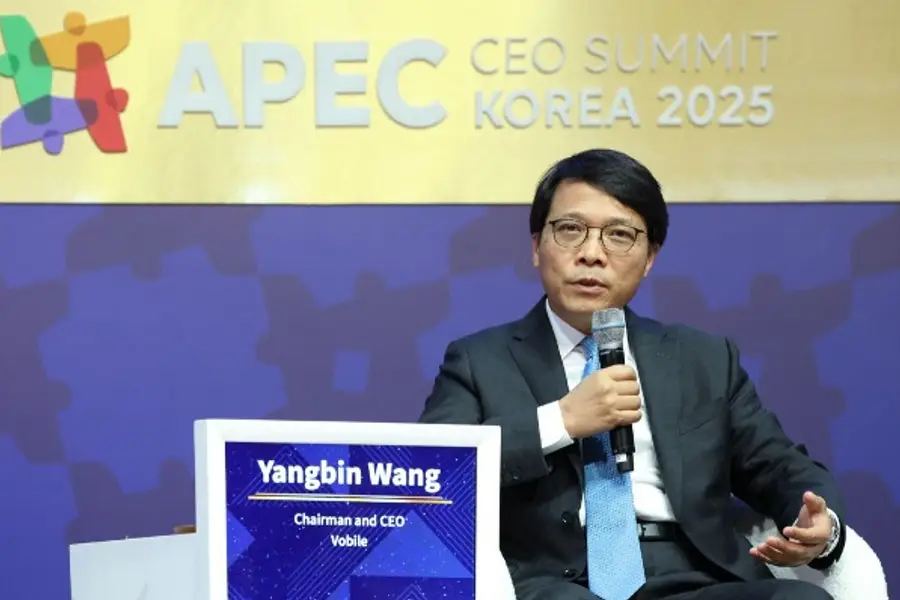
阜博第三季度收入增長27%,正從AI生成影片帶動的交易需求中探索新商機
重點:
- 公司第三季度業績表現強勁,收入增長27%,每月經常性收入(MRR)增長28%
- 公司已將重心從影片內容保護,轉向協助客戶提升產品變現能力,而中國市場收入佔比已增至一半
陳竹
隨著OpenAI的Sora等人工智能工具問世,任何人都能輕鬆製作高水平影片,令專業創作者主導的影片產業受到前所未有的顛覆。這股潮流雖推動了內容創作的民主化,但同時也帶來重大挑戰——如何在各類數字平台上追蹤版權侵權行為,並加強知識產權(IP)保護,成為迫切課題。
這場AI浪潮同樣為專注於內容保護與管理的企業帶來新機遇,例如阜博集團有限公司(3738.HK)。上周阜博公布第三季度業績,核心業務表現強勁,同時正積極探索AI時代的新機遇,為未來增長尋找新引擎。
阜博成立於2005年,最初專注於為影片平台提供「數字指紋」與「數字水印」技術。今年,公司開始聚焦AI內容機遇,推出一個數字平台,讓內容創作者能將作品轉化為可交易的數位資產。
儘管這一新模式仍處於初期階段,尚未帶來可觀收益,但在AI生成內容成主流趨勢時,讓阜博有望搶佔先機。當前,公司主要依賴核心內容保護服務作為營收支柱,並持續擴大業務範圍,從長影片延伸至短影音、音樂及其他音訊格式。
公司第三季度營運數據顯示,收入按年增長27%,每月經常性收入亦同比增長28%,顯示其訂閱業務的穩健表現。這一增長延續了上半年良好勢頭,當時收入增長23%,淨利潤更大增119%。
公告指出,公司第三季度在中國市場的收入同比增長約22%,中國業務佔比持續上升,而過去集團的收入幾乎全部來自海外市場。
儘管業績表現強勁,投資者反應仍較為冷淡,股價在公告翌日僅微升1.2%,收報5.07港元。從長期來看,公司股價曾於2021年中達至約9港元高位,隨後在2023至2024年間港股低迷時跌至約1港元低點,並於今年隨市場反彈而回升。對阜博而言,這波回升反映投資者信心回暖,特別是在公司強化中國市場銷售、並從長影片領域拓展至更多內容業務之後。
收入結構轉變
阜博最初於美國市場起家,為影片內容創作者與平台提供內容保護技術軟體服務,例如「數字指紋」與「數字水印」等技術,用以識別潛在侵權內容並減少盜版所造成的收入損失。早在2016年,美國市場佔阜博總收入超過95%,主要客戶包括迪士尼、華納兄弟、網飛及YouTube等大型企業。
然而,近年公司逐步將重心轉向本土中國市場,特別瞄準那些正積極拓展海外市場的中國影音平台。公司的主要增長亮點之一是「微短劇」業務——這類每集僅數分鐘的短劇正在全球爆紅,並透過ReelShorts等平台從中國傳播至海外。
今年上半年,中國市場佔阜博總收入14.6億港元(1.88億美元)的49.9%,已成為公司主要市場之一。若中國平台內容的國際影響力持續上升,預料中國業務有望進一步增長,成為公司最大的單一收入來源。
除了地域擴張之外,阜博的收入結構也發生了顯著轉變。公司已從傳統的內容保護服務,轉向幫助客戶透過廣告變現其內容。過去,當其技術識別出使用客戶版權素材的影片時,主要做法是將其移除;而現在,公司則提供能夠從這些影片中產生廣告收益的服務,並將收益在版權持有人與阜博之間分成。
阜博能迅速切入這一新業務,主要得益於其2019年收購的ZEFR公司。該公司旗下兩項核心產品——RightsID與ChannelID——為品牌提供內容情境識別服務。RightsID平台可協助版權內容進行商業化變現,而ChannelID則為YouTube與TikTok等平台客戶,提供完整的頻道管理服務,包括內容上傳、數據分析與粉絲互動等。
阜博將這兩項服務歸類為「增值服務」。截至今年上半年,該類業務收入達8.46億港元,佔公司總收入的58%,仍是主要營收來源;相比之下,傳統內容保護訂閱服務收入僅佔42%。
阜博顯然認為,其內容變現業務的潛力遠大於舊有的內容保護服務,而這也將話題帶回前文提到的「AI生成內容」。公司認為,隨著AI創作工具推動,基於影視IP的新一波「二創內容」(如劇情改編、混剪影片等),將為其帶來更多潛在的商業變現機會。
阜博表示,目前公司在社交媒體平台上共管理429萬個活躍資產,這些指的是於2025年上半年為客戶創造收入的授權影片。公司指出,AI生成內容的資產數量已開始增加,但並未披露具體數據。
在AI領域,阜博的目標相當宏大,計劃打造自有平台。公司於今年5月推出兩項新服務——VobileMAX與DreamMaker。
VobileMAX被公司定位為一個讓創作者能夠買賣數字內容的交易平台。它幫助創作者註冊作品、證明所有權,並可跨平台分發內容、追蹤收益。該平台運用區塊鏈技術驗證內容所有權,並支援內容權利的交易。
DreamMaker則是一款可生成影片與音樂的AI工具。用戶只需輸入想要創作的內容,AI便能自動生成成品,並會自動加上創作者標記,以確保作品來源清晰可辨。
不過,目前這兩個AI平台的具體目標與發展方向仍不明朗,公司仍在探索如何在AI時代中定位自身。現階段對阜博而言更務實的做法,是持續擴展其既有的版權內容業務。
目前公司業務已從影片延伸至音樂領域,尤其是在今年初收購音頻內容識別技術公司PEX的技術與團隊後,擴充了內容版權資料庫。這項收購讓阜博新增了1.2億份音樂資產指紋與230億份網絡音頻指紋,進一步強化其系統能力。
同時,中國市場正快速崛起,已與美國並列成為公司重要收入來源,這對希望看到業務全球化、多元化的投資者而言是利好信號。隨著地域布局更趨平衡、內容類型從影片拓展至音樂,阜博具備多元的增長路徑,若能成功將AI應用落地,將有望進一步帶來長期收益。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

嘉利國際盈利倍增 難敵AI股拋售潮
AI故事待兌現 領益智造先靠iPhone Duo翻身?
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
科大智能重整後赴港 靠電力老本行撐增長
匯損拖低福耀盈利 智能玻璃仍待放量



