002594.SHE
BYD hits tariff roadblock

墨西哥政府計劃把中國進口汽車的關稅提高至50%,此舉將扼殺比亞迪正在快速增長的墨西哥市場

重點:

  • 比亞迪佔墨西哥電動車市場近五成
  • 墨西哥建廠計劃擱置,比亞迪關稅衝擊遠大於特斯拉


李世達

在墨西哥街頭,一輛中國電動車緩緩駛過車水馬龍的街頭,中國品牌電動車一直代表著價格與科技兼得的選擇。但這樣的景象可能很快改變。

墨西哥政府近期宣布,將把從中國及其他與墨西哥未簽自由貿易協定國家進口的汽車關稅,大幅提升至50%,比如電動車與傳統汽油車。這一提案若被國會通過,將對特斯拉(TSLA.US)、比亞迪股份有限公司(BYD Company Ltd., 1211.HK; 002594.SZ)等銷售進口車型的廠商造成重大壓力,幾乎重劃北美車市的競爭格局。

路透社的報道引述加拿大汽車零部件製造商協會主席Flavio Volpe說法指,特朗普政府會對這項新關稅提案十分高興,因為將使美國汽車製造商更容易與比亞迪競爭。

雖然特斯拉同樣依靠海外進口,但新關稅對比亞迪的打擊會大得多。

首先是特斯拉在美國德州設有工廠,建設中墨西哥的Monterrey超級工廠(Gigafactory Mexico)可能很快可以投產,意味著它能很快將產能轉移至北美本地化。而墨西哥與美國、加拿大簽有美墨加協議,若改由北美進口,在符合原產地規則的情況下,便能實現零關稅。

衝擊遠大於特斯拉

對比亞迪則不然。雖然公司在2023年就宣布墨西哥建廠計劃,但由於墨西哥當局的抵制,使得該計劃在今年被擱置。墨西哥政府擔心批准中國人建廠可能會惹怒美國總統特朗普並破壞兩國貿易關係。比亞迪當時亦稱,由於特朗普貿易政策帶來的不確定性,公司將停止建廠計劃。

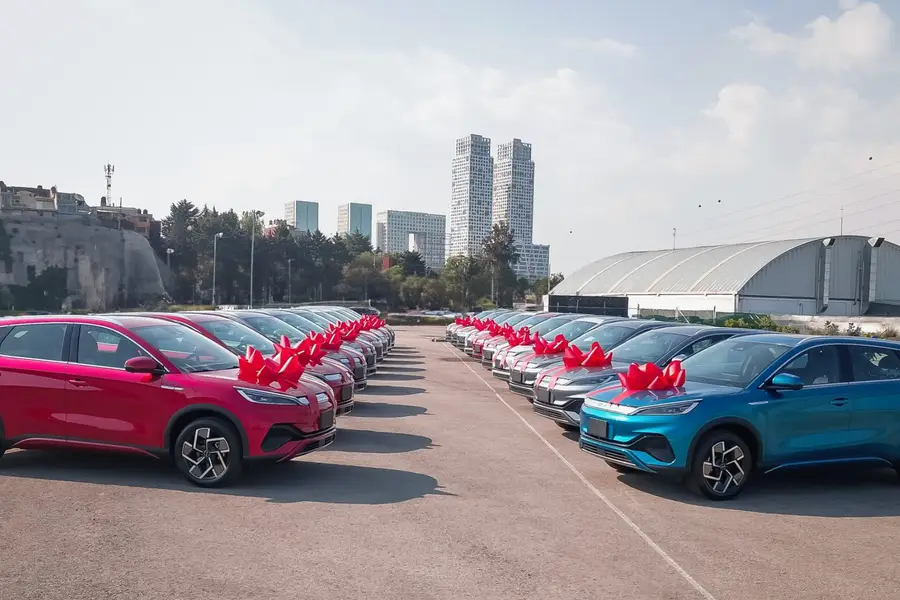
其次則是市場結構的差異。比亞迪自2023年底進入墨西哥市場以來,取得爆炸式增長。該公司去年在墨西哥銷售約40,000輛汽車,佔該國去年電動車和插電混動汽車總銷量的近一半。今年8月,比亞迪宣布今年迄今為止在墨西哥的銷售增速翻倍。近兩年,比亞迪已把墨西哥視為前進北美的橋頭堡。

對比亞迪來說,在歐洲市場增速放慢的情況下,墨西哥市場的重要性正在快速上升,而一旦關稅生效,這種迅猛勢頭將戛然而止。但對特斯拉來說,美國市場重要得多,墨西哥市場相對來說只是小市場,收入與利潤權重遠低於比亞迪對墨西哥的依賴度。

從比亞迪今年上半年的財報來看,公司收入按年增長23%至3,712.81億元(522.26億美元),其中海外營收達1,354億元,按年增長50.5%,佔總收入比重來到約36.4%。海外收入增速高於整體,且部分海外國家的售價高於國內市場,成為增長的動力來源。

再看歐洲市場,自2024年下半年起,歐盟對中國製BEV(純電動車)徵收反補貼關稅,比亞迪的最終稅率約17%(另加10%基本關稅),壓縮了純電車型的定價空間。意味著歐洲市場的增長節奏會放慢,海外增長的壓力自然更往美尤其是墨西哥傾斜。

政治問題政治解決

若能重啟墨西哥建廠計劃,將會是明智的解方,但這條路遭遇的阻礙比想像中更多。

不止墨西哥政府礙於美國政府的壓力反對,中國政府自身也對此有疑慮。據金融時報報道,中方今年曾延後對比亞迪墨西哥工廠計劃的核准,比亞迪核心零部件如電池、電驅、功率模組等高度自製,且深植中國供應鏈,中方也擔心敏感技術可能經由墨西哥外溢至美國。與此同時,美國汽車業也公開表達過對「中國車藉墨西哥入美」的憂慮和反制意向。

最後,比亞迪的北美之路,恐怕還是得「政治解決」。

北京當局已將墨西哥此舉視為「親美舉動」,揚言採取反制措施。與此同時,中美新一論貿易會談在西班牙展開,雙方此前動作頻頻,無非是增加談判桌上的籌碼。

在國內價格戰尚未落幕、海外貿易壁壘風險增加的情況下,比亞迪盈利能力正受到多重擠壓,今年上半年淨利成長14%至155.1億元,但第二季淨利僅63.6 億元,較去年同期下降近30%。資本市場似乎已提前對比亞迪的處境做出反應。股價從5月的高位約158港元跌至目前約108港元,市盈率已跌至約13.2倍水平。雖然比亞迪仍是新能源車賽道的核心標的,但需要準備好在關稅與政策驟變下承受劇烈波動,短期內或難以突破上方壓力,政治因素帶來的風險變數仍大。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

傳奇生物任命諾華前高管張穎出任CEO

癌症治療藥物開發商傳奇生物科技股份有限公司(LEGN.US)周二宣布任命新任首席執行官。約一個半月前,公司長期掌舵的行政總裁突然離職,消息一度拖累股價急跌。 公司任命張穎(Ingrid Zhang)為新任首席執行官,接替此前暫代該職位的Alan Bash。Bash是在黃穎7月底辭職後暫代CEO一職。黃穎離任前,自2020年9月起一直擔任傳奇生物首席執行官。Bash則是負責公司重磅抗癌藥物西達基奧侖賽(Carvykti)業務部門的總裁。 加盟傳奇生物前,張穎最近的職務是製藥巨頭諾華(NOVN.SW)國際業務部門首席商務官。此前,她還曾在阿斯利康(AZN.L)、輝瑞(PFE.US)等其他大型藥企擔任高管職務。 傳奇生物第二季度營收同比增長52%,從去年同期的2.551億美元增至3.875億美元。在最新的三個月期間,該公司實現淨利潤3,320萬美元,扭轉了去年同期1.254億美元的虧損局面。 上述任命宣布後,傳奇生物股價周二下跌4.6%,收於17.67美元。自該公司7月宣布黃穎離職以來,該股已累計下跌約20%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

監管罰款拖累 攜程第二季盈轉虧24.6億元

網上旅遊平台攜程集團有限公司(9961.HK;TCOM.US)周三公布,第二季收入按年升6%至156.63億元(23億美元);錄得淨虧損24.45億元,去年同期為淨利潤48.8億元。歸屬攜程股東淨虧損24.58億元,去年同期則錄得淨利潤48.46億元。 公司表示,第二季收入增長主要受旅遊需求保持韌性帶動,而轉盈為虧主要由於國家市場監督管理總局處以51.8億元反壟斷罰款。若撇除相關處罰,第二季淨利潤為27億元。 分業務看,住宿預訂收入按年升6%至65.76億元,交通票務收入跌1%至53.5億元,旅遊度假收入升8%至11.61億元,商旅管理收入升11%至7.71億元。第二季國際平台收入按年增長逾50%,入境遊收入錄得高雙位數增長。 上半年看,攜程收入318.71億元,按年增長約11.2%,歸母淨利潤為4,100萬元。非公認會計準則下,上半年歸屬股東淨利潤為87.03億元,去年同期為91.99億元。 攜程港股股價周三低開高走,至中午休市報319.4港元,升2.63%,今年以來累跌約42%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Canaan makes mining machines

加密貨幣再陷低潮 嘉楠科技兩頭受壓

加密貨幣挖礦機製造商嘉楠科技第二季收入大幅下滑、淨虧損急劇擴大,產品銷售與挖礦收入雙雙大跌 重點: 嘉楠科技第二季產品銷售收入大跌逾80%,挖礦收入亦下降37% 公司繼續累積加密貨幣,但持有資產價值下降,同時透過將自家礦機投入挖礦業務,以消化未售出的庫存    梁武仁 加密貨幣價格大起大落,令業內企業的生意往往不是大旺,就是陷入低谷。自去年秋季開始的新一輪市場急挫,令礦機製造商嘉楠科技(CAN.US)深陷低潮,只能等待下一輪行情回升。 近一年前加密貨幣價格開始下跌時,不少市場參與者急忙退場,但嘉楠科技卻選擇了完全相反的方向。 公司2021年開始經營自營挖礦業務,把業務由原有礦機製造進一步擴展。根據公司上周公布的第二季業績,截至6月底,公司已累積1,915.5枚比特幣,按年增加約29%;另持有3,951.7枚以太幣,與一年前大致持平。不過,隨著加密貨幣價格下跌,公司挖礦所得數字資產按獲得時市值確認的收入按年下降37%,至1,770萬美元。 在這種市況下囤積虛擬貨幣,反而令嘉楠科技陷入兩難。加密貨幣行情低迷時,未售出的Avalon礦機庫存增加;與此同時,公司持有的比特幣和以太幣價值下跌,產生未實現虧損並侵蝕盈利。當然,挖礦收入亦受到衝擊,因為如今挖出的同等數量比特幣和以太幣,價值只及一年前的一小部分。 由於挖礦成本高於加密貨幣本身的價值,許多礦工退出市場,嘉楠科技第二季產品銷售收入按年大跌逾80%,至1,360萬美元。連同挖礦收入計算,公司季度總收入大跌逾三分之二,至3,190萬美元。作為對比,在過往加密貨幣牛市期間,產品銷售通常佔嘉楠科技收入的大部分;但到第二季,這項業務佔總收入已不足一半。 除收入大幅收縮外,嘉楠科技還錄得大額存貨減值,以及加密貨幣持倉的公允價值虧損。結果,公司第二季淨虧損接近1億美元,較一年前的1,100萬美元大幅擴大。 公司的流動資金相當有限,截至6月底現金不足7,000萬美元。與此同時,嘉楠科技仍在進行股份回購計劃,承諾在今年底前斥資3,000萬美元回購股份。對一家經營活動現金產生能力承壓的公司而言,這並非小數目。為填補資金缺口,嘉楠科技上月出售了部分加密資產。 庫存難題 如今加密貨幣礦工面對的成本很容易超過收入,經營壓力沉重。當挖礦經濟效益轉差,硬件製造商便要為賣不出去的庫存計提巨額減值。對嘉楠科技而言,一台Avalon 16系列礦機只要滯留倉庫未能售出,其公平市值便會下跌,迫使公司直接在資產負債表上作出減值。 庫存成本是嘉楠科技這類製造商無法避免的現實,但仍有管理空間。嘉楠科技正把部分未售出的產品投入自營挖礦業務,以控制庫存水平。這樣一來,公司可以把閒置礦機轉化為實際運作的算力,而不是直接計提減值或大幅折價出售。此舉可讓嘉楠科技繼續產生收入,若持有的加密資產其後升值,也可能帶來財務收益。 但在今次這類加密貨幣低潮中,嘉楠科技仍無法阻止收入下滑。在宏觀經濟環境改善及機構需求回升的共同推動下,加密貨幣在夏末出現強勁反彈,但嘉楠科技的前景依然相當黯淡。管理層表示,預計公司第三季收入僅為1,100萬至1,500萬美元,其中很大部分可能來自挖礦業務,因為全行業庫存過剩持續打擊其礦機銷售。 「展望第三季,儘管比特幣價格在8月底有所回升,但礦工採購仍然謹慎,行業庫存仍有待消化,」首席執行官張楠賡在公司業績電話會議上表示。「部分競爭對手採取了更進取的定價策略,以加快資金回籠。我們預計第三季礦機銷量及平均售價仍將承受壓力。」 在挖礦業務方面,雖然數字資產價格上升會提高每枚所挖貨幣的價值,但單靠價格上漲並不足以推高嘉楠科技這項業務的收入。原因是當市場價格上升,全球其他礦工也會啟動更多礦機,而新增貨幣供應量固定,令嘉楠科技每天實際挖得的貨幣數量減少。換言之,公司挖礦產量可能下降,抵銷加密貨幣價格上升帶來的好處。 不出所料,嘉楠科技公布第二季業績後股價急挫,三個交易日累跌約14%。公司目前市銷率(P/S)僅0.3倍,遠低於規模較小的競爭對手億邦國際(EBON.US)的1.94倍。億邦國際除核心硬件製造業務外,同樣經營自營加密貨幣挖礦業務。 目前,只要外部客戶需求持續疲弱,嘉楠科技仍可把自己未售出的礦機轉入自營挖礦業務,用來生產自己的虛擬貨幣。但這種內部消化庫存的做法並非真正可行的長期商業模式。在下一輪加密貨幣牛市到來之前,公司仍將處於進退兩難的境地。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Going to Hong Kong again nine months after listing, Moore Threads increases financing for the GPU race

上市九個月再赴港 摩爾線程為GPU競賽加碼融資

國產GPU由技術追趕走向規模商用,摩爾線程A股上市不足一年即籌劃赴港,在收入高速增長之際提前擴充融資能力 重點: 摩爾線程據報已秘密提交香港上市申請,計劃集資至少10億美元,距離其科創板掛牌僅九個月 公司上半年收入大增147%,但研發、備貨及交付同步擴張,經營現金流仍大幅流出,顯示GPU商業化需要持續資本投入   李世達 中國頭部國產GPU正由技術驗證走向規模商用,資本市場也隨之升溫。市場消息稱,摩爾線程智能科技(北京)股份有限公司(688795.SH)據報已秘密提交香港上市申請,計劃集資至少10億美元。公司去年12月才登陸科創板,IPO募集近80億元,相隔約九個月便尋求第二個上市平台。 去年底以來,沐曦(688802.SH)、壁仞科技(6082.HK)、天數智芯( 9903.HK)先後上市,燧原科技(688801.SH)亦於9月11日登陸科創板。AI訓練和推理需求增長,加上國產替代及智算基建擴張,頭部GPU廠商加快交付和集群部署,融資亦由一級市場延伸至公開市場。 商業化拉高資本需求 截至6月底,摩爾線程IPO淨募集75.76億元中,約19.82億元已投入募投項目,29億元用於現金管理,專戶仍有約27.25億元。H股上市可增加境外資本來源,為後續研發、商業化及產業併購提供更多資金彈性。 GPU進入規模商用後,資金需求也隨之擴大。一代產品放量時,下一代架構和晶片已要同步研發;由單卡走向萬卡集群,又增加備貨、軟件適配和工程部署投入。燧原此次科創板IPO便計劃募集約61億元,用於第五、第六代AI晶片及相關技術,網上發行獲6,109倍認購。 摩爾線程上半年收入17.36億元,按年增長147.42%,已超過2025年全年;毛利9.89億元,增長103.78%,歸母淨虧損由2.71億元收窄95.73%至1,156萬元。不過,扣除非經常性損益後仍虧1.51億元,盈利改善部分受到政府補助及金融資產收益等因素影響。夸娥智算集群商業化加快,旗艦MTT S5000亦已實現規模銷售。 業務放量仍伴隨高投入,公司上半年研發支出7.69億元,相當於收入44.3%,2022年以來累計接近59億元;經營活動現金淨流出21.69億元,較上年同期11.64億元進一步擴大,主要因擴大生產規模、增加經營性採購支出。GPU企業既要擴大交付,也要持續投入下一代產品,融資能力因而成為競爭的一部分。 產業前景仍提供增長空間,國家「十五五」規劃提出增加高性能智算資源供給、建設超大規模智算集群,並培育自主可控的軟硬件生態。政策同時覆蓋晶片研發、算力基礎設施及軟硬件生態建設,為國產GPU增加應用場景。 從窗口期走向競爭期 市場格局也在改變,Reuters Breakingviews估計,中國AI半導體市場規模約900億美元,晶片巨頭英偉達(Nvidia, NVDA.US)市佔率已由數年前接近壟斷降至約55%。摩爾線程、沐曦、壁仞科技及燧原科技等本土廠商正在取得更多市場空間。 競爭也由晶片延伸至軟件生態,英偉達CUDA開發者體系仍是一道重要門檻;摩爾線程則透過MUSA(元計算統一系統架構)軟件棧及相關工具降低CUDA程式遷移成本,截至6月底已支持逾80萬名開發者,並實現萬卡級集群部署。 市場早已為國產GPU的增長前景支付高溢價,燧原IPO估值相當於約61.8倍2025年銷售額,雖低於摩爾線程和沐曦上市時的水平,仍明顯高於英偉達同期約25.4倍。隨著更多國產GPU廠商陸續進入公開市場,可供投資者選擇的標的增加,過去由稀缺性支撐的估值溢價也將逐步面對考驗。 摩爾線程在A股上市後股價一度大幅攀升,但近期隨著首批網下配售限售股解禁,流通股份明顯增加,股價亦快速回調。9月7日解禁股份雖只佔總股本約5.5%,卻令流通盤增加約85%,當日股價跌停翌日再下挫,說明股份供給增加後,市場正重新評估此前的高估值。 股份供給增加,也讓市場重新衡量摩爾線程的估值。赴港將進一步擴大投資者基礎,並為下一輪產品研發及規模擴張增加資本來源;摩爾線程正處於擴張窗口,但隨著更多國產GPU廠商進入公開市場,稀缺性帶來的估值支撐將逐步減弱,收入增長、現金流、產品迭代、客戶部署及軟件生態,將成為市場更直接的定價依據。 欲訂閱咏竹坊每周免費通訊,請點擊這裏