
說出「窮人餐飲」的故事 遇見小麵逆市盈收雙升
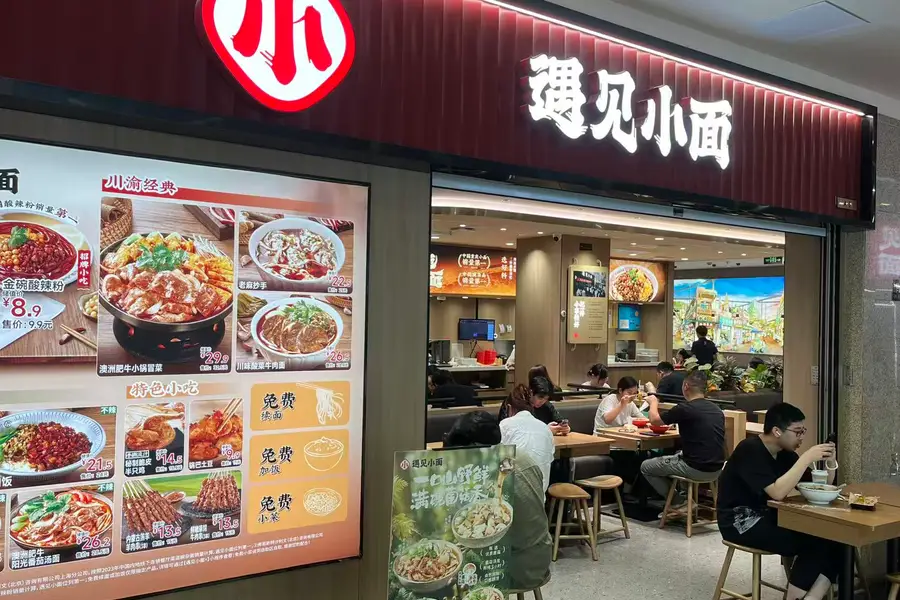
中國第四大中式麵館連鎖品牌已提交港股上市申請,文件顯示在平價食品招徠下,今年上半年收入增長34%
重點:
- 遇見小麵聚焦中國餐飲市場低端領域,香港上市申請或大舉吸引投資者關注
- 今年上半年,這家麵食連鎖品牌收入增長34%,增速遠超新店開業率,且利潤近乎翻倍
陽歌
「窮人套餐」的迅速崛起,為中國餐飲鏈底端商家帶來商機,日益節儉但仍想外出就餐的消費者,正尋找最便宜的用餐選擇,麵食連鎖店因低廉定價而受惠。
廣州遇見小麵餐飲股份有限公司正以「平價餐飲」細分領域的強勢定位吸引投資者,本周向香港市場再次提交上市申請。這家公司規模相對較小,截至今年6月底僅有451家門店。
相較深陷銷售額下滑與利潤大跌的同業,遇見小麵多項指標相對穩健。但公司未能完全避開行業頹勢,申請文件顯示其同店銷售額、翻台率及客單價近年均出現下滑。
不過,公司逆勢而上,報告期內收入增速大幅超越新店開業速度。今年上半年利潤表現也相當強勁,近乎翻倍。
然而,需要指出,推動遇見小麵近期強勁表現的潛在因素,是中國外賣平台持續的補貼大戰,刺激了價格敏感型消費者的居家點餐需求。多家餐飲連鎖企業也證實此趨勢,分析師就此預警,當美團、餓了麼、京東三大外賣巨頭縮減補貼力度時,行業將普遍承壓。
目前,遇見小麵至少為專注餐飲賽道的投資者提供高性價比選擇。其上市申請文件援引第三方研究顯示,麵食佔中國快餐店市場近三分之一份額。據上市文件預測,中國麵食餐廳市場規模,未來五年將以10.9%的年增長率擴張,至2029年達5,100億元(720億美元)。
川渝辣味麵食作為最大細分品類,正是遇見小麵的特色領域。該品類年增速預計達13.2%,2029年銷售額將達1,357億元,超越麵食市場整體表現。以商品交易總額(GMV)計,遇見小麵去年是中國第四大中式面館經營者。但考慮到該領域高度分散的業態結構,其僅憑0.5%的市佔率即獲此席位。
主打平價餐飲
遇見小麵定價親民,今年上半年直營店的訂單平均消費額僅31.8元(不足5美元),低於肯德基中國二季度38元的平均客單價,不足必勝客二季度76元客單價的一半,也低於太二酸菜魚同期73元的客單價。
和同業一樣,為迎合日益節儉的消費者,遇見小麵持續降價,公司稱此源於平均消費額從2022年36.2元,降至今年上半年31.8元(降幅12%)。同期,翻台率從2023年的3.9次降至今年上半年的3.4次。
公司正通過外賣補貼大戰增加的訂單,部分彌補堂食消費及翻台率下滑。同時,採取較激進的擴店策略,其門店數從2022年初的133家增至今年6月底的451家,增幅超兩倍,另有101家新店處於開業前的籌備中。
綜合因素推動上半年收入同比增長34%至7.03億元,上年同期為5.26億元。增速遠超同期8%的門店增長率,且是在直營店同店銷售額下滑3.1%的背景下實現。
公司並未真正解釋,儘管同店銷售額下降且門店數量增長相對較小,但其如何能夠在上半年實現如此強勁的收入增長,外賣訂單的大幅增加或許可以解釋這一現象。此外,公司強調近期正加速香港市場擴張,當地商品定價普遍高於內地。
遇見小麵的運營效率也表現突出,直營店經營利潤率近三年持續攀升,今年上半年達15.1%。公司稱部分增效源於租金較低的城郊地區拓店策略,以及中國房地產市場低迷帶來的整體租金成本下降。
營收強勁增長與利潤率改善共同推高盈利,公司淨利潤從上年同期的2,140萬元躍升至4,180萬元,增幅近倍。經調整利潤(通常剔除股權激勵成本)同期由2,250萬元增至5,220萬元,翻逾一倍。
歸根結底,遇見小麵因聚焦消費謹慎期下外出就餐低端市場,展現較強投資價值。若外賣補貼戰退潮(此趨勢或已顯現),其增速可能放緩。但在當前市場中,任何增長均屬難得,而遇見小麵的業務增速表現尤為突出。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
機器人概念急降溫 奧比中光上不逢時
途虎養車收購澳洲同業 駛出中國市場
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
龍旗重金押注 能否躋身AI機櫃龍頭?


