
科倫藥業再分拆公司 默沙東真金白銀支持
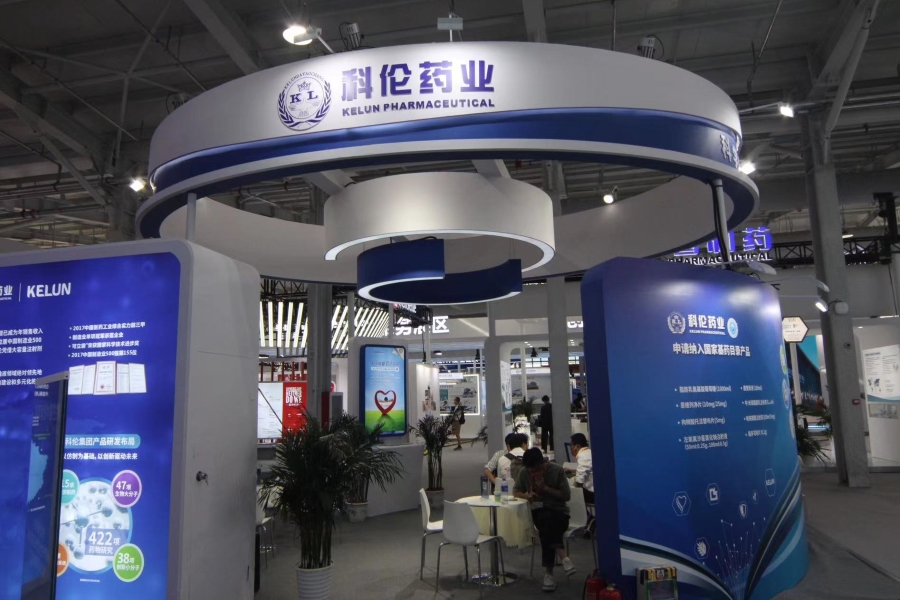
由科倫藥業分拆上市的科倫博泰,除了獲得跨國藥企默沙東的豐厚對外授權合約,更獲對方斥資入股支持
重點:
- 科倫博泰暫無商業化產品,去年收入大增是因為部分研發管線對外授權
- 不到兩年間,該公司的融資估值已翻倍,並獲IDG資本、禮來亞洲及高瓴資本等資深醫療投資機構入股
莫莉
生物醫藥行業在經歷一年多的「資本寒冬」後,近期已重獲市場青睞,未盈利的創新藥企業也重新踏上衝擊港股旅途。上週一,科倫藥業(002422.SZ)發佈公告稱,控股子公司四川科倫博泰生物醫藥股份有限公司向港交所遞交了主板上市申請,並由高盛和中信證券擔任聯席保薦人。
科倫博泰成立於2016年,致力於抗體藥物偶聯物(ADC)等抗癌藥的研發,現有33項正在研發的藥物管線,13項已經處於臨床階段,進度最快的PD-L1單抗藥物泰特利單抗注射液KL-A167,已於2021年向中國藥監局申請上市,但仍然未獲批。據招股文件引述的報告,科倫博泰是中國首批、也是全球為數不多已建立全面一體化ADC開發平台的生物製藥公司。
根據母公司科倫藥業1月公佈的數據,科倫博泰虧損嚴重。2019年至2021年,其收入從1,101.7萬元逐步增至3,341.2萬元,但這三年的虧損額約為8億至9億元,累計達24.8億元。不過,在去年前9個月,其收入突然大增至6.24億元,虧損也明顯收窄至3.21億元。
不過,該公司仍然未有任何商業化產品,期內收入大增是與部分研發管線的對外授權(License-out)有關。迄今為止,科倫博泰已簽署了9項對外授權合約。2022年,該公司與跨國藥企默沙東(MRK.US)訂立了三項與ADC研發管線有關的合作協議,涉及9項ADC資產,前期及里程碑付款合共高達118億美元(812億元)。同時,科倫博泰亦與英國藥企Ellipses Pharma、和鉑醫藥(2142.HK)分別訂立合作及授權合約。
坐擁突破性藥物
科倫博泰主攻的ADC藥物領域,是2020年以來抗癌藥物研發的熱點之一。ADC藥物由靶向特異性抗原的單克隆抗體藥物和小分子細胞毒藥物,是通過連接子(Linker)偶聯而成,結合了二者高特異性靶向能力和強效殺傷癌細胞的優勢,可以實現對癌細胞的精準高效殺滅,被稱作「生物導彈」。
招股文件引述的報告顯示,ADC的全球市場規模自2017年的16億美元快速增長至2021年的55億美元,複合年增長率為35.9%,預計從2021年至2030年仍將以31.2%的複合年增長率高速發展。
科倫博泰的核心產品SKB264,是一種靶向晚期實體瘤的新型滋養層細胞表面抗原2(Trophoblast antigen 2,TROP2)的 ADC藥物,有望成為中國首款國產TROP2 ADC,於2022年7月獲得國家藥監局突破性療法認定。TROP2經常在乳腺癌、非小細胞肺癌、胃癌、卵巢癌等高患病率或難治癒的癌症中過度表達,因此成功靶向 TROP2的藥物擁有巨大市場潛力,也是當前ADC藥物研發領域最熱門的靶點之一。
2022年5月,科倫博泰向默沙東授出在大中華區以外地區的SKB264獨家開發及商業化權利。同年7月和12月,科倫博泰分別再與默沙東進行對外授權合作。在12月簽訂的合作協議中,默沙東同意向科倫博泰支付首付款1.75億美元,未來里程碑付款總額最高為93億美元。該合作是至今由中國公司獲得的最大生物製藥對外許可交易,按2022年交易金額計,也是全球最大的生物製藥合作。
默沙東高度看好科倫博泰的發展前景,在達成多項藥物授權合作後,默沙東更投入真金白銀入股科倫博泰。去年12月底,科倫博泰宣佈完成2億美元B輪融資,默沙東投資了1億美元。在IPO之前,默沙東擁有科倫博泰6.95%的股權,是科倫藥業之外的第二大股東。
最新估值百億元
在多項藥物對外授權的加持下,科倫博泰的市場估值快速上升,亦有多家知名投資機構入股。在2021年的A 輪融資中,資深醫療投資機構IDG資本、禮來亞洲、高瓴資本等加入,投後估值約為50億元。在2022年生物醫藥行業資本寒冬中,科倫博泰成功完成了B輪融資,除了默沙東之外,還有IDG資本、國投招商等舊股東跟投,公司的投後估值翻了一倍,達到100億元。
科倫博泰背靠大樹,獲母公司科倫藥業源源不斷輸血。截至2022年9月30日,科倫博泰從科倫藥業借款達28.76億元,今年初,科倫博泰將尚未償還科倫藥業的25億元借款進行了「債轉股」,意味當前所有借款均已償付。科倫藥業以輸液業務起家,是中國輸液行業中最大的生產商。
值得一提的是,科倫藥業剛剛推動了另一間子公司川寧生物(301301.SZ)登陸深交所創業板。川寧生物去年12月27日上市,發行價格為每股5元,上市首日即大漲101%,最近仍徘徊在9元到10元水平,比發行價格高近一倍。
科倫博泰近期剛提交招股文件,暫無招股價、招股數量等具體資訊,若以B輪融資的估值計算,科倫博泰的市銷率為12倍,ADC藥物研發企業榮昌生物(9995.HK; 688331.SH)的港股市銷率則為12.9倍,反映兩者估值相當。由於榮昌生物已有兩款產品成功商業化,如果科倫博泰的研發管線能加速兌現商業化利益,當該公司獲批上市時,或許投資者願意給予更高估值。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章
江豐電子靶材打入台積電 赴港集資再攻零部件
收入升利潤跌 明基醫院經營壓力大
完美醫療瘦身催旺盈利 高息能否撐起升勢?
中生製藥再牽手勃林格殷格翰 禮新五個項目納入合作
微創醫療創辦人卸任 13億元租金爭議未息




