
盈利雖大增PE仍過百 劍橋科技估值高難撑股價
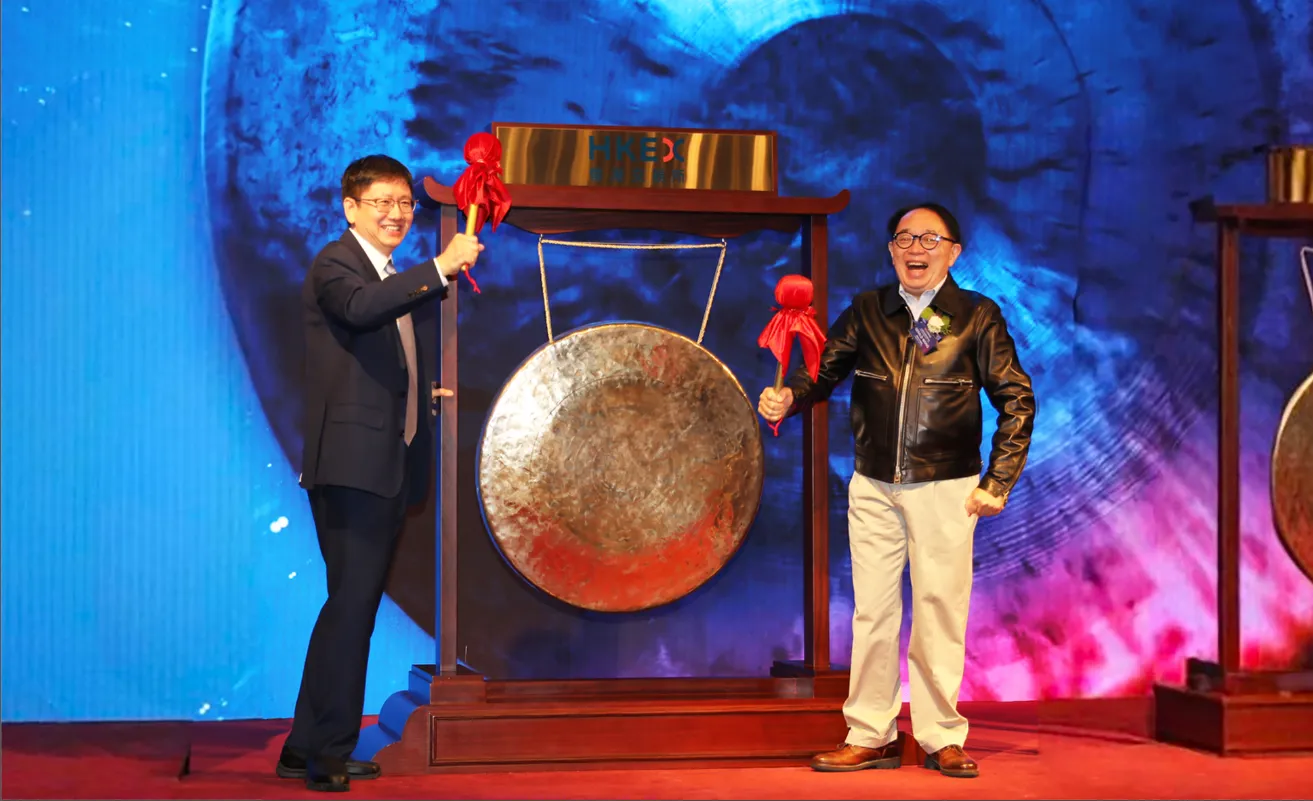
生產家用及數據中心網絡設備的上海劍橋科技表示 公司去年盈利大幅增長,但盈喜公布後股價卻顯著下挫
重點:
- 上海劍橋科技表示,受惠無線及光通信業務持續擴張,帶動利潤率改善,預期去年盈利按年增長超過50%
- 公告發布後公司股價明顯下跌,目前市盈率仍高於100倍,估值水平偏高
陽歌
人工智能席捲全球,推動大量相關概念股急升至部分市場人士認為已「危險過熱」的水平。這或許能解釋,為何剛上市不久的劍橋科技上周五公布亮眼盈利預期後,市場反應卻並不買帳。盈喜顯示,公司去年上半年強勁的成長動能,在下半年大致得以延續。
投資人於周一、即公告後首個交易日,開市即拋售劍橋科技股份,股價低開逾8%,並於上午持續走弱,顯示利好消息未必總能帶來正面市場反應。即使經過回落,該股仍較去年9月上市價每股68.88港元高出24.6%,當時公司透過IPO集資約45億港元。
劍橋科技走到今日並非一蹴而就,其發展歷程可追溯至上世紀90年代催生網路泡沫的第一波電信熱潮。因此,在愈來愈多市場觀察人士警告新一輪泡沫可能隨時破裂之際,該股被捲入最新一波市場泡沫之中,似乎也並不令人意外。
按最新盈利預期及目前市值計算,劍橋科技在香港上市股份的市盈率已超過100倍,估值明顯偏高。相比之下,較為傳統的網絡設備製造商如思科(CSCO.US)及亞信科技(1675.HK; 688225.SH),市盈率僅約18倍,差距相當明顯。
劍橋科技原本或希望藉最新預告提振投資人情緒,公司預期2025年將錄得介乎2.52億至2.78億元(3,570萬至3,920萬美元)的盈利,按年增長51%至67%。根據先前披露數據推算,在區間中值水平下,公司去年下半年盈利增幅約為46%,較上半年51%的增速略有放緩,但幅度尚屬溫和。
因此,股價大幅回落更像是投資人獲利了結的結果。接下來的關鍵在於,這波獲利回吐是否會持續,直至估值回落至較合理水平,並進一步引發AI概念股的修正行情。
即便如此,在AI基礎設施需求持續增長的前提下,劍橋科技的基本面仍顯得相對穩健。公司由MIT畢業、業界資深人士黃鋼(Gerald Wong)一手創立,他於去年公司上市時已72歲。根據中國網站資料顯示,黃鋼為美國公民,曾任職於美國電信設備先驅朗訊科技(前身為貝爾實驗室),並於2005年在硅谷共同創辦了劍橋科技的前身。
同年,他亦於香港成立另一家公司,並於2006年在上海設立新橋網絡設備,該公司其後於2011年更名為劍橋科技。
立足全球
公司於2017年在上海首度上市,屬於近年一批已在滬深市場掛牌、並尋求赴港作第二上市的中資企業之一。這類企業多希望透過香港市場提升國際能見度,配合其走出中國、拓展海外的策略。
不過,劍橋科技在這方面略有不同,因其本身已具備相當程度的全球化布局。除最初於美國創立外,公司絕大部分收入來自中國以外市場。2025年上半年,美國為其最大市場,佔收入48%,其次為芬蘭,佔39%,外界不難聯想到其主要客戶或為全球電信設備巨頭諾基亞。
公司創立於上世紀90年代網路泡沫之後不久,也反映在其業務結構上。三大主營業務中,規模最大的是向電信營運商、網際網路服務供應商及大型住宅物業銷售寬頻設備。該業務於去年上半年貢獻收入約20.3億元中的59%。而較新的無線設備業務,主要面向消費電子企業,去年上半年佔總收入約20%。
不過,最令投資人興奮的,仍是公司近年切入的光子技術業務。該類技術的主要客戶為雲端運算及數據中心營運商,這些業者被視為未來承載高算力AI應用的核心基礎設施。劍橋科技於2018年透過收購一家日本公司進入該領域,相關業務穩步成長,去年上半年已佔收入19%。
光子與無線設備這兩項新業務,同時也是劍橋科技毛利率最高的板塊,去年上半年毛利率約為24%,明顯高於傳統寬頻設備業務的18.6%。
公司近期收入增長維持相對穩定,增速由2024年的18%小幅放緩至去年上半年的15%;不過,隨著光子及無線設備業務比重提高、利潤率改善,仍有效推動了盈利快速成長。
在中美關稅戰持續之際,劍橋科技的布局亦顯得相對有利。公司與合作夥伴共同營運位於馬來西亞的大型生產基地,並以此作為主要供應美國客戶的生產據點,同時亦正推進美國新生產基地的投產作業。基於上述安排,公司在IPO招股書中表示,預期貿易戰不會對其業務造成重大不利影響。
總體而言,即使收入增長未必完全符合市場對AI熱潮的高度期待,劍橋科技的整體基本面仍顯得相對穩健。惟在最新亮眼盈喜公布後股價卻大幅回落,或許是公司近期最具指標性的發展,亦隱約反映市場預期已久的AI概念股修正,可能將在不久後到來。
欲訂閱詠竹坊每周免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?


