Klook: a Hong Kong unicorn

港人成立的旅遊及體驗平台Klook,剛獲逾2億美元融資,公司朝上市又邁進一步

重點

  • 公司表示,今年收入逾30億美元,並已獲得盈利
  • 創辦人王志豪表示,已隨時準備在香港或美國上市


劉智恒

由萬人迷碧咸擁有的美國足球隊邁亞密,於明年二月旋風訪港,這支擁有世界球王美斯的球隊,勢將在港掀起一片熱潮,人人都想一睹球王風彩,料必一票難求。而這次獲獨家銷售門票的Klook,亦即時搶盡風頭。

這家港產的獨角獸Klook Travel,主要經營旅遊及體驗的平台,剛獲2.1億美元(15.1億元)融資,參與的機構投資者有美國的Bessemer Venture Partners、亞洲投資基金Atinum Investment、Golden Vision Capital,以及泰國大城銀行旗下的Krungsri Finnovate。

根據資料,是次為公司成立9年以來第7輪融資,首輪融資是2015年獲取經緯創投的500萬美元,之後接連有知名投資機構入股,包括紅杉、高盛、軟銀願景及TCV等先後注資。至2018年時,當年估值已超過10億美元。

說到Klook,是近年香港少有能做到如此規模,並能獲世界頂級投資者青睞的本土企業,而它的成立,背後就是一個追夢的故事。

一切源於一次尼泊爾的旅程

人的一生很微妙,有人營營役役辛勤工作,忙來忙去一事無成,有人因一件事情,就改變一生命運。Klook的誕生,或許也是一個偶然。

2013年,兩名任職投行的80後年輕人王志豪和林照圍,相約到尼泊爾旅行,在籌備到出發,深深體會到市面上的預訂服務並不足夠也不便利,於是靈光一閃,認為此生意大有可為。

因為年輕,所以任性,也顧不了那麼多,想到就做,當時王志豪的父母極為反對,認為投行工作薪高糧準,沒必要冒險。王志豪卻有另一番看法,「人生只活一次,我想開設一盤生意,不想後悔。」

創業有時就是一剎那的衝動,雖千萬人,吾往矣。王志豪毅然辭去摩根士丹利分析師工作,並將位於半山荷李活道的住宅物業賣掉,集資數百萬創業。林照圍亦辭掉花旗銀行的工作,兩人找來熊小康,三人於2014年成立Klook,意思是Keep Looking。

公司以OTA(Online Travel Agency)模式營運,主要是一家境外目的地旅遊服務商,地域以亞太為核心,通過旅遊KOL去體驗及挑選旅程,設計出多種不同的體驗活動及行程,再而推薦給用戶,當中包括有交通、住宿及遊樂,並為客戶解決各項預訂服務。

把握時勢籌備上市

今天回看,當初的決定沒有錯誤,縱使一路走來經歷風風雨雨,但總算邁過多次的高山低谷,Klook聯合創辦人兼營運總監王志豪接受媒體訪問時表示,公司業績今年早前已有可觀增長,創下歷年最佳成績,亦遠超過疫情前水平,今年度的總預訂額達30億美元,更實現成立以來首次盈利。 

市場早已傳聞,Klook正籌組上市,集資金額達到3至4億美元。王志豪早前對外表示,已做好充分準備在美國或香港上市。

事實上,旅遊業自疫後復蘇,正邁入一片亮麗前景,聯合國世界旅遊組織的《世界旅遊晴雨表》報告指出,旅遊業已恢復至疫前的80%。報告又說,今年第一季全球旅遊人次達2.35億,較去年同期增加逾倍。同時,世界旅遊觀光組織(WTTC)發布的《2023年經濟影響研究》報告預計,2023年旅遊業收入預計將達到9.5萬億美元。

此外,未來兩年全球旅遊業仍將火熱。明年有巴黎奧運會舉行,2025年又有日本大阪世界博覽會,市場將迎來一定增長。

大市場環境對旅遊業有利,不過現時市場上的旅遊網站多的是,許多更是耳熟能詳的大品牌,與Klook相似的有中國台灣台灣旅遊體驗平台KKday,美國亦有Tripadvisor及Expedia等,更不用說內地的㩗程(9961.HK, TCOM.US)、途牛及飛豬等。

三大策略應對挑戰

面對激烈競爭,Klook未來又有甚麼策略?從Klook最近一次集資的用途,或可見其端倪,即是針對產品創新、拓展KOL社群及人工智能服務。

一直以來,Klook著重於科技去運營,他們認為Z世代主要依賴社群媒體,因此公司加大對數位創作內容的投入,不僅於內容,而是推動從旅客視角出發的原創內容。同時,集團不斷完善預訂體驗,從而吸新客戶,及提升客戶忠誠度。

在疫情期間,Klook投入相當資源,協助商戶數位轉型及擴展服務版圖,例如汽車租賃和戶外體驗等。種種方法使公司更能精準抓緊現時的旅遊新趨勢。

另外,Klook 將投入更多資源,擴展Klook Kreator 計劃規模,通過旅遊界KOL的親身體驗,設計旅遊內容,並把旅遊資訊分享到全世界,配合具針對性的數位行銷策略,提升轉換率。

人工智能方面,他們深信AI是人類的未來,可見將來的使用性會不斷增加。Klook 最近與谷歌雲端合作,將人工智能融入公司的平台,涵蓋自動翻譯、自動生成內容和客戶服務聊天機器人等。

Klook以三大策略去應對新的市場變遷,這隻港產獨角獸可否在強敵環伺下突圍而出,我們且拭目以待。

有超讚的投資理念,但不知道如何讓更多人知曉?我們可以幫忙!請聯繫我們瞭解更多詳情。

咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

超額73倍 星環科技午收微跌2%

AI基礎設施軟件提供商星環信息科技(上海)股份有限公司(6727.HK)周一首日在港掛牌,開市沒升跌,之後股價微跌,中午收報47.82港元,較上市定價低2.4% 公司發售1,401萬股,每股售價49港元,集資淨額近6.3億港元,公開發售錄得超額認購近73倍,國際配售超額僅0.42倍。共有兩名基石投資者,認購150.7萬股,佔全球發售股份的10.75%。 2025年星環信息收入同比上升20.6%至4.47億元人民幣(下同),虧損則收窄28.6%至2.45億元。今年上半年的收入為1.74億元,同比上升14.1%,虧損則由去年同期的1.43億元收窄至1.13億元。 集資所得的30%將用於研發及創新,20%用於升級及擴展產品及解決方案,15%用於加強銷售渠道及建設團隊,5%用於提升商業化能力及品牌影響力,20%用於戰略投資,餘下一成作營運資金。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏

工業機器人製造商微億智造 赴港上市獲中證監放行

工業機器人製造商常州微億智造科技股份有限公司境外上市及境內股份全流通備案已獲中國證監會確認,該步驟是中國內地公司赴境外上市的必要程序。 根據證監會上周五公告,微億智造擬發行不超過4,286.71萬股境外上市普通股並在港交所上市,另有37名股東擬將合計3.35億股境內未上市股份轉為境外上市股份流通。該備案通知書於8月24日出具,公司須於12個月內完成上市。 微億智造成立於2018年,主要提供工業具身智能機器人(EIIR)產品及解決方案,應用於工業檢測、裝配等生產環節。公司於2025年9月首度遞表港交所,其後又於同年10月及2026年3月兩度更新申請文件。 申請文件顯示,公司2025年收入按年增32.5%至7.96億元,淨利潤由2024年的1,573.9萬元降至506.6萬元。核心EIIR產品去年收入4.53億元,按年增66.7%,佔總收入57%,毛利率53.5%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Yatsen finds beauty in tech

逸仙電商押注AI與生技 尋找美妝新增長

隨著中國消費者愈來愈追求個人化產品,逸仙電商正運用科技進行新成分發掘等工作 重點: 隨著消費者尋求更能滿足個人需求的護膚品及化妝品,逸仙電商正轉向採用AI及其他高科技手段 由於毛利率下滑,加上大舉投入營銷,逸仙電商第二季按非公認會計準則計算再度錄得虧損   余特莉 逸仙控股有限公司(YSG.US)過去最廣為人知的,是遍布中國的完美日記門店所銷售的日常彩妝及護膚產品。但如今,面對競爭激烈的中國市場,逸仙正轉向AI、生物科技研究及自動化製造,以尋求競爭優勢。隨著消費者日益成熟,他們追求的是更前沿的新產品,而不只是換上更漂亮包裝的舊產品。 在其與韓國科絲美詩(192820.KS)合資設立的廣州製造基地,這家紐約上市公司將自動化生產及新一代品質控制系統,與AI輔助的成分發掘、配方開發及臨床評估相結合,以加快推出針對不同需求的新型美妝產品。 這座佔地78,000平方米的先進製造基地於2023年投產。公司稱其為亞洲最大的單體化妝品工廠,作為旗下多個產品線的生產樞紐,包括DR.WU達爾膚、完美日記、小奧汀及皮可熊。咏竹坊上周在廣州一場媒體活動中實地參觀了這座大型廠房。該基地是公司推動產品開發、製造及品質保證一體化的重要一環。與此同時,公司正快速擴大護膚業務,該業務去年已超越較早發展的彩妝業務,成為最大收入來源。 聚焦中國市場 逸仙董事長黃錦峰上周帶領記者參觀該基地時表示,中國仍是公司的首要市場,但公司也在探索全球市場的機會。他說:「我們正開始把產品帶到亞洲和歐洲,以及其他潛在市場。」 談到營銷開支升至收入的70%以上,黃錦峰表示,逸仙的盈利能力一直穩步改善,並指出公司去年按非公認會計準則計算已實現全年盈利。他解釋,逸仙仍會持續投資品牌建設,因為旗下現有品牌的潛力尚未完全釋放。他補充,這些投入已開始提升品牌知名度,並改善消費者對品牌的認知。 在逸仙旗下包括法國科蘭黎、DR.WU達爾膚及伊芙瓏在內的護膚業務成為主要增長引擎之際,公司正推進上述策略。截至今年6月的三個月,公司收入按年增長5.1%至11.4億元(人民幣,下同)。 季內,公司護膚品牌收入大增40.4%,佔總銷售額逾70%,一年前這一比例才剛突破50%。較早發展的彩妝業務收入則下跌35.8%,反映完美日記及其他彩妝品牌在競爭擁擠的中國市場仍持續承壓。 兩項業務表現分化,突顯逸仙向護膚轉型的趨勢。公司發展初期,憑藉積極的數碼營銷、明星合作及社交電商,完美日記一度成為中國最知名的彩妝品牌之一。但隨著消費者日益謹慎,加上擁擠市場中來自本土及國際對手的競爭加劇,這一模式正面臨壓力。 逸仙第二季錄得淨虧損9,080萬元,較一年前虧損1,950萬元大幅擴大。公司期內按非公認會計準則計算亦錄得9,940萬元虧損,而一年前按此口徑仍錄得盈利。毛利率由78.3%降至73.9%,顯示公司在向護膚業務轉型過程中仍面臨挑戰。 在經營指標承壓之際,逸仙股價過去52周已跌去超過四分之三,不僅回吐2025年上半年強勁反彈的全部漲幅,更進一步下跌。 新品牌 被問及是否考慮收購其他護膚品牌或尋求新的合作關係時,黃錦峰表示,逸仙目前仍專注於現有品牌組合,但不排除物色其他具有強大品牌價值及良好產品表現的資產。 黃錦峰說:「多品牌策略從公司成立第一天起,就是公司願景的一部分。」他補充,逸仙看到將護膚技術應用於彩妝的潛力,包括推動「彩妝護膚化」。公司早在2023年便已推出這類產品。 DR.WU達爾膚品牌總經理陳炎(Johnny Chen)表示,公司針對消費者的產品布局正愈來愈聚焦於功效護膚。在這一領域,消費者尋求的是針對特定肌膚問題的產品,而非寬泛、籠統的美容功效訴求。他補充,隨著中國消費者對成分、功效及自身需求的了解加深,他們正轉向更專門化的護膚產品。 陳炎以DR.WU達爾膚的杏仁酸毛孔緊緻化妝水為例指,該產品過去數年均錄得三位數按年增長,今年初亦延續這一增勢。 公司表示,AI也正在改變消費者研究產品的方式。愈來愈多人不再被動接受網紅及媒體的推廣資訊,而是使用AI工具,根據自己的年齡、膚質及特定肌膚問題尋找相應答案,從而更主動地評估各種可能的解決方案。 公司正大舉投入研究,以科研成果支撐其產品宣傳。自2022年以來,逸仙已投入超過7.7億元進行產品研發,最近一季研發開支約佔收入3.3%。公司在上海、廣州及法國圖盧茲設有研發中心。 據公司資料,位於廣州市從化區的廣州中心設有一個3,000平方米的檢測中心,儀器設備價值超過1,000萬元。該中心監測超過50項高於一般行業標準的品質指標。 其工廠亦使用自動化機械臂及自動導引車進行物料搬運及包裝。逸仙表示,太陽能、廢水回收及淨化系統也是其可持續發展及提升效率計劃的一部分。 逸仙首席科學官承靜指出,公司與全球科學家合作,並參與聯合研究計劃。公司在歐洲的研發布局,也有助其研究亞洲與歐洲消費者之間的差異,並把相關洞察運用於產品開發。 AI是這項工作的關鍵一環。逸仙表示,公司很早便開始建立AI能力,並已將其應用於旗下所有品牌,而不只是DR.WU達爾膚。公司表示,正利用AI工具篩選活性成分、識別生物標誌物,以及探索不同成分的組合,以提升功效。公司亦正利用AI開發新分子,其中部分仍處於研發階段。 逸仙指出,公司率先在中國利用AI分子對接技術識別出3種PDRN功效增強成分,從而提升產品的抗衰老功效。公司稱,這項技術把成分發掘所需時間由數年縮短至僅數個月。…
From construction to environmental protection, and now AI: Can Envision Greenwise conjure a future?

從建築到環保再攻AI 晉景新能可否變出個未來?

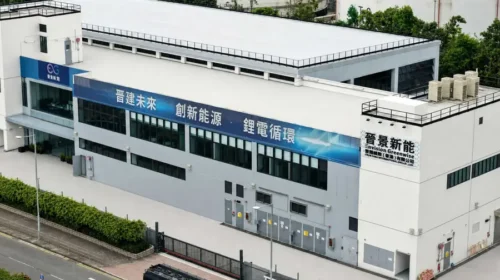
前稱金侖控股的晉景新能近年頻頻變身,仿如史前人類大進化,從地盤工一躍成為環保先鋒,再而晉身為AI才俊 重點: 公司先後斥資近17億元購入伺服器 目標是短期內將算力增至16兆瓦   劉智恒 近日晉景新能控股有限公司(1783.HK)公布,斥資3.8億元人民幣(下同),購入逾100台伺服器,用於支援集團雲計算及智能計算服務能力。 對於晉景新能你或許會十分陌生,但若你知道大模型龍頭之一的MiniMax(0100.HK)都是她的投資者,那這家公司就並非吳下阿蒙。 「變幻原是永恒」,用這句話來形容晉景新能最適合不過,公司一直從事建築工程,三年多前才踏入環保回收行業,今年突又進軍炙手可熱的AI領域,其對市場觸覺的敏銳及轉身之迅捷,實讓人嘆為觀止。 前世今生 故事的開端來自金侖控股的陳金棠及其堂弟陳金明,兩人於1985年收購承建商禧輝而開展上層建築工程,經過三十年辛勤打拼,終於2018年成功將金侖上市。 建築這個行業並非資本市場寵兒,毫無性感故事可言,估值又長期偏低,加上疫情及香港物業市場回軟,金侖經營相當困難;2022年時引入郭晋昇,他在福建農業大學畢業,於環保科技及新能源有廿多年經驗,2015年創立香港再生資源總商會,2021年擔任深圳華潤環保應用的董事。 郭晋昇加入不久反收購陳氏兄弟權益,成為大股東,隨即著手將公司轉型為綠色能源及循環經濟平台。他看準當時新能源汽車發展得如火如荼,於是瞄準動力電池業務,開始經營電池回收、電池儲能系統及電動車充電設施等業務。 由做地盤變為環保戰士,郭晋昇最讓人眼前一亮的是其人脈關係,總是能與頭部企業拉扯一起。今年初才公布,與鋰業巨頭天齊鋰業共同開發鋰離子電池回收技術。 他的努力沒白費,在逆向供應鏈管理及環保相關服務的收入帶動下,去年度公司的收入同比大升183%至24.62億港元,並實現扭虧爲盈,錄得盈利6,103萬港元。雖然如此,但環保項目的利潤有限,去年整體毛利率下跌了3.8個百分點至8%。 又轉賽道 這個微薄的毛利率讓郭晋昇心有不甘,他看準近兩年的AI熱潮,背後最受惠是基礎建設,於是在今年6月底時忽然宣布,斥資22億港元購入從事雲計算、數據中心及人工智能運算服務的上海有孚雲計算,一腳踏進AI算力基礎設施的領域。 上海有孚雲計算最有價值的,是持有雲計算服務的相關許可證,並具備購置高效能GPU資格。 晉景新能目前向客戶提供的算力約1.5兆瓦,初步的如意算盤是短期內將算力增至16兆瓦,好讓智能計算的收入在明年3月底時,佔集團總收入的四成。為達目標,公司於8月6日以12.88億元人民幣,購入約400台伺服器 連串收購要資金支持, 8月11日公司以先舊後新配售1.18億新股,每股作價4.66港元,集資近5.5億港元。完成後,佔公司總發行股份的3.92%。同時又發行總值近7,000萬美元的可換股債券。即這次集資行動,為公司籌集近11億港元。 前景未明 對於晉景新能的跨界別轉型,我們始終有保留,畢竟公司並不是長於AI業務,郭晋昇的專業非在AI科技,收購後他是否有能力去管理及帶領公司發展,仍屬未知數。 而且,公司的變化實在太頻繁,真正開展環保行業只是三年,又將重心轉往算力,這次的熱情又會維持多久?是否只是趕風口而作出的投機式收購?著實教市場疑慮。 事實上,在AI算力市場上,晉景新能只是處於初期階段,即使如公司預計短期提升算力至16兆瓦,要挑戰市場的對手,仍要加一大把勁。 再者要加力發展,投資肯定少不了,晉景新能的財務規模有限,今年3月底手頭現金只有2.3億港元,早前連串收購已進行了配股及發可轉債集資,未來如何籌措資金,仍是一大問題。 今年五月晉景的股價突然從3港元水平一路狂奔,一個月後升至6.42港元,但公布收購後股價急跌,之後波動起伏,近日在4港元多水平。可見面對「變變變公司」,投資者較宜在轉型消息刺激帶動下作短期炒賣,若要長線持有,還是謀定而後動。 欲訂閱咏竹坊每周免費通訊,請點擊這裏