
作為深圳支持港股大灣區企業赴深上市後首個落地案例,越疆此次回A不只是政策樣板,也反映了公司正為進軍具身智能領域儲備競爭資本
重點:
- 越疆科技擬回深交所創業板上市集資12億元,成為深圳新政後首個H股回深A代表案例
- 協作機器人市場仍保持高增長,但價格競爭加劇,促使公司加碼具身智能布局
李世達
去年因人形機器人概念而備受追捧的深圳越疆科技股份有限公司(2432.HK),股價在上市後數月內一度飆升逾三倍,市值突破300億港元。但隨著市場熱情降溫,公司股價其後回吐大部分漲幅,目前較歷史高位跌去六成以上。在投資人重新關注盈利能力與商業化進展之際,這家尚未盈利的協作機器人企業,成為深圳綜改新政後首個H股回深A案例。
越疆科技近日公布,深交所已受理公司在創業板上市的申請。越疆計劃募集資金12億元(1.77億美元),約相當於公司2025年收入的2.4倍。其中5.5億元將投入多足機器人項目,2.5億元投向人形機器人項目,1億元用於營銷能力提升建設,另有3億元補充流動資金。三分之二資金將直接投入新一代機器人產品研發及產業化,顯示公司已將具身智能視為未來數年的核心發展方向。
與近期推進科創板上市的智譜、MiniMax等大模型企業不同,越疆回A依據的是深圳去年推出、支持符合條件的香港上市粵港澳大灣區企業赴深交所上市的新政策。
成立於2015年的越疆是中國協作機器人龍頭企業,根據灼識諮詢數據,按銷量計算,公司2025年市佔率達13.2%,連續兩年位居全球第一。從經營表現來看,越疆仍處於高速成長階段。2023年至2025年收入分別為2.87億元、3.74億元及4.93億元,兩年間累計增長71.8%。今年首季收入1.12億元,同比增長111%,增速進一步加快。
收入結構亦持續改善,2025年工業應用收入佔比升至54.5%。六軸協作機器人收入增長44.7%至3.02億元,具身智能機器人收入則同比大增418.8%。
成長的焦慮
然而,高增長並未同步帶來盈利。2023年至2025年,公司淨虧損分別為1.03億元、9,500萬元及8,400萬元,截至2025年底累計未彌補虧損約3.45億元,預計最快2028年實現整體盈利。
虧損主要來自研發投入與全球市場擴張,2025年公司研發支出達1.15億元,同比增長59.7%,約佔收入23.3%,其中近四成投向具身智能領域。同期經營活動現金流由2023年的負1.58億元收窄至2025年的負4,259萬元。
市場競爭加劇亦開始壓縮盈利空間,公司綜合毛利率由2023年的48.47%降至2025年的46.49%,六軸協作機器人平均售價則由2021年的6.59萬元降至2025年的3.82萬元,反映產業正由技術競爭走向價格競爭。
去年以來,人形機器人成為全球AI產業最熱門賽道之一。特斯拉(TSLA.US)推進Optimus計劃,Figure AI獲得微軟、OpenAI及英偉達支持,中國則有優必選(9880.HK)及宇樹科技積極布局,競逐下一代機器人市場。
與此同時,協作機器人市場格局也正在重塑。曾長期主導行業的丹麥協作機器人龍頭Universal Robots,市佔率已由2023年的17.2%下降至2025年的8.2%;越疆則以13.2%的市佔率連續兩年位居全球第一。市場領先者的更替,反映產業正由技術導入期逐步走向規模競爭階段。
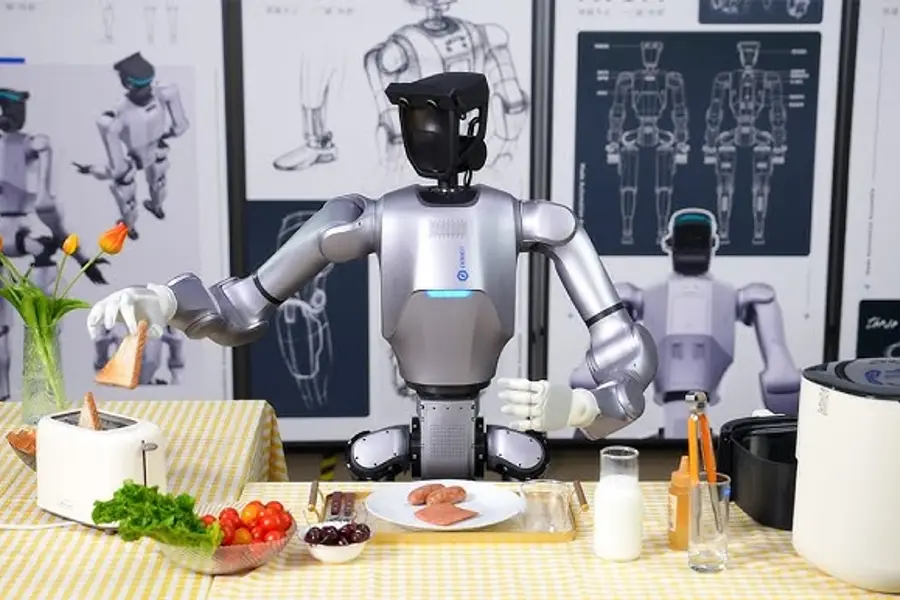
在此背景下,越疆今年推出人形機器人Dobot Atom,希望將協作機器人累積的技術與場景經驗延伸至更高階產品。雖然公司已建立產品銷售與全球渠道網絡,但人形機器人業務目前對營收貢獻仍有限。
以目前約120億港元市值計算,越疆市銷率約21倍。對一家尚未盈利的工業機器人企業而言,這樣的估值已難以完全由協作機器人業務支撐,某種程度上反映市場已將部分人形機器人與具身智能的成長預期計入股價之中。
越疆此次回A正值市場對人形機器人的估值邏輯出現變化。去年以來,相關概念股經歷大幅上漲後普遍回調,投資人開始從技術想像轉向商業化驗證。公司選擇推動創業板上市,也被視為希望趁產業競爭全面升溫前,提前取得更充裕的資本支持。
從協作機器人龍頭到具身智能參與者,越疆正試圖開啟第二條成長曲線。此次回A既是深圳新政的重要案例,也反映中國機器人產業競爭重心正從協作機器人逐步轉向具身智能。未來幾年,公司能否將技術優勢轉化為新的收入來源與盈利能力,將比回A本身更值得市場關注。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?
相關新聞
-
收入大增近五成 臥安機器人距盈利尚差一步

- 簡訊:人形機器人放量 優必選去年虧損收窄至7億元
-
業績跟不上預期 兆威機電面臨成長考驗
2692.HK003021.SHE


