
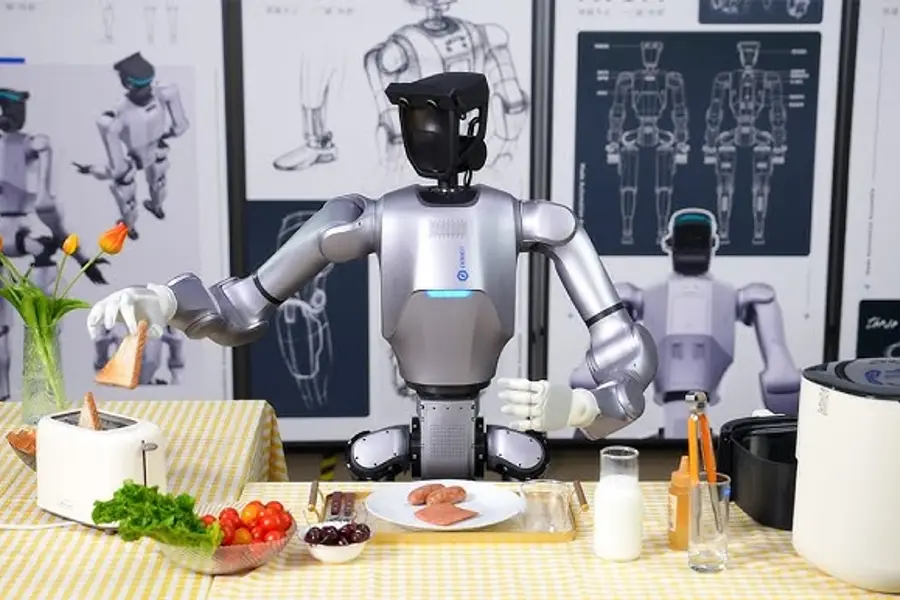
作为深圳支持港股大湾区企业赴深上市后首个落地案例,越疆此次回A不只是政策样板,也反映了公司正为进军具身智能领域储备竞争资本
重点:
- 越疆科技拟回深交所创业板上市集资12亿元,成为深圳新政后首个H股回深A代表案例
- 协作机器人市场仍保持高增长,但价格竞争加剧,促使公司加码具身智能布局
李世达
去年因人形机器人概念而备受追捧的深圳越疆科技股份有限公司(2432.HK),股价在上市后数月内一度飙升逾三倍,市值突破300亿港元。但随着市场热情降温,公司股价其后回吐大部分涨幅,目前较历史高位跌去六成以上。在投资人重新关注盈利能力与商业化进展之际,这家尚未盈利的协作机器人企业,成为深圳综改新政后首个H股回深A案例。
越疆科技近日公布,深交所已受理公司在创业板上市的申请。越疆计划募集资金12亿元(1.77亿美元),约相当于公司2025年收入的2.4倍。其中5.5亿元将投入多足机器人项目,2.5亿元投向人形机器人项目,1亿元用于营销能力提升建设,另有3亿元补充流动资金。三分之二资金将直接投入新一代机器人产品研发及产业化,显示公司已将具身智能视为未来数年的核心发展方向。
与近期推进科创板上市的智谱、MiniMax等大模型企业不同,越疆回A依据的是深圳去年推出、支持符合条件的香港上市粤港澳大湾区企业赴深交所上市的新政策。
成立于2015年的越疆是中国协作机器人龙头企业,根据灼识谘询数据,按销量计算,公司2025年市占率达13.2%,连续两年位居全球第一。从经营表现来看,越疆仍处于高速成长阶段。2023年至2025年收入分别为2.87亿元、3.74亿元及4.93亿元,两年间累计增长71.8%。今年首季收入1.12亿元,同比增长111%,增速进一步加快。
收入结构亦持续改善,2025年工业应用收入占比升至54.5%。六轴协作机器人收入增长44.7%至3.02亿元,具身智能机器人收入则同比大增418.8%。
成长的焦虑
然而,高增长并未同步带来盈利。2023年至2025年,公司净亏损分别为1.03亿元、9,500万元及8,400万元,截至2025年底累计未弥补亏损约3.45亿元,预计最快2028年实现整体盈利。
亏损主要来自研发投入与全球市场扩张,2025年公司研发支出达1.15亿元,同比增长59.7%,约占收入23.3%,其中近四成投向具身智能领域。同期经营活动现金流由2023年的负1.58亿元收窄至2025年的负4,259万元。
市场竞争加剧亦开始压缩盈利空间,公司综合毛利率由2023年的48.47%降至2025年的46.49%,六轴协作机器人平均售价则由2021年的6.59万元降至2025年的3.82万元,反映产业正由技术竞争走向价格竞争。
去年以来,人形机器人成为全球AI产业最热门赛道之一。特斯拉(TSLA.US)推进Optimus计划,Figure AI获得微软、OpenAI及英伟达支持,中国则有优必选(9880.HK)及宇树科技积极布局,竞逐下一代机器人市场。
与此同时,协作机器人市场格局也正在重塑。曾长期主导行业的丹麦协作机器人龙头Universal Robots,市占率已由2023年的17.2%下降至2025年的8.2%;越疆则以13.2%的市占率连续两年位居全球第一。市场领先者的更替,反映产业正由技术导入期逐步走向规模竞争阶段。
在此背景下,越疆今年推出人形机器人Dobot Atom,希望将协作机器人累积的技术与场景经验延伸至更高阶产品。虽然公司已建立产品销售与全球渠道网络,但人形机器人业务目前对营收贡献仍有限。
以目前约120亿港元市值计算,越疆市销率约21倍。对一家尚未盈利的工业机器人企业而言,这样的估值已难以完全由协作机器人业务支撑,某种程度上反映市场已将部分人形机器人与具身智能的成长预期计入股价之中。
越疆此次回A正值市场对人形机器人的估值逻辑出现变化。去年以来,相关概念股经历大幅上涨后普遍回调,投资人开始从技术想像转向商业化验证。公司选择推动创业板上市,也被视为希望趁产业竞争全面升温前,提前取得更充裕的资本支持。
从协作机器人龙头到具身智能参与者,越疆正试图开启第二条成长曲线。此次回A既是深圳新政的重要案例,也反映中国机器人产业竞争重心正从协作机器人逐步转向具身智能。未来几年,公司能否将技术优势转化为新的收入来源与盈利能力,将比回A本身更值得市场关注。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

机器人概念急降温 奥比中光上不逢时
股价腰斩债务高企 博雷顿挣扎求存
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化


