
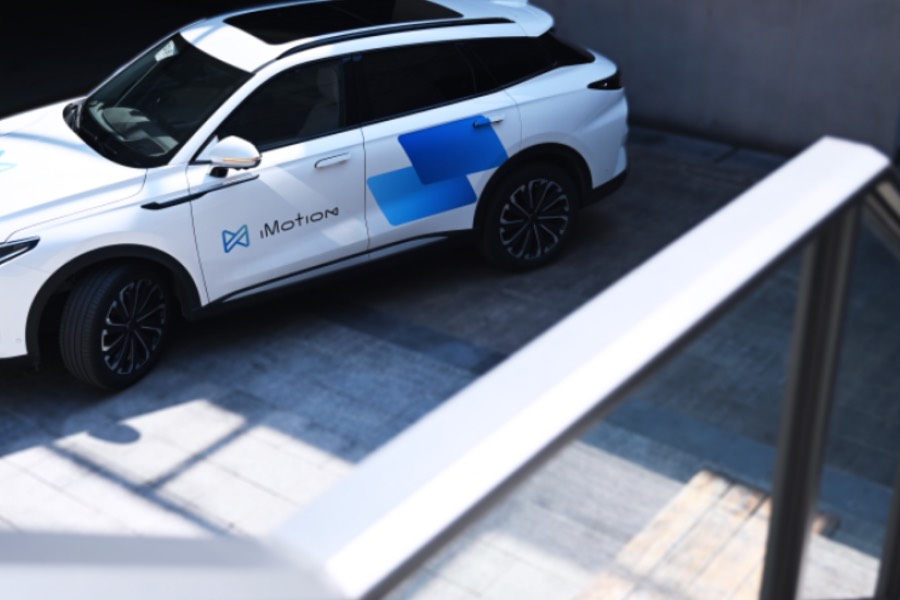
國產AI大模型DeepSeek掀起的AI狂潮,也燒進了汽車智駕領域,智駕解決方案提供商知行汽車看準時機,在三個月內第二度配股集資
重點:
- 知行汽車三個月內第二度配股集資,淨籌2.28億港元
- 公司與地平線達成戰略合作協議,加速智駕方案量產開發
李世達
國產人工智能大模型DeepSeek的橫空出世,帶動相關股份集體狂歡,一家又一家企業紛紛高調宣布接入DeepSeek,彷彿輸入通關密碼,就能換來股價大漲,歡欣鼓舞的氛圍彷彿在過年。
特別是在智能駕駛領域,DeepSeek的出現被看好能夠全面賦能中國智駕體系的研發進程。今年1月剛剛宣布與地平線機器人(9660.HK)達成戰略合作協議的自動駕駛方案提供商知行汽車科技(蘇州)股份有限公司(1274.HK),過去一個月股價飆升逾90%,隨即宣布高位配股,淨籌2.28億港元(2.14億元),所得資金有六成將用於提升高階智駕、駕艙一體解決方案及產品的研發。
要知道,上市僅僅14個月的知行汽車,今次已是上市後第二次配股集資,不到三個月前的去年12月初,公司剛剛籌得7,328萬港元。上次配股所籌資金僅剩約1,121萬港元尚未動用,燒錢速度相當快。
事實證明這算盤打得沒毛病,消息公布當日,知行汽車股價一度跌近10%,但仍展現韌性收復失地,最終收升4.2%,總市值來到57.69億港元。另外,公司亦於2月6日完成約1億股未上市股份的H股全流通,為公司的資本運作提供更多空間。
根據公告,公司擬向不少於6名承配人配售最多1,119.02萬股,約佔擴大後已發行股本的4.63%,配售價每股20.88港元,較前一交易日收市價24港元折讓約13%;較此前5個交易日的平均收市價17.61港元溢價約18.57%;較此前20個交易平均收市價溢價約35.06%。
與地平線戰略合作
事實上,知行汽車正迎來高速發展期。今年1月,知行汽車科技與地平線達成戰略合作協議,雙方將基於地平線征程系列6E晶片開發量產智駕方案。有消息稱,知行汽車已獲得奇瑞新能源基於地平線征程6的新車型項目定點,成為征程6計算方案上車的獨家供應商。
地平線的征程6E晶片,是當前智駕行業最具性價比的算力晶片之一,可以支持高速領航、自動泊車,以及城市記憶領航等智駕功能,而且整套價格在5,000元以下,相當具有競爭力。
透過與地平線的合作,知行汽車能夠瞄準10萬元至15萬元級別汽車產品的中階智駕市場,該價位階段汽車銷量佔年銷量約六成至七成,被視為智駕商業化的必爭之地。
DeepSeek時代
與此同時,DeepSeek正在車圈掀起一波熱潮,農曆新年過後,包括吉利、奇瑞、東風、長城、一汽大眾、上汽通用等20多家車企,都在短短幾日內陸續宣布接入DeepSeek,集體宣告汽車智能化轉型進入「DeepSeek時代」。
對此,知行汽車也早有準備,據稱已使用DeepSeek測試了超過200段視頻,結果顯示效果良好,效率提升顯著。通過引入DeepSeek,能夠在車輛感知層面實現更精細的目標識別、場景理解和路徑規劃,提升自動駕駛系統在複雜路況下的穩定性和安全性。而DeepSeek強大的模型訓練和優化能力,也有助優化算法、縮短產品迭代周期,提升自動駕駛系統的性能和穩定性。
知行汽車科技系統總監張偉在接受媒體訪問時說:「一言以蔽之,DeepSeek有助於以更少的數據和訓練成本,實現同等性能的城市自動駕駛功能。」
身處研發吃重的前沿領域,以及內捲嚴重的汽車市場,知行汽車仍處在燒錢階段。從市銷率看,知行汽車為4.4倍,高於德賽西威(002920.SZ)的2.7倍,但遠低於黑芝麻智能(2533.HK)的32倍,以及Mobileye(MBLY.US)的8.7倍。這或許反映了市場對其盈利能力和未來增長預期的謹慎態度,然而,隨著公司自研產品的量產推進,若能率先市場推出決定性產品,估值或有較大的成長空間。
所謂先量產者得天下,目前中國智能駕駛仍處在量產初期階段。面對小鵬(XPEV.US; 9868.HK)、蔚來(NIO.US; 9866.HK)、理想(LI.US; 2015.HK)等品牌在智能駕駛領域的快速布局,加快研發腳步、加緊提升競爭力,自然是知行汽車的當務之急,在DeepSeek時代來臨、AI大模型加速取得突破的背景下,公司需要不斷提升產品差異化和技術優勢,否則可能被市場邊緣化。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

嘉利國際盈利倍增 難敵AI股拋售潮
AI故事待兌現 領益智造先靠iPhone Duo翻身?
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
科大智能重整後赴港 靠電力老本行撐增長
匯損拖低福耀盈利 智能玻璃仍待放量



