
下一個泡泡瑪特? 桑尼森迪加入港股玩具陣列
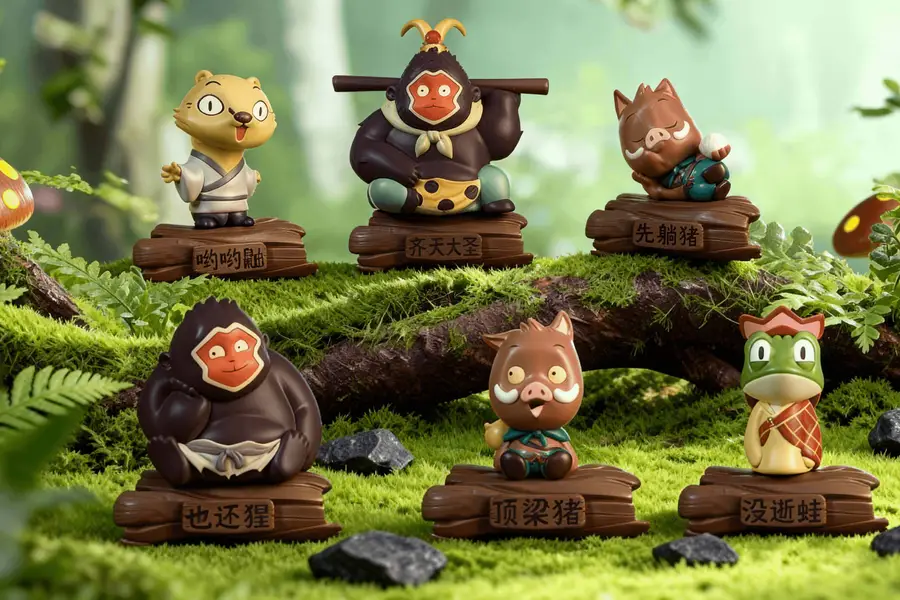
公司去年前九個月收入增長134%,赴港IPO或可集資逾1億美元
重點:
- 桑尼森迪已遞交香港上市申請,公司去年取得現象級電影《哪吒2》玩具獨家授權,銷量較前一年增逾兩倍
- 公司尋找下一個爆款的同時,這家玩具製造商的單一注塑工序及全新由機械人運作的黑燈工廠,或可讓其在競爭中佔得先機
譚英
自從Labubu去年在全球掀起熱潮後,中國玩具圈幾乎人人都嘗試把自己塑造成下一個泡泡瑪特。事實上,當泡泡瑪特在2020年上市時,遠非如今的市場地位。但自那以來,其股價已大幅上漲,市值達到2,550億港元(326億美元),是老牌玩具商、芭比品牌擁有人美泰兒(MAT.US)的四倍以上。
最新一個懷揣「泡泡瑪特式」野心的玩家,可能是桑尼森迪(湖南)集團股份有限公司。這家過去名不見經傳的玩具製造商,來自中國中部湖南省湘潭市,並於上周遞交了赴港上市申請。
桑尼森迪背後不乏重量級支持者,由高盛與中金公司擔任聯席保薦人,投資者則包括高瓴與極光資本。按公司最近一輪融資對其4,000億元(5.74億美元)的估值計算,若上市時出售20%的股份,集資額可能達到或超過1億美元。
不同於自行孵化Labubu的泡泡瑪特(9992.HK),桑尼森迪旗下玩具的大部分知識產權(IP)來自第三方授權合作。而與幾乎所有同行一樣,公司亦表示正考慮發展自有IP。這通常是利潤更高的商業模式,但要成功打響,往往需要大量市場推廣以及一定運氣。另一家已在香港上市隊列中、試圖複製泡泡瑪特路徑的,還包括名創優品(MNSO.US; 9896.HK)旗下的Top Toy業務。
桑尼森迪的經營數據同樣相當亮眼。過去兩年,公司收入按年增幅均達三位數,其中去年前九個月收入按年大增134%,至3.865億元。公司毛利率亦持續上升,由2023年的16.9%提升至去年前九個月的35.3%,並帶動其於2025年錄得成立以來的首次盈利。
2015年,創辦人楊傑在創立公司時,以自己及女兒的英文名字為公司命名。當時,收藏型玩偶的熱潮仍遠未成形。楊傑本身擁有商務英語學士學位。楊傑最初是在湘潭的工廠,為《財富》世界500強企業生產塑膠高端贈品及穀物食品隨盒玩具。到2017年,桑尼森迪已開始採用創新的注塑成型工藝,年產量達100萬件;五年後,產量已增至當時的四倍。
真正的突破出現在2022年。公司透過派拉蒙旗下《海綿寶寶》以及Hello Kitty品牌擁有人三麗鷗的授權合作,將玩具定價控制在每件9.9元或以下,成功打開市場。截至去年9月,海綿寶寶相關玩具累計銷量已超過350萬件,而三麗鷗系列產品的銷量同期接近2,000萬件。
不過,公司最大的關鍵勝利、亦是支撐近期收入爆發式增長的核心因素,出現在2024年9月,當時,桑尼森迪成為電影《哪吒2》3D塑膠周邊產品的獨家被授權方,該片於去年成為中國乃至全球歷來票房最高的動畫電影。
銷量爆發
根據申請文件披露,公司與《哪吒2》版權方光線傳媒的合作期為12個月。這已足以帶動公司銷量幾乎增至原來的三倍,其IP玩具產品銷量由2024年前九個月的1,640萬件,升至2025年同期的5,810萬件。該項授權目前很可能已到期,不過公司正寄望另一個新爆款,即為期13至16個月、覆蓋60個國家和地區的2026年FIFA世界盃吉祥物主題手辦全球設計及銷售授權。
桑尼森迪認為,其競爭優勢在於能夠以極短時間交付產品的技術能力,這在節奏極快的潮流玩具市場中尤為關鍵。公司表示,在取得《哪吒2》的素材庫後,僅用三個月便完成了產品設計、模具開發、量產及交付。
桑尼森迪指出,之所以能達到如此快的速度,是因為其為「全球唯一一家應用多色多材質注塑成型專利技術的IP玩具企業」。
這一做法突破了公司以往依賴大量人工組裝及噴漆的傳統塑膠手辦製作模式。申請文件指出,受此影響,公司良品率提升至逾99.5%,明顯高於行業普遍的90%至95%,同時不良率亦維持在較低水平。
全面自動化的生產能力,亦是公司能夠將玩具售價壓至極低水平的重要原因之一。其產品建議零售價為每件9.9元或以下,使公司得以迅速打入對價格高度敏感的下沉市場。公司在申請文件中引述獨立研究稱,其為中國定價在20元或以下的大眾市場立體IP玩具龍頭。目前,公司已與13家零售商建立合作,銷售網點覆蓋逾32,000個。
規模,是桑尼森迪的另一項強項。公司現有五座工廠,日產能可達100萬件。公司最新於去年12月在廣東省投產的生產基地,為一座「黑燈工廠」,採用機械人24小時不間斷生產,設計年產能為9,540萬件,並計劃擴充至2億件。位於甘肅省的第六座工廠,設計年產能將達1.129億件。
在諸多有利因素加持下,還可能出現什麼變數?首先,好運往往難以複製。公司未必能找到新的IP,取代《哪吒2》所帶來的爆炸性成功。公司目前同時布局多個IP,包括另一部人氣動畫奇幻電影《浪浪山小妖怪》,以及2015年大熱動畫、改編自經典名著《西遊記》的《大聖崛起》續作。但這些IP能否接近《哪吒2》的巨大成功,機會仍然有限。
規模的迅速擴張,同樣伴隨風險。公司存貨由2023年的3,350萬元,激增至2025年前九個月的1.257億元。在節奏快速的市場環境下,若產品未能迅速消化,將被迫以折讓價格出售,甚至需要作出減值處理。
公司亦於去年前九個月扭虧為盈,期內錄得4,300萬元盈利,而前一年同期仍虧損1,200萬元。然而,在中國潮流玩具市場競爭日益激烈、玩家愈發擁擠的情況下,公司仍須證明其盈利能力具備可持續性,這並非易事。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
AI熱潮添增長動力 ASMPT決定保留SMT業務
中國餐飲業放緩 海天嚐苦味
經濟放緩匯率添壓 海信家電盈利急凍





