
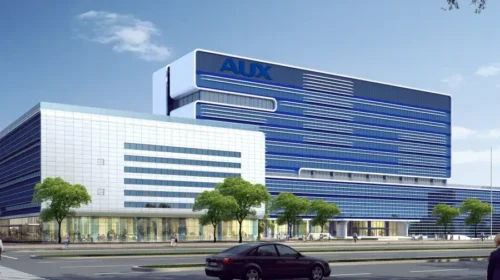
內需疲弱疊加中東戰火 平價空調巨頭奧克斯業績遇冷
奧克斯電氣將2026年上半年收入下跌13%,歸因於伊朗戰爭、人民幣升值及銅價上漲 重點: 奧克斯電氣上半年收入下跌13%,期內利潤大跌41%,公司將業績下滑歸因於中國市場需求疲弱及伊朗戰爭 儘管多數同業期內在歐洲市場錄得強勁增長,這家平價空調製造商上半年對歐洲出口仍下跌33.1% 譚英 在香港上市僅一年後,奧克斯電氣有限公司(2580.HK)正面臨如何取信投資者的考驗。在競爭白熱化的全球空調市場中,公司能否守住現有地位,已受到市場質疑。 這家以平價機型聞名的公司上周公布,上半年收入按年下跌12.9%至175億元(26億美元),期內利潤大跌40.8%至11億元。根據其中期業績公告,受原材料成本上漲拖累,尤其是銅線價格上升,公司毛利率由去年同期的19.5%下降超過1個百分點至18.1%。 最新業績公布後,投資者對公司反應冷淡,其股價在隨後三個香港交易日累計下跌6.2%。該股周三收報9.29港元,遠低於去年9月上市時的17.42港元發售價。 與許多中國同業一樣,奧克斯電氣在海外建立了龐大業務,產品銷往160個國家。去年上市時,公司客戶主要是經銷商,以及採購其設計製造(ODM)產品的其他品牌。公司亦致力提高通常具有較高利潤率的自有品牌產品銷量。旗下品牌包括面向主流市場的同名品牌「奧克斯AUX」、定位較高端的「華蒜Hutssom」、聚焦年輕消費群體的「AUFIT」,以及新推出的高端品牌「ShinFlow」。 公司上半年收入降幅主要來自中東市場,而奧克斯電氣將該市場劃入亞洲銷售區域。期內,佔公司總收入28.1%的亞洲市場收入下跌18.8%。公司其中一家最大客戶位於阿聯酋,該國與伊朗隔著霍爾木茲海峽相望,而這一帶正是今年中東戰火的焦點。 奧克斯電氣上半年來自歐洲的收入跌幅更達33.1%,佔總收入8.5%;中國內地及北美洲收入則分別下跌4.1%及2.1%。中國內地仍是奧克斯電氣最大市場,上半年佔總收入50.7%,北美洲佔6.2%。 出口激增 中國海關數據顯示,今年上半年中國空調出口額達37.6億美元,按年增長43.2%,其中僅6月便大增72.8%。 奧克斯電氣上半年在歐洲表現疲弱,格外引人注意,因為當地今年接連遭遇熱浪,帶動空調銷售急升。競爭對手美的集團(0300.HK;000333.SZ)表示,其為歐洲市場設計的PortaSplit移動空調上半年銷量增至原來的三倍;海爾智家(6690.HK)的暖通空調業務亦在歐洲錄得強勁增長。儘管整體收入下跌8.2%,格力電器(000651.SZ)上半年在丹麥、芬蘭、荷蘭及挪威的銷售額仍增長92%。 受房地產市場長期低迷及消費支出疲弱影響,中國市場已成為所有空調製造商共同面對的難題。奧維雲網(AVC)數據估計,今年上半年中國空調內銷額下降13.1%至1,221億元。 奧克斯電氣及其同業亦受到難以控制的成本上漲衝擊。其中,上半年銅價按年上漲15%;受伊朗衝突外溢影響,集裝箱運價在6月急升80%。人民幣升值亦對公司造成打擊,令其以其他貨幣在海外銷售所得收入折算成人民幣後縮水。 「牛氣」十足的創辦人 奧克斯創辦人鄭堅江以自己的生肖牛為公司命名,面對這些挑戰並非輕言放棄之人。現年65歲的鄭堅江於1987年收購一家瀕臨倒閉的鄉鎮鐘錶零件廠,由此踏入製造業;1994年開始生產空調。其後,他一次將40款機型降價30%,並稱競爭對手的產品加價幅度遠高於生產成本,因而獲得「價格屠夫」之稱。 鄭堅江以犧牲毛利率延續公司的低價傳統。奧克斯電氣今年上半年毛利率為18.1%,遠低於格力消費電器業務的31.7%,以及美的智能家居業務的27.9%。鄭堅江在產品研發方面的投入亦低於同業,研發開支佔收入不足2%,而格力、美的及海爾的相關比例均接近4%。 上半年,奧克斯電氣非自有品牌的設計製造(ODM)業務佔收入38.1%。隨著公司將重心轉向利潤更高的原品牌製造(OBM)業務,ODM業務佔比持續下降,而自有品牌業務佔收入比例則由一年前的55%升至接近60%。奧克斯電氣表示,旗下新品牌ShinFlow將拓展「海外高端體驗店、精裝地產渠道」,藉此擺脫傳統低端市場定位,進軍通常具有更高利潤率的高端產品市場。 奧克斯電氣亦計劃進一步聚焦中央空調業務。該業務上半年收入為17.5億元,佔總收入10%,高於2025年的9%。中央空調上半年毛利率達27.6%,明顯高於家用空調的15.4%。不過,按金額計算,受人民幣升值導致海外收入下降影響,2026年上半年中央空調收入仍較去年同期減少。 多數分析師預計,奧克斯電氣今年收入將大致持平,意味公司在經歷上半年疲弱表現後,下半年收入有望恢復按年增長。華西證券預計,公司今年收入將達306億元,與2025年的301億元大致相若,並於2028年逐步增至345億元;淨利潤則預計由2026年的22億元增至2028年的27億元。 華西證券近期首次覆蓋奧克斯電氣,給予「增持」評級,並指出其市盈率與同業相若。奧克斯電氣目前市盈率為8.7倍,高於格力的7.8倍、低於海爾的9.3倍,並遠低於美的的14.6倍。不過,公司市值僅148.9億港元,規模遠小於上述三家上市同業,後者市值均至少是其10倍。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
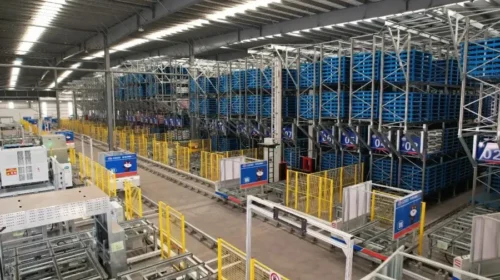
走出美的光環 安得智聯闖關港股
這家長期隱身幕後、為製造企業提供供應鏈物流服務的公司,雖然收入規模可觀,利潤率卻十分微薄 重點: 安得智聯已向港交所遞交上市申請,美的集團希望藉此推動這家昔日內部物流部門獨立發展 由於業務高度依賴美的集團,公司議價能力有限,毛利率長期僅維持在約7%的水平 梁武仁 龐大的營收規模往往能在第一時間吸引投資人目光,讓一家企業看起來宛如行業巨頭。但如果最終能轉化為利潤的資金微乎其微,再亮眼的收入數字也難以真正反映企業價值。 安得智聯供應鏈科技股份有限公司正是這類「營收繁榮、利潤單薄」企業的典型案例。隨著公司申請赴港上市,其面臨的最大挑戰,將是如何說服投資人接受其微薄的利潤率,並將自身塑造成一個具有吸引力的投資標的。作為製造業供應鏈物流服務商,安得智聯長期扮演物流整合中介角色,而其最大客戶正是母公司美的集團(0300.HK; 000333.SZ)——全球最大的家電製造商之一。 安得智聯上周提交的申請文件中,不乏令人眼前一亮的數字。對於未深入研究的投資人而言,公司看起來頗具現金牛特質。過去三年,其收入保持約15%的年均增長率,2025年達到215億元(29.6億美元)的規模。 然而,撕開表面的亮麗包裝後,安得智聯商業模式背後並不光鮮的財務現實便顯露無遺。公司主要為美的集團等客戶解決物流與供應鏈管理問題,但這類業務本質上屬於競爭激烈且利潤微薄的服務行業。其大部分收入來自向第三方供應商採購倉儲、運輸等物流資源,再轉售給美的及其他客戶,從中賺取有限的價差。 隨著內地製造企業持續尋求降本增效,愈來愈多企業將倉儲管理、貨運調度等業務外包給安得智聯這類專業供應鏈服務商,帶動相關市場需求持續增長。 透過精細化配送體系及自動化分揀設備,安得智聯能有效降低工廠庫存成本。其中,家電供應鏈管理業務無疑是公司的核心優勢領域,這與其深厚的美的背景密切相關。公司提供所謂的「一盤貨」生產物流模式,服務範圍涵蓋空調所需鋼材、壓縮機等原材料的供應管理,到大型冰箱送達消費者家門口的最後一公里配送。申請文件引述的第三方研究資料,安得智聯目前是中國家電行業最大的綜合供應鏈解決方案服務商。 不過,儘管這類依靠數據驅動的供應鏈協調服務需求持續增加,但高昂的運營成本與資源投入,也使安得智聯及同業的實際盈利能力受到明顯限制。 利潤微薄 安得智聯的毛利率僅約7%,可謂薄如刀鋒,原因在於其業務高度依賴大量第三方司機、人力作業人員及倉庫租賃資源。其他各項成本進一步侵蝕利潤,使公司淨利率僅剩可憐的2%。換言之,儘管公司去年從美的集團及其他客戶取得龐大收入,最終實現的淨利潤也只有4.49億元。 對於熟悉同類商業模式企業的投資者而言,安得智聯的財務特徵並不陌生。例如,電商巨頭京東集團旗下的京東物流(2618.HK)同樣面臨毛利率偏低的問題。 美的集團貢獻安得智聯超過三分之二收入,這種高度依賴進一步壓縮了公司的利潤空間。從本質上看,安得智聯主要是以極低的服務費,為母公司承擔大量幕後物流與供應鏈工作。當單一客戶掌握一家企業如此大比例的業務來源時,其議價能力本就十分有限;而當該客戶同時還是控股股東時,這種弱勢地位更為明顯。 美的集團首要考量是自身股東利益,而股東自然希望公司持續提升盈利能力。這意味著美的有能力在服務費用上向安得智聯施加壓力,而後者往往只能被動承受。更糟的是,一旦雙方合作關係出現變化,例如美的減少合作、轉向其他物流供應商,甚至終止合作,安得智聯都可能迅速陷入經營危機。若公司成功上市,這種明顯偏向美的一方的不對等關係,也可能成為中小股東長期擔憂的問題。事實上,安得智聯在申請文件中已坦率承認這項風險。 安得智聯在申請文件中表示:「我們的客戶集中度較高,且在很大程度上依賴控股股東。」公司並指出:「倘若美的集團終止、減少與我們的合作,或對相關物流及供應鏈協議條款作出不利調整,我們的業務、財務狀況及經營業績均可能受到重大不利影響。」 這並非紙上談兵的風險。最直接的例子便是京東物流上市後的遭遇。為應對市場逆風,母公司京東集團調整內部履約服務定價,而物流業務則首當其衝,於2021年及2022年錄得巨額虧損。京東物流其後透過積極開拓第三方客戶,才重新恢復盈利,而這也是安得智聯目前努力推進的方向。不過,即使如此,京東物流股價至今仍較2021年高位下跌超過70%。 目前京東物流的歷史市盈率(P/E)約為10.9倍,而市銷率(P/S)更僅有0.3倍。若安得智聯按相同市銷率估值,其市值約為65億元,折合不足10億美元;若按京東物流的市盈率作為參考,其估值則進一步降至約49億元。這再次凸顯安得智聯盈利基礎薄弱,一旦美的進一步壓低服務價格,公司甚至可能由盈轉虧。 此外,中國家電市場已相當成熟,且具有明顯周期性,其景氣程度與房地產市場高度連動。在內地新房銷售已連續多年低迷的背景下,家電需求也面臨一定壓力。 這些風險正迫使安得智聯加快拓展家電以外的客戶群,包括快速消費品、汽車零部件及電子產品製造商。然而,進入這些領域也意味著必須正面迎戰京東物流及順豐控股(6936.HK;002352.SZ)等物流巨頭。在與這些資金雄厚、經驗豐富的競爭對手進行價格競爭時,安得智聯原本已相當微薄的利潤率勢必面臨更大壓力。 港股上市募集的新資金,或許能夠提升安得智聯的競爭力。公司計劃將所得資金用於升級數字化供應鏈平台、推動倉儲網絡自動化,以及支持第三方客戶市場的擴張計劃。 為吸引投資者,安得智聯很可能主打數字化供應鏈、自動化履約中心,以及背靠全球家電巨頭美的集團等投資故事。然而,若公司無法逐步擺脫對母公司的高度依賴,即使擁有龐大營收規模,投資者或許仍應對這份「送上門的新股」保持審慎態度。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

先發盈喜再夥索尼組合資 TCL電子值得關注
得益於大呎吋顯示業務帶動業務增長,TCL電子發盈喜,並公布與索尼的合作 重點: 公司料去年經調整淨利潤按年增長45%至60% 與索尼成立合資公司,拓展家庭娛樂業務 白芯蕊 家電股業績一向缺乏增長亮點,往往被市場忽視,不過顯示器及電視龍頭企業TCL電子控股有限公司(1070.HK)最近發盈喜,刺激股價應聲造好,盈喜披露後翌日(1月19日)曾炒高近14%。 據TCL電子盈喜通告中披露,2025年集團經調整淨利潤約23.3億至25.7億港元,按年增長45%至60%,主要受惠公司「全球化」和「中高端化」發展,尤其提到大呎吋顯示業務,持續保持市場領先地位,配合聯網業務維持高盈利水平,帶動上年業績增長。 公布盈喜兩日後,公司又發公告,將與日本的索尼集團合作,成立一家合資公司,TCL電子持51%股份,索尼持有49%。合資公司將承接索尼家庭娛樂業務,在全球開展電視機和家庭音響等產品的一體化業務營運。TCL電子強調,合作原因是可以整合資源優勢,強化集團綜合競爭力,通過Sony和BRAVIA品牌賦能產品,為客戶創造價值。 回顧TCL電子歷史,集團於1999年在港交所上市,原為A股TCL集團(000100.SZ)旗下子公司,其業務涉及家電、光伏等。2019年整個TCL集團資產重組,之後拆分個別業務給TCL電子,目前TCL電子業務主要包括顯示器、互聯網和創新業務三個業務,大股東則由過往TCL集團轉為李東生。 電視出貨全球第二 其實TCL電子業務表現相當出色,2025上半年電視出貨量達1,346萬台,按年升7.6%,為全球第二位;其中內地與海外市場出貨量分別按年升3.5%和8.7%,主要是受惠業務持續深化「中高端+大屏化」戰略,以及「TCL+雷鳥」雙品牌戰略,令產品及渠道結構顯著改善。 尤其是Mini LED電視受歐美歡迎,能做到高對比度、精准控光、減少光暈等效果,同時擁有高亮度、高可靠性與長壽命等特質,因此Mini LED電視受到市場歡迎。 據調研機構群智咨詢估計,2026年全球Mini LED出貨量提高下,Mini LED在整個電視市場滲透率有望提升至9.5%。TCL電子2025年首三季Mini LED電視全球出貨量達224萬台,按年大升153%;其中海外出貨量按年升235%。中國銀河證券最近發表報告,相信TCL電子有機會用三年時間在歐美實現和韓國品牌,即三星電子、LG等平起平坐地位。 第二增長:AR眼鏡 與索尼的合作剛開始,暫時未知成效,但由TCL孵化主打AR眼鏡的雷鳥創新絶對不容忽視,產品在內地消費級AR眼鏡市場份額近四成,屬行業龍頭,雷鳥創新更於1月初宣布完成超過10億元新一輪融資,包括引入中移動、聯通兩大電訊運營商,也是該兩電訊公司首次戰略入局智能眼鏡賽道,反映出AR眼鏡發展潛力巨大。 確實AR眼鏡與過往穿載式產品不同,有望成為下一代全天候個人信息必備產品,市場估計今年市場規模達231億元,按年增長95%,預測到2030年,市場規模有望突破千億級,達到1,187億元。 不過,要留意內地對家電補貼減少,會否對電視行業銷售有影響,但在歐美市場銷售強勁下,市場估計在2026年銷售有望再增長15%至1,353億元,淨利潤則有望年增逾兩成,達到接近30億元。 參照目前家電股估值,包括海爾智家(06690.HK;600690.SH)、海信家電(00921.HK;000921.SZ)及美的集團(00300.HK;00333.SZ),目前預期2026年市盈率分別為7.6倍、9.5倍及13倍,其中美的估值較高,主要是該公司擁有工業機械人業務,至於TCL電子,目前預期2026年市盈率為11倍,估值並不算高。 要提高TCL電子估值,AR眼鏡或是一個重要戰場,尤其是旗下雷鳥創新市佔率高,AR眼鏡市場目前仍是藍海階段,配合集團發盈喜後公布,與索尼達成的戰略合作備忘錄,開展包括電視機和家庭音響等產品業務,估值進一步推高,投資者可多加注意。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

簡訊:美的第三季度盈收雙升
家電品牌美的集團股份有限公司(0300.HK, 000333.SZ)周三公布第三季度業績,收入按年上升10%至1,119億元人民幣(下同),股東應佔溢利升9%至118.7億元。 今年首三個季度,累計收入3,631億元,同比上升13.8%,盈利上升22.3%至371.4億元。 公司首三個季度,在新能源及工業技術、智能建築科技、機器人與自動化的收入,分別是306億元、281億元及226億元,同比增幅分別是21%、25%及9%。 周四美的集團開市升0.06%報81.75港元,公司年初至今股價上升9%。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
估值過高利潤承壓 廣和通上市即插水
這家無線模組製造商在港上市首日即下跌11.7%,次日續挫,但其估值似仍偏高 重點: 上市募資3.6億美元,廣和通定價堅挺,但上市首日市場已因其估值高及利潤受壓而不買賬 廣和通今年上半年營收增長23.5%,但因毛利率遭擠壓,利潤增速大幅放緩至4.8% 陽歌 儘管香港或正迎來近年最活躍的IPO市場,但即便是近期投資者的狂熱情緒,也未能提振無線模組製造商深圳市廣和通無線股份有限公司(0638.HK, 300638.SZ)周三的上市首秀。這家公司的股票此前以21.50港元的區間上限定價,但利潤收窄與盈利增速放緩,最終引發投資者恐慌。 需特別指出的是,即便遭遇低迷開局,廣和通在港的估值泡沫仍高於深市老股。這種估值倒掛現象為歷史罕見,折射出當前香港IPO市場的非理性繁榮。後文將對此展開分析。 廣和通上市後股價近乎直線下挫,周三最終收跌11.7%。跌勢周四延續,早盤報17.44港元,跌幅約8%,較發行價已跌去近20%。 廣和通是近期湧現的「赴港二次上市」潮中的一員,這類企業在滬深交易所上市後,紛紛轉向更具國際視野的香港市場。儘管多數公司赴港上市旨在配合出海戰略,以提升全球影響力,廣和通卻顯例外。 這家1999年創立於深圳的企業,幾乎未提及將28億港元(約合3.6億美元)新股淨融資用於全球擴張。公司明確表示,約半數資金將投入現有國內研發基地,另有15%將用於深圳新製造工廠建設。 必須承認,公司具備顯著優勢,作為智能汽車及智能家居設備等高速增長市場的核心部件供應商,其無線模組產量居全球次席。該細分市場高度集中,以中國企業為主的行業前五強掌控約75%銷售額,意味廣和通短期內難遇強勁新對手。 不過,頭部陣營的內卷正加劇價格戰,技術快速成熟背景下,競爭持續擠壓廣和通的利潤空間。這種侵蝕今年加速顯現,上半年毛利率降至16.4%,不僅低於2024全年18.2%,更創下招股書披露的三年半數據的最低。 儘管開局不利,廣和通港股目前市盈率仍高達53倍,顯著超出其深市老股38倍的估值水平。這與歷史規律截然相悖,以往中資企業「A+H」股往往在滬深市場享受更高溢價。這顯然是香港近期IPO熱潮的直接產物,今年香港有望超越紐交所和納斯達克,問鼎全球新股融資榜首。 估值回調在即? 廣和通並非當前港股溢價交易的唯一個案。另一典型代表是寧德時代(3750.HK;300750.SZ),其港股35倍市盈率遠超深市26倍。自5月赴港上市以來,寧德時代股價已近翻倍,全球投資者對全球最大電動車電池製造商的佈局機會趨之若鶩。 並非所有龍頭技術企業的估值也出現大幅差距,空調製造商美的(0300.HK;000333.SZ)與礦業巨頭紫金礦業(2899.HK;601899.SH)的「A+H」股市盈率基本持平。核心要點在於,此輪港股IPO熱潮中,新上市中資科技股正成資本寵兒,儘管我們預判此類股票終將面臨估值回調。 廣和通恰可作為估值回調的注腳,儘管智能汽車與智能家居設備興起賦予無線模組強勁增長潛力,但該領域技術正加速成熟。招股書援引市場數據顯示,去年公司以14.4%的市佔率位居全球次席,落後於市佔率23.8%的行業龍頭、總部位於上海的移遠通信(603236.SH)。 據招股書披露,全球無線模組市場增長迅速,但絕非爆發式增長,銷售額預計將從今年486億元增至2029年726億元,年均復合增長率10.6%。 廣和通增速顯著跑贏大市,今年上半年持續經營業務收入,從去年同期30億元增至37.1億元,同比增幅23.5%,與去年增速基本持平。模組業務佔據絕對主導,今年前四月貢獻93%的營收;其餘來自毛利率更高的解決方案業務。值得關注的是,該業務營收佔比已從2022年的1.2%,升至今年前四月的5.8%。 然而,在營收高增的同時,原材料成本上漲及成品模組降價,共同導致前文所述的利潤收窄。其結果是,上半年持續經營業務利潤,僅從去年同期的2.085億元微增至2.185億元,增幅4.8%。隨著技術持續成熟與競爭白熱化,這種利潤侵蝕在可預見的未來仍將延續,或持續拖累廣和通港股表現。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
美的歐洲開疆拓土 全球化再邁進一步
美的海外拓展又添一員,公司收購的德國Teka,產品是超過一半西班牙人採用 重點: 美的完成歐洲家電商Teka收購,料打造高端品牌 首季業績強勁,惟關稅戰引發全球衰退,風險不容忽視 白芯蕊 有「白電之王」之稱的內地家電商美的集團股份有限公司(0300.HK,000333.SZ),一向作風是透過多品牌及收購擴大業務,近日集團品牌又增一員,宣布順利完成對德國家電商Teka的收購。 擁有百年歷史總部設於德國的Teka,最初以製造農業機械起家,後轉型主攻家庭電器、不銹鋼水槽及抽油煙機等廚房設備。集團每年生產超過1,500萬件產品,在全球超過120個國家擁有業務,於歐洲、亞洲和美洲共有15家工廠及近3,000名員工,核心品牌包括Teka、Küppersbusch和Intra。 美的在2024年業績早已披露,集團在2024年6月以1.75億歐元向Heritage收購Teka 97.38%股權,歐盟委員會今年3月初根據《歐盟並購條例》,已批准美的併購Teka,上述交易日最近正式完成。除完成收購Teka外,今年2月美的亦以5.42億歐元完成收購供暖、制冷及通風設備商Climate,令美的業務變得更多樣化。 在此兩項收購前,美的旗下品牌包括Colmo、東芝、美的、小天鵝、酷風、Comfee和華淩,各品牌產品定位亦不同,Colmo及東芝主打高端品牌,美的、小天鵝及酷風則主要面向大眾市場,Comfee和華淩則主攻年輕消費者市場。 由何享健在1968年創辦的美的,最初生產玻璃瓶等簡單產品起家,80年代中國改革開放,家電業百花齊放,美的亦發展風扇業務,之後進軍空調產業鏈、電飯煲、電機、洗碗機、冰箱、洗衣機等家電產業,成為覆蓋家電上下游的製造業龍頭。 成全球最大家電商 據國信證券報告指,按收入及銷量計算,美的是全球最大的家電企業,2023年全球銷量份額為 7.9%,在空調、洗衣機、廚電等多類家電中,市場占有率都位居全球首三位。 美的目前業務主要分兩大範疇,包括家電的智能家居業務和商業及工業解決方案,後者則細分新能源及工業技術、智能建築科技及機器人與自動化。 去年智能家居業務仍是美的收入主力,佔集團2024年總收入的65.9%,收入達2,695億元,按年升9.4%,至於商業及工業解決方案則佔集團總收入25.5%,達1,045億元,按年升6.9%。 受新能源汽車增速放緩及太陽能產能調整影響,工業機器人市場需求受壓,令機器人與自動化收入及毛利率下跌,最終令商業及工業解決方案去年毛利率下滑0.7個百分點,但卻未有拖低美的整體毛利率,去年反升0.7個百分點至26.2%。 特別是智能家居業務表現優秀,去年毛利率按年增1.3個百分點至30%,美的解釋是通過高端化與智能化轉型,持續提升高毛利產品佔比,強化高毛利業務組合競爭力。 至於美的剛完成收購的Teka,過往已定位中高端市場,目前在歐洲家電市場亦有一定地位,公司網頁指出,在西班牙市場一半的家庭擁有Teka產品,亦曾是西班牙足球班霸皇家馬德里的主要贊助商。 參照美的2016年收購日本東芝電器在國際市場的成功經驗,是次收購有望照辦煮碗,把Teka打造成新的高端品牌,從而進一步提升美的整體毛利率。 關稅風險揮之不去 唯一較大風險是國際業務情況,畢竟美的已成為國際龍頭家電企業,去年中國業務佔集團收入58.7%,海外業務收入佔41.3%,儘管管理層亦曾提及美國收入佔比很低,受關稅戰影響細,但要留意由美國發動的關稅戰最終會否衍生成全球經濟衰退,對美的的影響不容忽視。 幸好全球經濟衰退目前仍未發生,在品牌優勢下,美的首季業績表現仍亮麗,按中國會計準則,營業總收入1,278億元,按年增加20.5%,淨利潤124億元,按年大增38%。 不過,市場對對美的增長戒心仍重,料今明兩年純利分別只得3.6%和9%增長,目前美的預期市盈率達12.5倍,比海爾智家(6690)和海信家電(0921)分別9.8倍和8.5倍高,意味股價難再有上升空間。 總括來講,美的完成收購Teka有助壯大集團品牌矩陣,符合一向以來提倡的全球化布局戰略,亦有助推高毛利率,同時令國際業務收入進一步提高,從而減輕對內地業務的依賴,絶對是一舉兩得,但關稅戰會否引發全球經濟衰退,將是影響集團未來業績的關鍵。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
簡訊:美的上月斥5.5億回購A股
家電品牌美的集團股份有限公司(0300.HK, 000333.SZ)周二公布,集團截至4月底止,已斥資近5.54億元人民幣(下同)回購774萬股A股,佔公司目前總股本的0.1%,每股成交價由69.5元至75.02元。 美的於今年4月9日公布回購A股方案,回購金額介乎15億元至30億元,每股回購價不超過100元,實施期限為一年。集團表示,回購是用於股權激勵計劃及員工持股計劃。 美的周二港開市跌2.5%報73港元,公司過去半年股價基本持平。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞
簡訊:美的第三季度盈收雙升
0300.HK
000333.SHE
估值過高利潤承壓 廣和通上市即插水
0638.HK
300638.SHE
美的歐洲開疆拓土 全球化再邁進一步
0300.HK
000333.SHE
簡訊:美的上月斥5.5億回購A股
0300.HK
000333.SHE
相關新聞
-
AI數據中心業務蓬勃發展 華勤技術登陸港股
 3296.HK603296.SHG


