
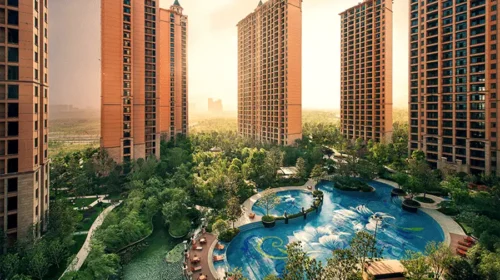
420億短債壓頂 雅居樂化債路漫漫
短債高企、銷售持續萎縮,加上境外債務重組仍未落地,雅居樂下半年資金鏈仍將面臨嚴峻考驗 重點: 截至6月底,雅居樂總借款449.82億元,其中419.72億元一年內到期 上半年雅居樂預售額38億元,按年下降26.5%,淨虧損擴大10%至88.30億元 李世達 內房流動性危機進入第六年,部分出險房企已由違約逐步轉入債務重組執行階段,雅居樂集團控股有限公司(3383.HK)卻仍處於與債權人爭取重組方案的關鍵時期。 最新中期業績顯示,公司上半年銷售繼續收縮,股東應佔虧損擴大,一年內到期借款接近420億元(62.5億美元)。境外債務重組能否在10月清盤呈請再度聆訊前取得進展,成為下半年最大考驗。 截至6月底,雅居樂總借款為449.82億元,雖較去年底減少18.24億元,但債務期限明顯集中於短期,其中流動借款達419.72億元,佔總借款逾九成。同期現金及銀行結餘為45.14億元,較去年底55.79億元再減少約19%;當中現金及現金等價物只有32.94億元,另有12.20億元屬受限制現金。公司淨負債率亦由去年底229.6%升至364.9%。 財務報表亦披露,部分銀行借款、其他借款及優先票據本金和利息未按原定日期償還,並觸發若干借款交叉違約。公司承認,相關情況對持續經營能力構成重大不確定性,未來取決於債務重組、貸款續期、物業銷售及資產處置進展。 雅居樂債務危機於2024年惡化,當年未能在寬限期後支付一筆2025年到期、4.83億美元的6.05%優先票據利息,其後啟動全面境外債務管理。兩年多後,公司仍在與主要境外債權人磋商,目前目標是在今年下半年形成有效重組方案並取得主要債權人同意。 再迎清盤考驗 時間壓力亦來自清盤程序。雅居樂去年12月收到新濠(中山)企業管理有限公司向香港高等法院提出的清盤呈請,涉及據稱未付款項為1,858.7萬美元及234.7萬元人民幣。香港高院今年6月把聆訊再度押後至10月12日。雅居樂表示將反對呈請,同時加快債務重組。 經營端暫時未能為雅居樂化解債務壓力提供足夠支撐,上半年集團營業額108.61億元,按年下降20%;股東應佔虧損由80.30億元擴大10%至88.30億元。整體毛虧損亦由去年同期9.19億元擴大至20.48億元,物業發展板塊經營虧損達52.81億元。 更關鍵的是,公司用以補充現金流的銷售端仍在收縮。雅居樂上半年預售金額只有38億元,按年下降26.5%,預售面積下降26.1%;物業發展確認收入亦下降37.7%至38.05億元。公司提出加快預售、催收應收款、再融資及出售非核心資產等措施,銷售回款仍是改善流動性的主要來源。 但38億元的半年預售規模,與419.72億元短期借款相比仍顯得有限。從行業比較看,雅居樂的銷售恢復亦不算理想。上半年其預售額按年下降26.5%,跌幅高於百強房企整體約14%至16%的降幅;與同樣已出險的房企相比,碧桂園(2007.HK)上半年權益合同銷售降幅約15%,融創中國(1918.HK)則下降逾五成。雅居樂雖非跌幅最大,但銷售規模偏小、境外重組未完成,兩條自救路徑同時承壓。 化債進度落後 這也凸顯雅居樂與部分出險同業的差別,融創中國的境外債務重組已完成,碧桂園的境外債務重組亦已生效,兩家公司已進入重組執行階段,雅居樂目前仍在與主要境外債權人磋商,並爭取今年下半年形成有效重組方案。 雅居樂仍有一項相對穩定的業務支撐,那就是物業管理。上半年物管收入60.44億元,佔集團收入55.6%,已超過物業開發收入,相關板塊錄得4.29億元經營盈利。不過物管收入亦按年下降5.7%,在管面積減少4.6%,難以單獨抵銷地產開發業務的大額虧損。 國家統計局數據顯示,今年首七個月全國新房銷售額仍下降13.1%,房地產開發投資跌幅進一步擴大至19.2%,行業修復仍然緩慢。雅居樂自身的恢復速度更弱,首七個月累計預售額只有42.9億元,同比下降24.6%,跌幅接近整體市場兩倍;7月單月預售亦僅4.9億元。 對雅居樂而言,無論樓市走勢如何,恐怕難以助其短期走出困境。今年以來,雅居樂股價再跌去約40%至0.16港元,市銷率僅約0.03倍,與碧桂園相若。短期內市場將關注10月12日的清盤呈請聆訊,但在銷售持續收縮下,即使最終完成債務重組,雅居樂面對的也可能只是由『生存危機』轉入一場漫長的縮表與去槓桿。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

簡訊:融創上月銷售54億 按年下跌27%
房地產開發商融創中國控股有限公司(1918.HK)周四公布八月的銷售數據,上月實現合同銷售金額53.9億元人民幣,較去年同期下跌27%。 八月的合同銷售面積約13萬平米,每平方米銷售均價41,460元,較去年同期下跌7.8%及20%。 今年首八個月,融創中國累計銷售金額為304.7億元,同比下跌13%,每平方米均價33,050,同比上升57%。 融創中國周五開市報1.55港元,升0.65%,股份年初至今已下跌逾三成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
簡訊:融創北京項目完成債務重組
房地產開發商融創中國控股有限公司(1918.HK)周一公布,位於北京的融創壹號院項目,已與債權人中誠信託簽署債務重組協議,重組後最終還款期為2029年1月。 該筆於2023年9月到期本金68.3億元人民幣(下同)的債務,在扣減融創之前支付的16.35億元後,本金額已降至近52億元。根據協議,融創不用支付違約金,之前的欠息則降至6.5億元,而重組後的融資成本由年息9.6%降至6.5%。 融創壹號院位於北京朝陽區,佔地面積7.52萬平方米,總建築面積66萬平方米,主要用作住宅及商業。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏

再遭清盤呈請 會是壓垮融創的最後稻草?
由於銷售業績不如預期,近年積極償債的融創中國再度遭遇危機 重點: 公司不排除對境外債進行二次重組 2024年累計合同銷售金額471.4億元,同比下降44% 李世達 新年伊始,融創中國控股有限公司(1918.HK)再度遭遇清盤危機,提醒了人們房地產市場的寒冬還遠未過去。 融創中國近日發布公告,收到中國信達(1359.HK)向香港高等法院提出的清盤呈請,涉及未償還貸款本金總額3,000萬美元及應計利息,將於3月19日舉行聆訊。消息公布後,融創中國股價大瀉25.7%,自2024年10月以來累跌超65%。 這已是融創第二次面臨清盤危機。2022年5月,融創公開承認無法按期支付四筆美元債的利息,成為公司陷入債務違約泥潭的開端。持有本金2,200萬美元及應計利息的優先票據債權人陳淮軍提出清盤呈請,但雙方後來達成協議,該呈請於2023年6月被撤銷。 對於最新的清盤呈請,融創表示將採取法律措施堅決反對,並強調這一事件不會對公司營運造成實質性影響,同時正在積極與呈請人溝通,爭取盡快達成解決方案。 根據債券受託管理人國泰君安最新公布的報告,2024年11月,融創房地產新增到期未償付借款本金32.36億元,截至2024年11月30日,到期未償付借款本金為1,155億元。其中,銀行貸款逾期234.15億元,非銀行金融機構貸款逾期741.09億元,其他有息債務逾期178.60億元。 境外債方面,目前存續境外債務共有24筆,餘額為74.5億美元,其中,2025年9月30日到期的債券共有3筆,餘額為15.7億美元。 相較整體龐大的債務,信達追討的款項只算小數目,但對已為還債疲於奔命的融創中國來說,這或許是壓垮駱駝的稻草。 境內債二次重組過關 過去一段時間,融創一邊保交樓一邊和境內境外的債權人協商。融創已算是最早一批達成重組協議的房企,但由於銷售業績與經營恢復不及預期,境內境外債都面臨二次重組。 去年11月,融創提交了境内債務二次重組方案,涉及10筆債券,總面值154億元,化債比例超過50%。目前,10筆境內債重組已全部獲得持有人同意。境內債可說是成功拆彈。 但境外債方面就不是那麼樂觀。據媒體報道,融創已通知部分債權人,可能無法按期兌付2025年9月到期的美元債。融創「急內不急外」,相信是讓信達決定入稟法院的原因。 融創坦言,此次清盤呈請可能會引發連鎖反應,導致其他債權人要求加速償還債務或採取強制措施,預計公司將無法在履行其他境外付款義務,不排除進一步尋求更全面的境外債務綜合解決方案。據媒體報道,公司計劃最快在今年3月初公布新的重組計劃。 想盡辦法「回血」 一段時間以來,中國政府已經為救助樓市推出包括降息等多項舉措,然而經濟復蘇緩慢,消費者信心疲軟,房企也很難直接受惠於目前的支持性政策。 根據融創2024年12月發布的未經審核營運數據,2024年累計合同銷售金額僅為471.4億元,同比下降44%,顯然低於預期。不過也不是全然沒有好消息,融創與中信及新湖集團合作發展的上海黃浦區項目「上海壹號院」近日進行次輪銷售,當日銷售額達到66億元,第三批單位預期會於今年春季開展銷售。 此外,公司也積極出售資產。過去一年,融創出售了武漢甘露山文創城35%股權、無錫融創茂配套酒店、石家莊中央商務區項目80%股權,並在去年12月出售大熱的哈爾濱冰雪大世界46.67股權,進帳約1.73億元。去年10月融創中國還折讓兩成價格配售最多4.89億股股份,籌資12億港元用於還債。 此外,融創中國又於去年12月在中國國際經濟貿易仲裁委員會對萬達集團發起仲裁,索要95億元的戰略投資回購款。不過萬達認為有關要求並無合約依據,對通過仲裁有信心。 融創顯然已考慮了所有能夠「回血」的可能,但問題的關鍵在於,中國房地產市場究竟何時才能復蘇。 去年上半年,融創房屋交付量按年下滑了51%。資金短缺勢必影響保交樓的成效,債務的紛擾也會讓消費者缺乏信心,形成惡性循環。彭博分析師直言,若中國樓市銷售沒有根本性復蘇,融創的債務方案可能是「徒勞」的。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞
相關新聞
-
安德利果汁跨界豪賭PCB 是華麗轉身還是不務正業?
 2218.HK605198.SHG
-
安克創新上半年多賺46% 三大業務收入全線增長
300866.SHE
-
金融科技寒冬加劇 奇富科技業績急凍
QFIN.US
-
簡訊:賽力斯三月銷量增速大幅放緩
9927.HK
- 生豬肉價下跌 牧原7月銷售收入大跌24%
-
簡訊:新氧首季醫美收入大幅增長 但虧損仍擴大
SY.US


