
樂動百萬歐元買歐門票 德國老牌入手先要補血
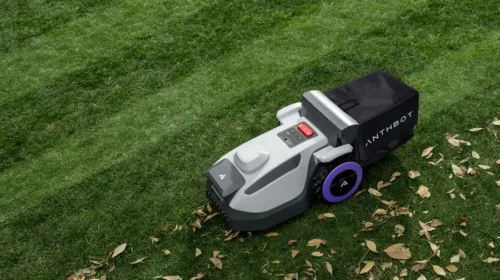
樂動擬低價收購德國老牌園林器械商,借其渠道擴大割草機銷售,但須先注資補血,考驗整合能力與出海成本控制 重點: 樂動擬以100萬歐元收購SABO全部股權,另提供最多500萬歐元流動資金,換取歐洲品牌、分銷及服務網絡 智能割草機已推動樂動收入結構改變,但品牌推廣開支上升,收購能否降低拓市成本,仍待實際銷售驗證 李世達 花100萬歐元(881萬港元),買下一家有94年歷史的德國園林器械商,看來是一筆便宜交易。但對買方深圳樂動機器人股份有限公司(1236.HK)而言,取得股權只是開始:要讓這個老品牌幫自己的智能割草機打開歐洲市場,還得準備一筆資金先替它補血續命。 樂動機器人近日公告,擬透過新加坡全資附屬公司收購德國SABO-Maschinenfabrik GmbH全部股權,連同注資,總投入不超過600萬歐元。交易吸引之處,在於SABO遍布歐洲的1,400多家專業零售商,以及配套的售後服務與本地供應鏈。 2017年成立的樂動,主要研發、生產及銷售視覺感知產品、算法模組與智能機器人整機。機器要自行移動,首先須知道自己在哪裏、障礙物有多遠。樂動的傳感器及算法模組,便是協助設備感知環境、定位及導航的工具。 樂動原本向設備製造商出售感知產品,其後把技術用於旗下ANTHBOT智能割草機,由供應機器的「眼睛」,延伸至出售整機。割草機透過亞馬遜等第三方平台、品牌網站,以及授權店和零售店銷售。當時割草機均由第三方製造商組裝,樂動則投入產品研發與品牌經營。 這一步也改變了公司的經營要求,向企業供應零部件,重點在性能、價格與客戶導入;出售自有品牌整機,則要讓消費者認識產品,並建立維修及服務能力。產品能自行割草,不代表品牌能自行打開市場。 業績已顯示割草機業務的重要性。今年上半年,樂動收入按年增35.2%至5.23億元人民幣(下同),其中割草機收入增159.1%至2.01億元,佔比由20.1%升至38.4%。同期視覺感知產品收入由3.07億元微增至3.09億元。整機業務正帶動增長,原有業務則大致穩定。 買品牌 更買渠道 成立於1932年的SABO,製造及分銷汽油與電池驅動割草機、吹葉機等園林工具,服務住宅與商用市場。它的專業零售商網絡兼具產品分銷和售後服務功能,正是樂動希望加快建立的海外能力。 樂動在公告中表示,計劃借這套網絡導入智能割草機,並在研發、採購、製造及服務上形成協同。從業務邏輯看,這相當於用收購縮短自行拓展渠道的時間,同時嘗試以智能化產品替老品牌增加銷售機會。 不過,現有零售商數目只是渠道基礎,仍要看有多少門店願意引入新產品、能帶來多少訂單。樂動本來已有線下銷售,SABO的價值在於擴大覆蓋與服務能力;兩套網絡如何銜接,才是收購後的實際考驗。 根據公告中的未經審核財務資料,SABO去年收入為1,823.8萬歐元,較2024年的2,259.6萬歐元下跌約19.3%;但除稅後業績由虧損94.7萬歐元,轉為盈利114.2萬歐元。樂動將收入下滑歸因於產品創新及智能化不足,並指SABO的現有負債與營運現金流緊張,因此需要注資。協議要求樂動在簽約日提供150萬歐元流動資金,交割前再提供最多275萬歐元。意味買方須在取得全部股權前,先支持其營運。 樂動自身亦未盈利,今年上半年淨虧損由1,378萬元擴至4,210萬元,銷售及營銷費用增124.1%至8,100萬元,研發費用增48.5%至7,570萬元。割草機收入快速增加,同時伴隨更高推廣與研發投入,買入現成渠道能否改善投入產出,仍須觀察。 此外,交易也可能有政治變數。德國政府曾於10月7日以安全理由阻止中遠(COSCO)收購德國物流商Zippel。雖然產業性質不同,在當前地緣政治環境下,仍不能排除德國政府因安全考量介入或否決本案的可能。 收購公告翌日,樂動股價一度升20%,最終倒跌1.14%,收報26.1港元,較5月上市首日收市價低56.5%。從市銷率看,樂動約8.3倍,高於同樣布局智能割草機的九號公司(689009.SH)的1.2倍,顯示市場或許更看好樂動。割草機銷售快速增加,加上SABO的歐洲渠道,令其海外收入前景值得審慎看好;但自身尚未盈利,又須替標的補血,短期盈利壓力仍大,新增訂單能否轉化為利潤,將是支撐估值的關鍵。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
機器人概念急降溫 奧比中光上不逢時
近期機器人概念股有較大幅度調整,相信奧比中光H股招股要比A股有一定折讓才能吸引投資者 重點: 今年上半年盈利同比下降逾3成 具機器人視覺概念的傳感器產品上半年收入大增5成 鄭瑞棠 曾經是市場熱炒的機器人概念股,今年普遍有大幅調整,相關概念的新股表現也相當反覆。 具有機器人視覺概念的奧比中光科技集團股份有限公司(688322.SH)近日也向港交所遞交上市申請,公司概念獨特並且是行業龍頭,但相信需以較低的估值招股,才能吸引投資者。 奧比中光的收入主要來自可作為物理AI眼睛的傳感器,及可用作3D掃描和支付終端等用途的整機及方案收入。公司已是機器人視覺市場的龍頭,根據弗若斯特沙利文以2025年收入計,公司在全球機器人3D視覺感知市場3D排名第一,市場佔有率達29%。除傳感器外,公司在全球消費級3D掃描器及生物識別支付終端亦排名第一。 處於高增長賽道 奧比中光處於一個高增長的賽道,據統計全球機器人3D視覺感知市場於2025年規模約為6億元人民幣(下同),預計2030年將增長至117億元,複合年增長率達84.4%。 但要留意公司近期收入增長放緩,盈利表現也反覆。公司2024及2025年收入分別為5.64億元及9.41億元,增長率達56.8%及66.7%。但2026年上半年收入僅為4.38億元,同比增長僅為0.5%。 至於盈利方面,由2023、2024年分別虧損2.76億元及6,290.7萬元,至2025年實現1.28億元淨利潤,由虧轉盈勢頭良好,但今年上半年盈利卻減少31.7%至4,164萬元。 科研開支影響盈利 盈利表現反覆,主要由於機器人領域競爭十分激烈,企業要持續有科研的投入來維持競爭力。2023年的研發投入達3.01億元,2024及2025年分別回落至2.04億元及2.03億元,成為公司轉虧為盈的關鍵。不過今年上半年由於需擴大研發團隊,加上研發活動所產生的原材料成本上升,令研發開支增加22.2%至1.11億元,期內盈利受影響大跌3成。 奧比中光兩大收入來源:傳感器和整機及方案,兩者的毛利率趨勢呈明顯分化。傳感器的毛利率由2023年的38.7%,輾轉升至2026上半年的55.5%,同期整機及方案的毛利率卻由46.8%降至41.3%,所以公司的策略是擴大傳感器的銷售。今年上半年傳感器收入同比增長5成至2.07億元,佔總收入比例由31.7%增至47.3%;同期整機及方案收入減少3成至2.03億元,佔總收入比例亦由66.5%降至46.3%。此舉令今年6月底的公司整體毛利率由去年同期的40.3%增至46.3%。 奧比中光也面臨客戶集中的風險,2023、2024及2025年頭5大客戶佔總收入比例分別為37.6%、51.5%及63.9%,到今年上半年才回落至46.6%;至於最大客戶佔收入比例於2025年達到3成,今年上半年才回落至27.3%。 機器人新股表現參差 機器人概念股最近兩三年開始在香港上市,優必選(9880.HK)、極智嘉(2590.HK)、越疆(2432.HK)等曾經有過炒作,但今年熱潮退減後,現價比高位回落六至七成。今年上市的機器人概念股亦呈冰火兩重天走勢,龍頭公司宇樹科技(688836.SH)今年A股上市初期雖受熱捧,但其後比高位回落逾5成,令機器人概念股急降溫。 今年在港交所上市的機器人概念股亦表現參差,優地機器人(3231.HK)及珞石機器人(3752.HK)掛牌後有理想表現;梅卡曼德機器人(9615.HK)一直潛水,樂動機器人(1236.HK)上市炒高逾倍,之後大跌至招股價以下。 有別於其他機器人概念股,奧比中光只是生產視覺產品,可說是製造機器人的眼睛,不是整個機器人製造,產品的應用較為廣泛,業務較為接近的上市公司為梅卡曼德。相對上奧比中光規模較大,並且已實現盈利;梅卡曼德則仍處虧損,但毛利率達六成以上相對較高。如果以2025年收入計算,梅卡曼德現價市銷率約22倍,奧比中光A股的市銷率則為37倍,考慮到H股招股普遍比A股有3至4成折讓,即H股市銷率估計約22至26倍之間,若以這個估值水平招股相信已具一定吸引力。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

簡訊:樂動機器人首掛升逾倍
智能機器人視覺感知技術生產商深圳樂動機器人股份有限公司(1236.HK)周一在港上市,開市升逾倍報53.5元,之後股價續向上,中午收市報60.1元,升128%。 公司發售3,333.3萬股,每股作價26.36元,集資淨額8.07億元。公開發售錄得超額6,706倍,國際配售則超額8.5倍。公司獲康成享遠景投資認購1,050.8萬股,佔發售股份的31.52%。 去年樂動機器人收入達7.48億元人民幣(下同),同比上升60%,不過公司仍虧損6,250萬元,同比擴大10.7%。 是次集資所得,45%用於技術研發,30%用於優化生產力及擴充產能,10%用於品牌建設及國際拓展,5%用於探索潛在投資及併購,餘下10%作為一般營運資金。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏


