
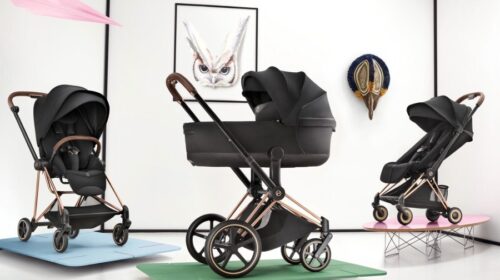
未待花開先退市 好孩子溢價四成請股東下車
好孩子盈利回升,但剔除匯率影響後,銷售幾乎沒有增長,創辦人溢價近四成提出私有化 重點: 創辦人擬以每股1.5港元、溢價近39%將公司私有化 收購價較6月底每股淨資產3.92港元折讓約61.7% 李世達 「少子化」讓嬰兒用品生意更難做,貿易戰的關稅變化又添壓力。有中國「嬰兒車之王」的好孩子國際控股有限公司(1086.HK),正在尋求復蘇之際,創辦人宋鄭還選擇提出私有化,讓公眾股東有機會變現離場,自己繼續推著公司往前走。 好孩子國際近日公布,由宋鄭還全資持有的Crystal Aurora International Ltd.建議以每股1.5港元將公司私有化,較最後交易日收市價1.08港元溢價38.89%。收購及購股權要約的最高現金代價約13.22億港元,由滙豐銀行安排的貸款融資提供資金。要約人表明價格不會提高,交易仍須取得所需批准。 私有化消息公布後三個交易日,好孩子股價累升約27.3%,9月30日收報1.375港元。計入這輪上漲,股價過去半年升約38.9%,但拉長至一年看,升幅僅7.42%,反映收購消息為股價帶來明顯刺激。 盈利復蘇 增長承壓 今年中期業績顯示,好孩子的盈利已有改善。上半年收入增長5.8%至45.51億港元,歸母淨利大增161.1%至2.75億港元,超過去年全年約2.19億港元。不過,盈利大增主要受惠於上半年約1.98億港元美國關稅退款。按公司披露的非公認會計準則口徑,上半年淨利潤增長16.8%至1.46億港元,營運溢利增長12.4%至2.54億港元,兩項數字均有雙位數增幅。 不過,核心品牌增長卻出現放緩跡象。今年上半年,德國CYBEX收入增長10.5%至27.1億港元,佔集團近六成收入,但剔除匯率影響後,增幅由去年同期的12.6%降至3.3%。而公司整體收入剔除匯率影響後,增幅由去年同期的2.8%降至0.2%,等於幾乎沒有增長。 其他品牌表現則有所改善,但尚未恢復增長。美國Evenflo上半年收入約10.75億港元,按固定匯率計算下跌2%,較去年同期的2.5%跌幅略有收窄;中國品牌好孩子(gb)收入約3.93億港元,同口徑跌幅則由23%收窄至7.4%。gb跌勢明顯緩和,但產品與渠道調整能否帶動收入重返增長,仍待驗證。 公司財務狀況亦有改善,截至6月底,淨現金由去年底約2.77億港元增至7.31億港元,財務成本則由去年同期約5,670萬港元降至約3,780萬港元,反映償還債務已減輕利息負擔。 儘管好孩子嬰兒車全球市佔率長期穩居第一,但在少子化敘事下,公司在港股市場仍缺乏吸引力,成交量長期低迷。公司稱,過去6個月及12個月,股份平均每日成交量分別只佔已發行股本約0.13%及0.16%,大額持股難以在不壓低價格的情況下出售。 集中持股 展望未來 低股價也意味著,公司若發行新股集資,需要發行更多股份才能籌得相同金額,對現有股東的攤薄較大,上市平台的吸引力因此下降。公司亦指出,退市可以節省行政與合規開支,減輕市場預期及股價波動壓力,讓管理層將更多資源投入經營。 對宋鄭還及其他參與存續安排的股東而言,私有化將提高其持股比例,讓他們保留業務改善帶來的收益。不過,這並非沒有代價。按交易安排,公司將在計劃生效後回購要約人持有的股份,並承接相關收購貸款。好孩子剛透過償債減輕利息負擔,退市後又將面對新的融資責任,未來復蘇能否抵銷這項成本,仍需觀察。 要約人已表明目前無意重大改變業務或出售資產,退市後將進行策略檢視。這意味公司的下一程仍圍繞現有品牌展開,核心品牌擴張與其他業務修復,都需要繼續投入。 對小股東而言,接受每股1.5港元,可以將公司後續的經營風險換成確定的現金回報;但若看好CYBEX擴張及其他品牌復蘇,也可能認為價格未充分反映長期價值。收購價雖較公告前股價溢價近39%,卻較今年6月底每股淨資產3.92港元折讓約61.7%,但帳面淨值包含商譽及品牌等無形資產,未必能夠變現。 從經營走勢看,好孩子業務似乎正在好轉,但仍有一定改善空間。創辦人在業務改善時私有化,動機何在?小股東究竟留或走?確實進退為艱。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
「嬰兒車之王」受壓 好孩子靠Cybex力撐
好孩子首季收入增長6.4%,但按恒定貨幣口徑計算則錄得下跌,因公司同時面對美國關稅衝擊及中國市場需求疲弱 重點: 好孩子首季收入增長6.4%,但按恒定貨幣口徑計算則下跌0.9% 公司高端嬰兒車品牌Cybex協助其抵禦美國關稅戰衝擊,該品牌季度收入按年增長12.9% 譚英 去年美國關稅忽升忽降,猶如坐過山車,令中國對美出口大幅波動,這種起伏也反映在好孩子國際控股有限公司(1086.HK)的最新季度業績中,公司的嬰兒車及其他兒童用品不可避免受到貿易戰影響。不過,即使中國對美出口一度大跌多達30%,中國去年仍錄得創紀錄的1.2萬億美元貿易順差,原因是出口商轉向其他全球市場。 這種轉向同樣反映在好孩子的業績中,公司透過早年在美國及歐洲的收購所形成的本地化策略,在動盪的貿易環境中應對挑戰。即便如此,好孩子美國銷售在第一季度仍明顯受到關稅衝擊,歐洲銷售表現則相對較穩。 好孩子創辦人兼總裁宋鄭還曾是一名教師,因將位於上海附近昆山市陸家鎮中學旗下的一家工廠,發展成全球最大嬰兒車製造商,而被稱為中國「嬰兒車之王」。公司目前產品銷往110個國家,約佔全球市場三分之一。 但近年這個市場走得並不輕鬆。 好孩子公布,第一季度收入按年增長6.4%至21.7億港元,在去年全年下跌1.2%後重返增長。不過,按較能反映實際銷售、剔除匯率波動影響的恒定貨幣口徑計算,好孩子第一季度收入下跌0.9%,較2025年下跌3%的情況有所改善。 好孩子在第一季度報告中並未披露利潤數據,該類季度報告在香港上市規則下屬自願披露。不過,公司去年淨利潤下跌38.7%至2.18億港元,毛利率則基本持平。 最新業績顯示,好孩子銷售仍然承壓,但情況正在改善。 市場最初對最新報告反應正面,好孩子股價在上周公告後三個交易日內上漲10%。但數日後,隨著投資者意識到貿易戰可能還會持續一段時間,股價回吐大部分升幅。該股過去一年累跌25%,目前市盈率僅7.15倍,處於低迷水平。 受到投資者冷待的並不只有好孩子,嬰兒車、安全座椅及其他兒童用品品牌BeBeBus的持有人不同集團(6090.HK),自去年9月上市以來股價已較招股價跌去約一半。不過,由於不同集團收入與盈利均在增長,其處境較好孩子更強,這也反映在其更高的32倍市盈率上。 對好孩子而言,旗下德國品牌Cybex堪稱救命稻草。根據研究機構Mordor Intelligence資料,Cybex位列歐洲高端嬰兒車及兒童安全座椅品牌前三名。好孩子於2014年收購這個總部位於德國拜羅伊特的品牌,其創辦人Martin Pos目前仍擔任董事。 Cybex嬰兒車售價介乎250美元至2,500美元,而其兒童安全座椅售價則介乎240美元至950美元。該品牌競爭對手包括由阿布扎比Mubadala Capital持有的博格步(Bugaboo)、台灣明門集團旗下的Nuna,以及由復星國際(0656.HK)持有的英國老牌品牌Silver Cross。 穩住歐洲市場 Cybex產品在亞洲生產,至少目前尚未對其核心歐洲市場造成影響,因當地政府尚未對中國兒童用品徵收反傾銷關稅。不過,隨著中國與歐盟之間的貿易關係同樣緊張,這種情況隨時可能改變。 Cybex第一季度銷售按年增長12.9%至13億港元,與去年13%的增幅相若。不過,按恒定貨幣口徑計算,該品牌最新季度銷售僅增長2%,較去年全年9.1%的增幅放緩。 按港元計算,Cybex去年銷售由2024年的44.6億港元增長13%至50億港元。該品牌對好孩子的重要性亦持續提升,收入佔比由前一年的51%升至2025年的58.3%。品牌亦正積極拓展北美市場,去年已於紐約開設旗艦店。 好孩子中端品牌Evenflo、亦是公司第二大收入來源,目前正處於復蘇階段。該品牌收入在2025年下跌11.2%後,第一季度回升3.1%。Evenflo擁有超過百年歷史,總部位於美國俄亥俄州,好孩子於2014年收購該品牌,同年亦收購了Cybex。 好孩子中國本土品牌gb仍面臨困境,不過其收入跌幅已由2025年的18.8%,收窄至第一季度的2.9%。該品牌持續關閉低毛利及過時產品線,並聚焦包括安全座椅在內的核心產品。儘管趨勢有所改善,但重組尚未轉化為收入恢復增長。 該品牌面臨的困境,部分源於中國出生率持續下滑,2025年出生率跌至每千人5.63人的歷史低位。這拖累部分兒童用品市場,但並非所有品類均受影響。根據中國玩具和嬰童用品協會資料,2025年中國嬰兒車銷售下跌3.6%至163.7億元(24億美元)。不過,在私家車數量增加及2021年強制使用兒童安全座椅法規帶動下,兒童安全座椅銷售反而增長10.1%至60.2億元。 另外,儘管僅佔公司總收入約10%,好孩子的代工業務仍然承壓。該業務第一季度收入下跌14.1%,較2025年24.8%的大跌有所改善,主要受美國關稅影響其他品牌訂單所致。 Yahoo…


