
降本難追跌價 華潤建材虧損擴大
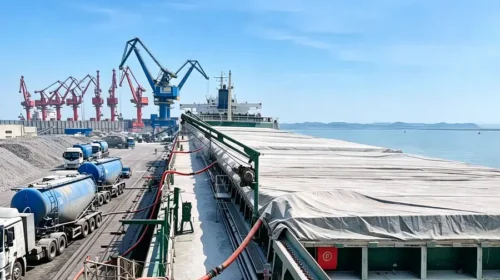
內地樓市需求疲弱,建材價格下跌、煤炭成本回升,華潤建材預計首九個月股東應佔虧損最高達8.5億元 重點: 華潤建材預計截至9月底止九個月股東應佔虧損7.5億至8.5億元人民幣,去年同期盈利3.31億元 水泥、混凝土和骨料售價下跌,煤炭成本上升;公司雖持續降本,仍未能抵銷價格壓力 李世達 水泥按噸賣,廠房、礦山和運輸網絡卻不能隨售價下跌而縮小。需求轉弱時,建材企業往往要降價爭取訂單,但生產和物流設施的成本仍須照常承擔。 華潤集團旗下建材業務平台華潤建材科技控股有限公司(1313.HK)本周發布最新盈警,預計截至9月底止九個月股東應佔虧損7.5億至8.5億元人民幣(下同),去年同期則盈利3.31億元。這次預警延續上半年已出現的虧損,反映建材價格下跌和成本壓力仍在侵蝕利潤。 壓力來自房地產市場。從地基到封頂,水泥、骨料和混凝土都是建築工程所需材料;新項目減少,建材需求也會轉弱。國家統計局數據顯示,今年首八個月全國房地產開發投資按年下降19.9%,上半年全國水泥產量減少約8%。工程量縮減,水泥廠和建材商便要爭取有限訂單,價格競爭隨之加劇。 華潤建材上半年收入按年減少15.4%至86.36億元,股東應佔虧損4.41億元,去年同期則盈利3.07億元。今年上半年毛利率由18.5%降至8.3%,顯示售價下跌正迅速壓縮每筆銷售可帶來的毛利。 去年樓市同樣疲弱,但水泥售價和煤炭成本的走勢較有利。去年上半年水泥平均售價按年上升3.8%,煤炭採購價則下降17.8%,公司毛利率由15%升至18.5%。今年上半年,水泥、混凝土和骨料售價按年下跌15.5%至18.6%,煤炭採購價反升5.9%。公司仍將水泥單位成本降低3.4%,但售價跌幅更大,毛利率遂降至8.3%。 2025年全年股東應佔盈利雖按年上升,收入和毛利卻分別下跌8.6%和7.3%。盈利增長亦受出售附屬公司收益增加、商譽減值減少等因素帶動,未能單憑全年盈利回升判斷核心業務已復甦。 混凝土業務可見銷量增長也難以抵銷跌價。上半年混凝土銷量增加15.7%,平均售價卻下跌18.6%。華潤建材賣出更多混凝土,收入仍受單價下跌拖累;水泥和骨料售價同樣下滑,三項主要產品都面對毛利收窄的壓力。 產能利用率也反映市場需求不足。上半年華潤建材水泥產能利用率為53.5%,混凝土為31.4%,兩者均低於去年同期。設備未能充分運轉,廠房、人員和維護開支仍須支付,單位產品分攤的固定成本因而增加。價格下跌與產能閒置,進一步擠壓利潤。 物流網絡助降本 華潤建材在華南經營水泥、骨料和混凝土業務,並利用西江水運及珠三角中轉碼頭配送產品。公司透過規劃雙向物流、發揮運輸規模優勢等方式控制物流成本,並探索新能源電車業務。對水泥等低單價、大運量產品而言,運輸效率會影響每噸產品的利潤;但運力和中轉設施仍要有足夠貨量支撐。當工程訂單減少,物流網絡帶來的成本優勢也難完全轉化為盈利。 公司近年亦尋找水泥以外的增長來源。2023年,華潤水泥控股更名為華潤建材科技,反映其業務版圖已涵蓋混凝土、骨料及新型建材,並希望發展成建材綜合企業。惟上半年水泥、混凝土和骨料仍佔收入逾九成,新業務暫未成為足以抵銷核心建材市場下行的盈利支柱。 股價在盈警前已走弱,年初至今約跌40%。盈警公布翌日,股價反彈約4.9%;單日回升尚不足以確認走勢反轉。估值方面,以10月13日股價0.96港元,對照公司6月底每股帳面淨資產人民幣6.30元,市帳率約0.13倍,低於安徽海螺水泥(0914.HK)的0.38倍,反映市場對其盈利能力和資產回報較審慎。 降本可以緩衝壓力,卻難以在訂單和價格未見起色時,帶動毛利實質回升。這也是市場難以重新聚焦華潤建材的原因。水泥、混凝土和骨料仍佔收入逾九成,新型建材尚未形成足以改變盈利結構的支撐;低至0.13倍的市帳率,也顯示投資者仍在觀望資產能否帶來穩定回報。要重新吸引市場目光,公司得先讓產品價格、產能利用率和毛利率出現持續改善,再證明新業務有能力逐步降低業績對傳統建材市場的依賴。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關新聞
-
簡訊:內房市況續疲弱 龍湖首四月銷售腰斬
 0960.HK
- 盈利飄忽收入續跌 拓斯達的未來還看轉型成敗
-
汽車行業競爭激烈 北京汽車巨虧逾15億
1958.HK
-
營銷費激增 水滴收入升盈利跌
WDH.US
- 毛利率陷跌勢 好醫生雲醫療業務缺亮點
-
簡訊:新氧首季醫美收入大幅增長 但虧損仍擴大
SY.US
- API業務爆發帶動 智譜中期收入增近四倍


