Seeking a profile boost, Boxihe pivots to Hong Kong IPO

戶外服品牌伯希和正申請在港上市,由於中國內地性能戶外服飾人均支出仍遠較美日低,伯希和所處的市場仍有一定提升空間

重點:

  • 獲騰訊及啟明創投入股
  • 廣告開支佔比高,拖低2025上半年純利增長


白芯蕊

中國零售業有回暖跡象,9月社會消費品零售總額按年升3%,好過市場預期,加上港股氣氛仍熾熱,除科技股尋求在香港上市外,高性能戶外服飾及裝備品牌商伯希和戶外運動集團股份有限公司,最近也在港遞交上市申請文件。

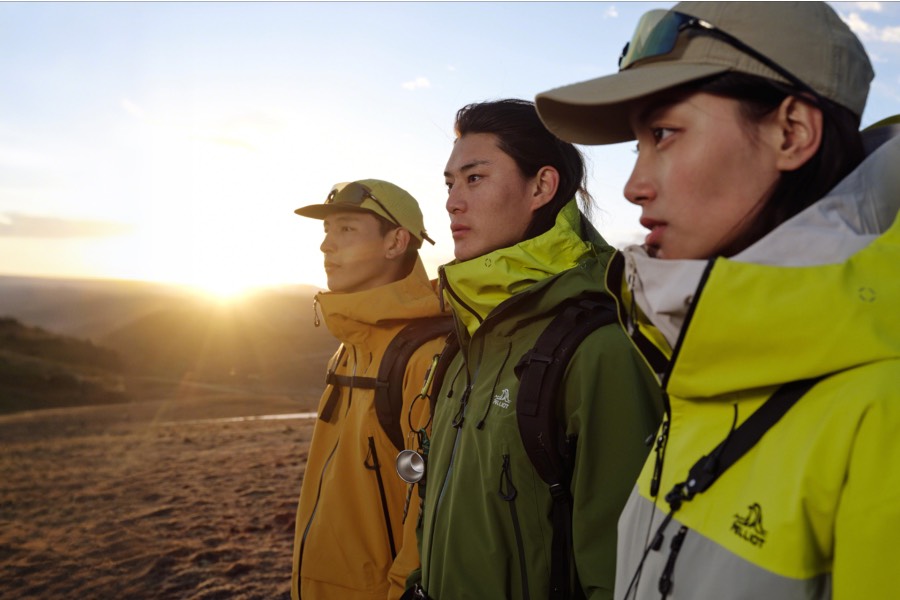
集團前身為險峰服裝,由公司主席劉振2006年成立,最初只是經營海外品牌服裝出口貿易,2012年推出旗艦品牌伯希和,隨著品牌迅速獲得認可,市場份額不斷擴大,按2024年零售額計算,伯希和躋身中國內地三大本土高性能戶外服飾品牌,市場份額達5.2%。

騰訊持股逾一成

伯希和原先計劃在內地深圳交易所上市,但集團稱由於香港作為國際金融市場,能提供進入國際資本市場渠道,增強融資能力及股東基礎,因此轉到香港尋求上市。

上市前,集團股東陣容強大,當中包括騰訊(0700.HK)及内地知名風險投資機構啟明創投,分別持有10.7%和5.4%股權,至於大股東為劉振及其配偶花敬玲,合共持有63.2%股權。

雖然2019年全球爆發新冠疫情,但無阻戶外服飾行業增長,單是中國市場規模從2019年1.7萬億元,增長至2024年2.03萬億元,複合增長達3.1%,當中伯希和主攻的功能性服飾的市場增長更快,同期複合增長達10.3%,佔2024年中國戶外服飾行業規模的23.9%,達4,843億元。

隨著戶外活動越來越受歡迎,消費者越發重視服飾的技術特性、耐用性及功能性,市場估計到2029年市場規模達8,231億元,相當於2025年至2029年複合增長加快至10.9%。

尤其是中國高性能戶外服飾人均支出仍低,參照2024年數據,人均支出僅73元,對比美國及日本,其人均支出分別達440元及170元,明顯落後一大截,意味中國高性能戶外服飾未飽和,伯希和作為龍頭之一,未來仍有增長空間。

第二大衝鋒衣褲

特別是伯希和在衝鋒衣褲行業表現突出,更是中國第二大衝鋒衣褲品牌,衝鋒衣褲為高性能戶外服飾重要類別,為在戶外活動中抵禦極端天氣而設計的高性能外套,公司在2024年市場份額6.6%,平均售價為400至1,000元,該業務在2024年及2025上半年毛利達5.81億元和2.3億元,佔集團總毛利的55%和40%。

在銷售上,內地線上零售生態發達,伯希和以網上直接面向消費者(DTC)模式和電子商務平台為主,例如天貓、抖音及京東,當中線上門店數量由2022年的37家,增至2025上半年的62家,至於透過旗艦店及向電商平台銷售所產生的收入,便分別佔集團總收入76.5%和70.7%。

除線上佈局外,伯希和為增加與消費者互動及黏性,正擴大線下銷售渠道,截至2025年6月底,集團擁有163家線下零售店,主要位於內地一線及二線城市未來亦計劃穩步實體零售店網絡,重點關注經濟實力強勁兼戶外消費潛力高的城市。

廣告佔比逾四成

儘管集團積極佈局線上與線下業務,帶動2024及2025上半年銷售收入增長94%和62.3%,但純利增長卻明顯放慢,由2024年按年升86.3%,大幅放慢至2025上半年的3.7%增幅;其中集團銷售及分銷開支佔比大幅攀升,分別由2023年和2024年的30.5%和33.2%,急增至2025上半年的41.5%,最終拉低伯希和純利增長。

環顧香港上市的內地體育用品股中,包括安踏體育(2020.HK)、李寧(2331.HK)及特步國際(1368.HK),目前的預期市盈率為15.7倍、16倍及9.8倍,但市值差異大,當中安踏市值已超過2,200億港元,李寧則不足500億港元,特步市值更細,目前約150億港元左右。

整體來講,伯希和作為中國第二大衝鋒衣褲品牌,若以15倍預期市盈率上市,其估值實屬合理,一旦低於10倍,估值更吸引,但集團最大問題是銷售及分銷開支佔比大幅攀升,一旦佔比由升轉跌,將有助盈利重拾增長,甚至有能力挑戰安踏及李寧地位。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

Yalla does social media

遊戲業務初見成效 雅樂科技收入增長提速

這家深耕中東的社交媒體和遊戲公司在第三季度重回收入增長軌道,並預計明年增速將躍升至雙位數 重點: 受惠於近期推出兩款SLG遊戲,雅樂科技遊戲部門收入增長13.7%,推動公司第三季度總收入增長0.9% 公司預計明年收入將重回雙位數增長,但也指出,為支持不斷壯大的遊戲業務,其推廣和研發開支將會增加   陽歌 成立首十年裏,雅樂科技(YALA.US)憑藉語音聊天服務發展得風生水起。去年,公司果斷轉型,決定將重心更多轉向用戶付費意願更強的新興遊戲業務。如今,這一押注正開始帶來回報。在週一公佈的最新季度業績中,公司達成了多個重要里程碑。 其中最引人注目的是,在遊戲業務雙位數增長的帶動下,雅樂科技一年來首次錄得整體收入恢復增長。同時,公司近兩年來首次錄得付費用戶增長,這再次反映出雅樂科技所瞄準的重度遊戲玩家具有更強的付費意願。雅樂科技表示,預計到今年年底,其收入增長將進一步提速,並在明年重回雙位數增長區間。 但這種增長並非沒有代價。公司也提醒投資者,隨着在中東核心大本營及其他市場推出全新的中重度遊戲產品線,公司需要加大研發和推廣投入。公司表示,在此過程中,其利潤率在短期內可能會受到一定程度的影響。與此同時,公司表示將加強成本控制和增效措施,以平衡新增投資,從而維持健康的純利率。 幸好雅樂科技擁有充足的財務資源來支持其增長計劃。截至9月底,公司持有的現金及短期存款達7.722億美元,高於去年年底的7.546億美元。 雅樂科技創辦人、董事長兼行政總裁楊濤表示:「在傳統業務的韌性以及新遊戲業務貢獻的支撐下,我們交出了強勁的第三季度業績。與此同時,我們的新遊戲業務如期開始貢獻收入,不僅與核心業務形成互補,也使我們的增長引擎更加多元化。」他補充道,新遊戲業務將成為雅樂科技「明年的首要戰略重點」。 雅樂科技最初專注於聊天服務,休閒遊戲則是該業務的延伸。目前,聊天服務依然是其最大的收入來源,在第三季度9,040萬美元的總收入中貢獻了5,030萬美元,佔比達56%。 但隨着面向重度遊戲玩家的新業務在下半年開始發力,這一佔比近期有所縮減。儘管第三季度聊天服務收入按年下跌,但遊戲業務收入增長13.7%至3,840萬美元,不僅完全抵銷了前者的跌勢,增速還較上一季度的11.6%進一步加快。隨着遊戲業務漸入佳境,公司最新季度的付費用戶數按年增長6.2%至1,210萬,這是該指標自2024年第四季度以來首次錄得增長。 這些增長推動雅樂科技該季度整體收入按年增長0.9%。公司表示,預計在今年餘下時間直至2027年,這一增長勢頭將進一步提速。公司預計第四季度收入將介乎8,300萬美元至9,000萬美元之間,若按該區間上限計算,較去年同期的8,390萬美元增長7.2%。 重回雙位數增長 發展初期,雅樂科技抓住了中東和北非(MENA)市場服務不足的機遇,確立了社交媒體服務領先供應商的地位,並憑藉雙位數甚至三位數的增長令投資者驚嘆。但隨着其他企業紛紛發掘這一市場,加上公司自身核心業務日趨成熟,增長步伐有所放緩。 如今,隨着新遊戲業務的推進,楊濤表示公司預計明年將重回雙位數增長時代。雅虎財經調查的三位分析師的預測也印證了這一點,他們預計公司明年的收入將從今年預估的3.42億美元增長約12%,達到3.83億美元。 雅樂科技的新遊戲戰略採用混合模式,將自研遊戲與透過外部合作開展的遊戲發列表務相結合。為了契合其中東基因,公司推出的首個項目是今年4月推出的一款沙漠題材SLG遊戲。 公司管理層在業績電話會議上表示,該遊戲近期在第三季度進行了「視覺效果和核心玩法的全面升級」。完成升級後,雅樂科技正準備在網上推廣新版本,並在第四季度展開更大規模的營銷活動。 與此同時,公司還宣佈在第三季度推出了第二款SLG遊戲。這款海洋題材的遊戲是公司與「一家由頂尖SLG工作室資深人士創立的新型SLG開發商」達成新合作的成果。根據合作協議,雅樂科技負責該遊戲在北美、歐洲和中東等主要市場的全球發行。自9月登陸Google Play和App Store以來,該遊戲在10月份為雅樂科技帶來的總流水已超過200萬美元。 楊濤表示:「自推出以來,該遊戲的總流水展現出強勁的增長勢頭,這一令人鼓舞的早期跡象印證了其市場潛力。我們將繼續在市場營銷和獲客方面進行投入,以支持這款遊戲的增長。」 受惠於審慎的財務策略和嚴格的成本控制,雅樂科技一直保持着非常可觀的利潤率。第三季度,公司純利率為36.2%,非美國通用會計準則(non-GAAP)純利率更是高達41.5%,不過第三季度純利從去年同期的4,070萬美元降至3,270萬美元。 公司將利潤下跌歸因於研發和營銷開支的增加,這兩者均為打造新遊戲業務所必需。楊濤表示,公司將繼續堅持審慎開支的原則,同時也指出,在遊戲業務加速拓展的過程中,將進一步強化降本增效措施,以平衡增加的投資,維持健康的純利率。 他說道:「我們將進一步調整營運,以優化集團效率並降低成本,同時縮減在某些尚未產生收入或可觀回報的產品上的獲客開支。釋放出來的資金和人才資源將被重新分配,用於支持我們最具潛力的新項目。」 業績公佈翌日,雅樂科技股價上升4.4%。近期,由於投資者正等待新遊戲業務做出更大貢獻的明確信號,公司股價基本處於橫行整固狀態。目前該股的市盈率(P/E)為7.1倍,與IGG(0799.HK)和禪遊科技(2660.HK)等其他中型遊戲公司相近。但如果新遊戲業務取得成功,隨着公司向騰訊(0700.HK)和網易(NTES.US; 9999.HK)等龍頭遊戲企業(市盈率分別為13倍和17倍)的更高估值看齊,其股價或將迎來一定的上升空間。 咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們 欲訂閱咏竹坊每周免費通訊,請點擊這裏

騰訊音樂第三季收入增5.6% 淨利潤持平

線上音樂平台騰訊音樂娛樂集團(TME.US; 1698.HK)周二公布,第三季收入按年增長5.6%至89.4億元(13.3億美元),股東應佔淨利潤約21.5億元,與去年同期持平;經調整股東應佔淨利潤為24.5億元,去年同期為24.1億元。 期內,音樂相關服務收入增長10.2%至76.8億元,其中會員服務收入增長9.2%至49.9億元;營銷及消費類服務收入增長12.1%至27億元,主要受藝人周邊商品銷售及線下演出相關服務強勁增長帶動。 公司表示,超級會員增長及留存受惠於產品體驗和會員權益改善,喜馬拉雅的加入亦擴大內容供給,帶動會員消費水平提升。 截至9月底,公司現金、現金等價物、定期存款及短期投資合計514.9億元,第三季斥資約3億美元回購3,470萬股美國存託股份。 騰訊音樂美股周二收報9.47美元,升6.64%,年初至今仍跌46.38%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

廣告收入下滑  微博利潤暴跌

社交媒體網站微博股份有限公司(WB.US; 9898.HK)周二公布,受核心廣告業務低迷拖累,按固定匯率計算,第三季度收入同比下降13%至4.1億美元。 期內,公司的廣告收入總計3.44億美元,佔總收入的84%,較去年同期的3.75億美元下降8%。但如果剔除外匯波動影響,按固定匯率計算,降幅則達到14%。微博以美元計價披露業績,但大部分業務以人民幣開展。 公司表示,廣告收入下滑涵蓋電商、網絡遊戲和化妝品等多個行業。作為公司的另一大收入板塊,增值服務(VAS)第三季度收入從去年同期的6,690萬美元微跌1%至6,610萬美元。 微博第三季度淨利潤從去年同期的2.21億美元暴跌89%至2,450萬美元。 業績公布後,微博美股周二在紐約市場下跌4%。其港股在周三上午交易尾段下跌7.8%,報43.02港元。今年以來,微博在兩地的股價均已累計下跌約45%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏            

新業務虧損大減 京東第三季度盈利增兩成

電商平台京東集團股份有限公司(9618.HK; JD.US)周二公布第三季度業績,收入3,096億元人民幣(下同),同比上升3.5%,期內盈利上升22.6%至65億元。 主營業務京東零售的經營利潤為150.7億元,同比微升1.6%,經營利潤率為5.8%,跌0.1個百分點。京東物流的經營利潤為19.2億元,同比大升近50%,新業務則錄得經營虧損96.4億元,同比收窄39%。 集團首席執行官許冉表示,本季度用戶規模進一步擴大,營銷費用則顯著下降,加上京東零售展現的韌性及新業務持續減虧,收入得以恢復增長,利潤增速進一歩提升。 周三京東開市跌4%報100.8港元,公司股價較過去一年高位跌20%。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏