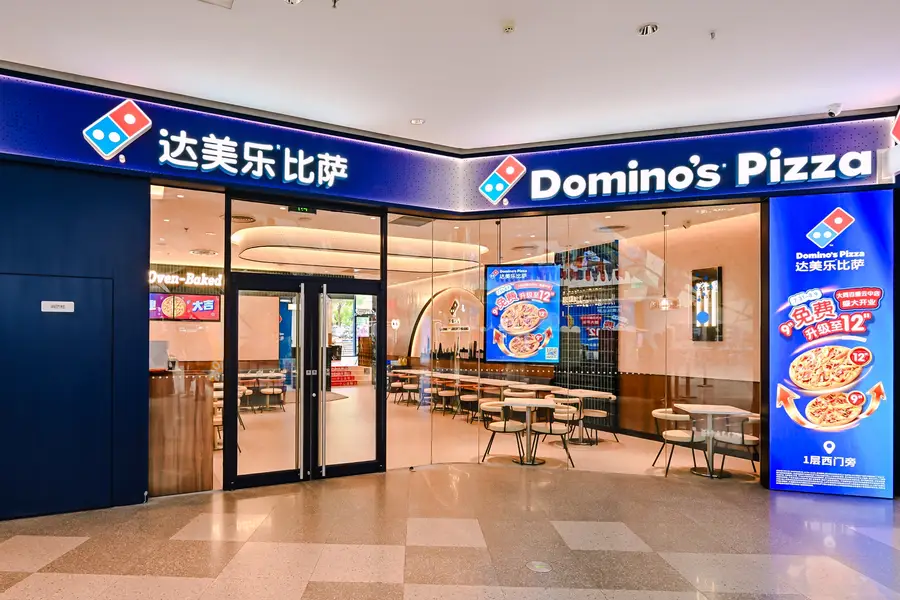
受門店快速擴張和交易量上升的推動,達美樂披薩在中國大陸及港澳地區特許經營商上半年營收增長20.8%
重點:
- 2026年上半年,達勢股份新開235家達美樂比薩門店,門店總數增至1,550家,營收也隨之增長20.8%,達31.3億元
- 強勁的交易量增長、新市場的需求以及不斷擴大的全國供應鏈網絡,支撐達勢股份在全國持續擴張
陽歌
我們可以把它稱為具有中國特色的比薩增長。
達勢股份(1405.HK)作為達美樂披薩(DPZ.US)在中國大陸及港澳地區特許經營商,在2026年上半年期間繼續向新市場快速擴張,同時交易量上升和集團層面的效率提高,使其實現強勁的營收與利潤增長。
達勢股份的開店計劃在7月也獲得了新的重大推動,公司與一家頭部購物中心運營商簽署了合作協議。不斷擴充的供應鏈網絡也為全國範圍的持續增長奠定基礎。近期的增長還有出人意料的因素——外賣業務的大幅增長主要來自於第三方外賣應用。
8月31日,達勢股份還宣布向15名員工授予342萬股期權,並向另外58名員工授予102萬份股份獎勵。這些股份獎勵將通過在公開市場購買現有股份而非發行新股的方式滿足,從而不會對公司股本造成攤薄。上述期權將分四年歸屬,行權價為35.64港元,高於授予日33.30港元的收盤價,旨在使員工激勵與股東長期回報保持一致。
達勢股份早在2010年就開始與達美樂合作,並在七年後成為後者在中國大陸、香港和澳門地區的獨家總特許經營商。相比之下,主要競爭對手必勝客早在1990年就已進入中國,目前是市場領導者,擁有約4,500家門店。
儘管起步較晚,達勢股份近年來一直通過快速擴張縮小差距,重點覆蓋規模較小的非一線市場。在這些市場,比薩對很多消費者而言仍然是新鮮事物。2026年上半年,達勢股份淨增235家門店,使其在中國大陸75個城市的門店總數達到1,550家。目前,其約三分之二的門店位於非一線城市。
此外,公司在上半年還進入了15個新城市。截至8月14日,公司又新開27家門店,另有74家門店正在建設、已簽約或已獲批,意味著其全年開店目標的96%已提前鎖定。
市場挑戰
儘管中國餐飲市場規模龐大,但過去幾年對任何從業者來說都不輕鬆。根據政府統計數據,今年第一季度,國內餐飲業收入增長4.2%,達到1.46萬億元。但是像達勢股份這樣的大型運營商的增速還要更緩一些;此外,為了迎合日益謹慎的消費者,企業不斷削減成本,也讓整個市場飽受衝擊。
雪上加霜的是,淘寶閃購、京東和美團等外賣平台之間的價格戰對餐飲定價造成壓力,並讓部分消費者從達美樂自有應用程序轉移到了第三方渠道。在這些渠道的推動下,今年上半年,達勢股份的外賣業務在總營收中的佔比增加了8.6個百分點,達51.7%。達勢股份公佈的數據顯示,上半年通過第三方渠道的銷售額增長81%,佔其總銷售額的39.4%。相比之下,其自有渠道的銷售額下降11.8%,佔總銷售額的12.3%。
隨著消費者紛紛通過線上、線下渠道湧向達勢股份的新店並享受促銷活動,公司營收、利潤和交易量取得強勁增長。在最近的六個月里,公司營收從去年同期的25.9億元同比增長20.8%,達到31.3億元。在此期間,其總交易量飆升33.7%,同店交易量同比增長7.1%——該指標已經連續22個季度實現增長。
但持續的價格壓力導致公司今年上半年的平均客單價從去年上半年的80.7元降至72.9元。這也是導致其上半年同店銷售額下降4.8%的主要因素。達勢股份也透露了一個相對積極的信號——在採取了一系列促銷活動後,同店銷售額在5月和6月恢復了小幅增長。這種改善可能也得益於外賣價格戰的緩和,因為三大平台也都在試圖控制自身虧損。
公司還通過提高效率改善了業績,將今年上半年的集團層面費用佔營收的比例從去年同期的8.1%降至7.5%。部分歸功於其全國性供應鏈中心網絡,該網絡於8月份在武漢新增了第四個供應鏈中心,對現有的北京、上海和東莞形成補充。武漢供應鏈中心可支持200多家門店。
達勢股份表示,已在成都和南京為另外兩個供應鏈中心確定了選址,預計將於2027年下半年投入運營。隨著公司在全國範圍內擴大門店佈局,擴建後的網絡將有助於提高物流效率並加強成本控制。
儘管面臨價格壓力,交易量的增加和效率的提升仍幫助達勢股份上半年的淨利潤同比增長22.9%,達到約8,105萬元。其經調整EBITDA(經調整息稅折舊及攤銷前利潤)增長8.6%,達3.51億元,而經調整淨利潤增長7.4%,達9,815萬元。
近期的另一個亮點是,公司在7月宣佈與中國的頭部購物中心運營商印力集團(SCPG Group)建立新的合作夥伴關係,使得達勢股份可以優先入駐印力集團在中國55個城市的220多處物業,為其持續擴張提供新的這個助力。達勢股份表示,已就鄭州、重慶和貴陽等二線城市的選址與印力集團達成協議。
達勢股份一直對這些非一線城市非常關注,在這些地方,消費者的新鮮感會在新店開業時帶來巨大的營業額。達勢股份的門店因而包攬了達美樂全球新店首30天銷售額排行榜的前70名。近期在哈爾濱開設的達美樂首店,開業首日營業額超過70萬元,打破了達美樂單店單日銷售額的全球紀錄。
但這樣的龐大人流也是一把雙刃劍,因為隨著消費者新鮮感的消退和業務恢復常態,客流量最終會回落,帶來短期壓力。
由於中國披薩餐廳的滲透率仍相對較低,且達勢股份在全國範圍內每百萬人僅擁有1.1家門店,公司認為在現有市場和待開發市場均存在巨大增長空間。其更快的擴張速度、強勁的新店表現以及不斷完善的供應鏈基礎,使其能夠繼續把握這一機遇。
咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

電子煙迷夢漸散 中國波頓轉押原料藥
班尼路轉營電商見效 德永佳老本行卻失速
收入升利潤跌 明基醫院經營壓力大
移卡海外交易飆升 盈利能否跟上?
AI熱潮添增長動力 ASMPT決定保留SMT業務
相關新聞
-
AI需求驅動新增簽約量創紀錄 萬國數據上調EBITDA指引
 GDS.US
-
錦欣生殖在美業務表現強勁 利潤率改善並扭虧為盈
1951.HK
-
信也科技的全球平衡:國內審慎運營與海外業務增長
FINV.US
-
字節跳動強勢搶客 騰訊音樂增長降調
TME.US1698.HK