受门店快速扩张和交易量上升的推动,达美乐比萨在中国大陆及港澳地区特许经营商上半年营收增长20.8%
重点:
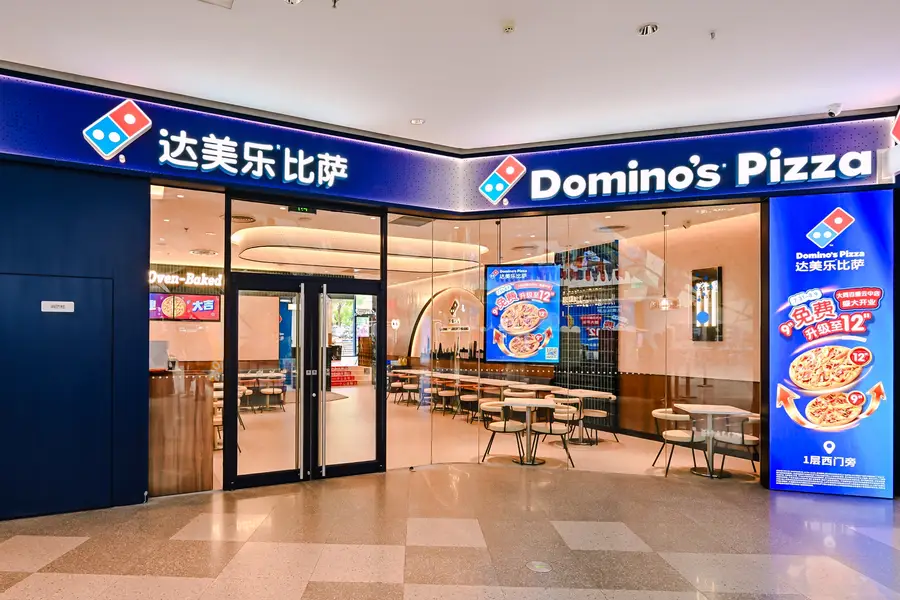
- 2026年上半年,达势股份新开235家达美乐比萨门店,门店总数增至1,550家,营收也随之增长20.8%,达31.3亿元
- 强劲的交易量增长、新市场的需求以及不断扩大的全国供应链网络,支撑达势股份在全国持续扩张
阳歌
我们可以把它称为具有中国特色的比萨增长。
达势股份(1405.HK)作为达美乐比萨(DPZ.US)在中国大陆及港澳地区特许经营商,在2026年上半年期间继续向新市场快速扩张,同时交易量上升和集团层面的效率提高,使其实现强劲的营收与利润增长。
达势股份的开店计划在7月也获得了新的重大推动,公司与一家头部购物中心运营商签署了合作协议。不断扩充的供应链网络也为全国范围的持续增长奠定基础。近期的增长还有出人意料的因素——外卖业务的大幅增长主要来自于第三方外卖应用。
8月31日,达势股份还宣布向15名员工授予342万股期权,并向另外58名员工授予102万份股份奖励。这些股份奖励将通过在公开市场购买现有股份而非发行新股的方式满足,从而不会对公司股本造成摊薄。上述期权将分四年归属,行权价为35.64港元,高于授予日33.30港元的收盘价,旨在使员工激励与股东长期回报保持一致。
达势股份早在2010年就开始与达美乐合作,并在七年后成为后者在中国大陆、香港和澳门地区的独家总特许经营商。相比之下,主要竞争对手必胜客早在1990年就已进入中国,目前是市场领导者,拥有约4,500家门店。
尽管起步较晚,达势股份近年来一直通过快速扩张缩小差距,重点覆盖规模较小的非一线市场。在这些市场,比萨对很多消费者而言仍然是新鲜事物。2026年上半年,达势股份净增235家门店,使其在中国大陆75个城市的门店总数达到1,550家。目前,其约三分之二的门店位于非一线城市。
此外,公司在上半年还进入了15个新城市。截至8月14日,公司又新开27家门店,另有74家门店正在建设、已签约或已获批,意味着其全年开店目标的96%已提前锁定。
市场挑战
尽管中国餐饮市场规模庞大,但过去几年对任何从业者来说都不轻松。根据政府统计数据,今年第一季度,国内餐饮业收入增长4.2%,达到1.46万亿元。但是像达势股份这样的大型运营商的增速还要更缓一些;此外,为了迎合日益谨慎的消费者,企业不断削减成本,也让整个市场饱受冲击。
雪上加霜的是,淘宝闪购、京东和美团等外卖平台之间的价格战对餐饮定价造成压力,并让部分消费者从达美乐自有应用程序转移到了第三方渠道。在这些渠道的推动下,今年上半年,达势股份的外卖业务在总营收中的占比增加了8.6个百分点,达51.7%。达势股份公布的数据显示,上半年通过第三方渠道的销售额增长81%,占其总销售额的39.4%。相比之下,其自有渠道的销售额下降11.8%,占总销售额的12.3%。
随着消费者纷纷通过线上、线下渠道涌向达势股份的新店并享受促销活动,公司营收、利润和交易量取得强劲增长。在最近的六个月里,公司营收从去年同期的25.9亿元同比增长20.8%,达到31.3亿元。在此期间,其总交易量飙升33.7%,同店交易量同比增长7.1%——该指标已经连续22个季度实现增长。
但持续的价格压力导致公司今年上半年的平均客单价从去年上半年的80.7元降至72.9元。这也是导致其上半年同店销售额下降4.8%的主要因素。达势股份也透露了一个相对积极的信号——在采取了一系列促销活动后,同店销售额在5月和6月恢复了小幅增长。这种改善可能也得益于外卖价格战的缓和,因为三大平台也都在试图控制自身亏损。
公司还通过提高效率改善了业绩,将今年上半年的集团层面费用占营收的比例从去年同期的8.1%降至7.5%。部分归功于其全国性供应链中心网络,该网络于8月份在武汉新增了第四个供应链中心,对现有的北京、上海和东莞形成补充。武汉供应链中心可支持200多家门店。
达势股份表示,已在成都和南京为另外两个供应链中心确定了选址,预计将于2027年下半年投入运营。随着公司在全国范围内扩大门店布局,扩建后的网络将有助于提高物流效率并加强成本控制。
尽管面临价格压力,交易量的增加和效率的提升仍帮助达势股份上半年的净利润同比增长22.9%,达到约8,105万元。其经调整EBITDA(经调整息税折旧及摊销前利润)增长8.6%,达3.51亿元,而经调整净利润增长7.4%,达9,815万元。
近期的另一个亮点是,公司在7月宣布与中国的头部购物中心运营商印力集团(SCPG Group)建立新的合作伙伴关系,使得达势股份可以优先入驻印力集团在中国55个城市的220多处物业,为其持续扩张提供新的这个助力。达势股份表示,已就郑州、重庆和贵阳等二线城市的选址与印力集团达成协议。
达势股份一直对这些非一线城市非常关注,在这些地方,消费者的新鲜感会在新店开业时带来巨大的营业额。达势股份的门店因而包揽了达美乐全球新店首30天销售额排行榜的前70名。近期在哈尔滨开设的达美乐首店,开业首日营业额超过70万元,打破了达美乐单店单日销售额的全球纪录。
但这样的庞大人流也是一把双刃剑,因为随着消费者新鲜感的消退和业务恢复常态,客流量最终会回落,带来短期压力。
由于中国比萨餐厅的渗透率仍相对较低,且达势股份在全国范围内每百万人仅拥有1.1家门店,公司认为在现有市场和待开发市场均存在巨大增长空间。其更快的扩张速度、强劲的新店表现以及不断完善的供应链基础,使其能够继续把握这一机遇。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里。
相关文章
庆铃卖车兼助融资 老牌车厂重写生意经
途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬
相关新闻
-
AI需求驱动新增签约量创纪录 万国数据上调EBITDA指引
 GDS.US
-
锦欣生殖在美业务表现强劲 利润率改善并扭亏为盈
1951.HK
-
信也科技的全球平衡:国内审慎运营与海外业务增长
FINV.US
- 奢侈品电商“摆渡人” 百秋尚美赴港IPO
-
字节跳动强势抢客 腾讯音乐增长降调
TME.US1698.HK