
萬物新生借力行李箱、腕表和名酒 獲得手機業務外的增長
這家回收商在電子產品領域深耕了十年之後,近期向新的消費品類擴張,取得了強勁的初步業績
重點:
- 萬物新生的非智能手機品類銷售初見成效,為各門店每月額外增加銷售額30萬元,佔交易額的0.5%
- 這家智能手機回收商第三季首次錄得non-GAAP淨利潤,憑藉成本控制以及面向消費者的直接銷售,利潤率出現改善
陽歌
在經濟形勢日益艱難的今天,當你能夠以低得多的價格買到品質與新品接近的二手商品時,誰還需要貴得離譜的一手貴州茅台或者高檔腕錶?
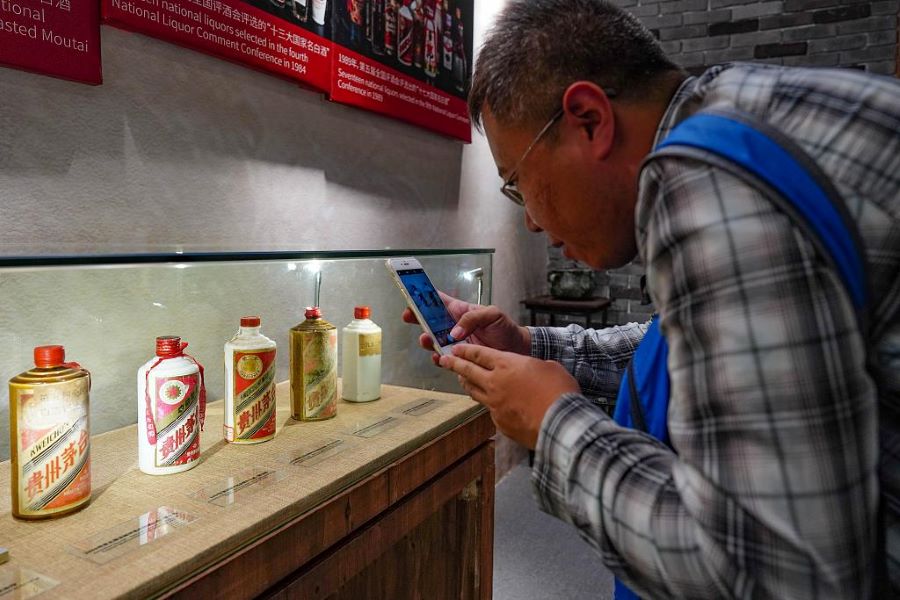
這個問題對多數人來說可能有些不禮貌,但對回收專家萬物新生(RERE.US)而言,卻代表著一個新的重要商機。上周發佈的最新業績顯示,該公司正在原有的智能手機之外進行擴張,除了名酒和腕錶,還在把更多類別納入業務範圍。
該公司涉獵更廣泛類別的初步努力,看起來尤其引人關注,因為隨著現代中國首次出現明顯的經濟放緩,很多消費者開始控制支出。在此情況下,他們會不可避免地將二手產品視作更便宜的替代品,尤其是名酒和奢侈品,二手貨通常比新品便宜得多。
與此同時,該公司有望從越來越多開始精打細算的消費群體中受益,這些消費者希望把手中的舊智能手機、奢侈品、黃金首飾,以及未開封的名酒,換成額外的零花錢。
「在存在較多不利的外部因素的環境下,再次證明了循環經濟的抗週期的特性,」萬物新生創始人兼董事長陳雪峰在公司的投資者會議上提到回收行業時說。「在現在的消費支出下行的經濟週期內,一些城市的用戶有著更強的回收意願。」
萬物新生的最新業績還包括一些令人鼓舞的財務資料,顯示隨著銷售額從二季度的低迷狀態中反彈,該公司正逐步接近取得淨利潤。在截至9月的最新季度,該公司報告了非通用會計準則(non-GAAP)營運利潤。這是過去四個季度中,第三個在此基礎上實現盈利的季度。但也許更重要的是,該公司還錄得了去年6月美國上市以來的首次non-GAAP淨利潤。公司同時表示,情況將繼續改善。
「我們還預計,第四季將實現non-GAAP營運利潤,並在non-GAAP(營運)基礎上實現全年盈利,」CFO陳晨在電話會議上說。「展望未來,我們預計總收入和營利能力在未來幾個季度將進一步提升。」
雖然報告的基調基本樂觀,投資者卻沒有那麼興奮。業績發佈當天,萬物新生股價下跌3.5%,不過更廣泛的納斯達克金龍中國指數當天也下跌了1.4%。該股票年初至今已經下跌70%,反映出對美國中概股的普遍看跌情緒。
雖然第三季實現了29.2%的收入增長和non-GAAP盈利,萬物新生的市銷率僅為0.37倍。這看上去很低,但二手服裝專家Rent the Runway(RENT.US)的市銷率更低,為0.28倍。二手車專家Carvana(CVNA.US)的市銷率僅為0.1倍,反映出今年的整體市場情緒有多麼糟糕。在這個類別中,為數不多的佼佼者包括時尚社交購物平台Poshmark(POSH.US),它的市銷率仍然處在相對較高的水平,為3.93倍。
靠新類別賺錢
在今年較早前,利用在過去十年中建立的專業回收商的聲譽,萬物新生開始了品類的擴張。該公司首次披露關於其他類別的財務資料,便吸引了投資者。這些類別最初是奢侈品和攝影器材,現在則擴展到腕表、黃金,和我們之前提到的名酒。
管理層在電話會議上透露,該公司的50家自營門店正在提供智能手機之外的類別,現在每家門店每月額外貢獻30萬元的營業額。同樣重要的是,這塊業務還為每家參與門店每月貢獻2萬元的額外利潤。
如果把這些數字按照季度乘以50家門店,就為整個公司增加了4,500萬元的交易額。同樣,季度新增利潤為300萬元,相當於該季度經過調整後淨利潤7,740萬元的3.9%。
管理層表示,公司計畫在不久的將來,將新類別業務擴展到逾150家自營門店,也就是自營網路的四分之一,這對於今年才開始的該業務來說,是一個很大的跨越。
接下來,我們回頭再看看該公司最新的季度數據,這些數據表明,它的業務因中國嚴格的防疫措施而急劇下滑後,正在恢復到更為正常的水平。萬物新生收入第三季按年增長29.2%,至25.4億元,與二季度14.9%的增幅相比有所反彈。該公司預計,第四季的增速將輕微下降,回落至29.3億元到30.3億元之間。按照該區間的中值計算,增幅在22%左右。
該公司報告本季度non-GAAP營運利潤為1,080萬元,在上一季度陷入虧損後恢復了盈利。它調整後淨收入(一般不包括員工股票薪酬成本和其他一些項目)為7,740萬元,標誌著該公司在IPO後non-GAAP基礎上的首次盈利。但在GAAP基礎上,該公司仍然處於虧損狀態,季度虧損3,010萬元,而一年前的虧損為1.22億元。
該公司最新的non-GAAP營運利潤率顯示出強勁的改善,第三季升至0.4%,而去年同期為負1.5%。出現這個結果的部分原因是成本控制和自動化程度的提高。今年10月,該公司在廣東的第二個區域自動化運營中心啟動後,自動化程度在未來幾個季度還將進一步上升。
利潤率提高的另一個原因,是萬物新生將戰略轉向了利潤率更高的業務,即直接面向消費者銷售產品,而不是面向其他商家。為了實現電子產品回收標準化,深圳今年推出了電子產品維修和翻新合規指引,而且之後可能在全國範圍內推廣;在此之後,萬物新生的這一轉變正在變得更加可行,並且可能會加速發展。
詠竹坊專注於在美國和香港上市的中國公司的報導,包括贊助內容。欲瞭解更多資訊,包括對個別文章的疑問,請點擊這裏聯繫我們
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章

電子煙迷夢漸散 中國波頓轉押原料藥
震坤行連兩季盈利 仍難扭轉股價跌勢
班尼路轉營電商見效 德永佳老本行卻失速
收入升利潤跌 明基醫院經營壓力大


