
網龍盼從教育牟利 但投資者漸失耐性
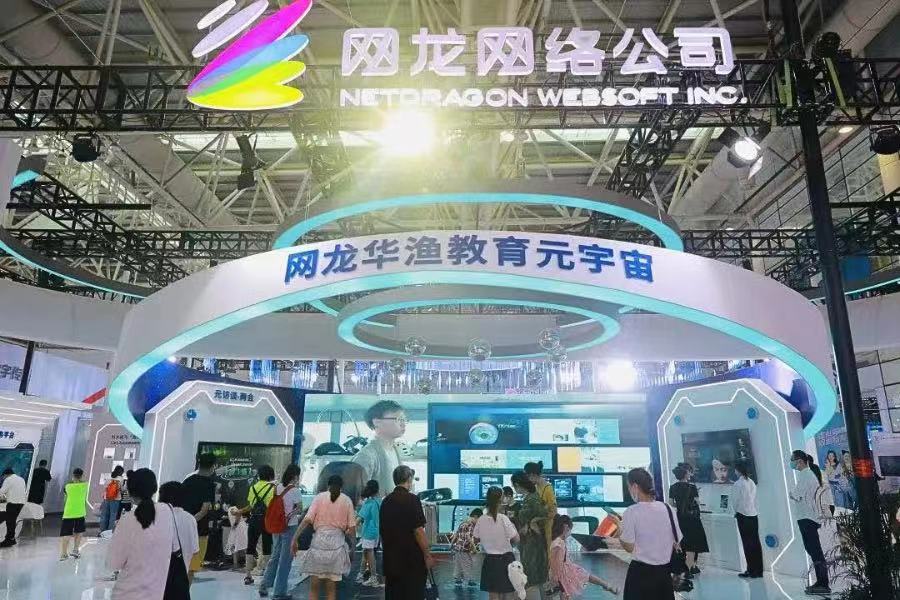
去年,該公司的教育部門雖然錄得虧損,但營收依然超過了資歷更老的遊戲部門
重點:
- 網龍去年下半年營收下滑1.5%,扭轉了上半年增長26%的局面
- 該公司正在奠定基礎,希望利用旗下普羅米休斯品牌的課堂交互顯示面板,轉型為高利潤率的教育服務供應商
陽歌
教育賺錢,但遊戲更賺錢。
網龍網路控股有限公司(0777.HK)正是在週二香港開市時候學到了這一課,因為投資者在其發佈的年度業績報告,發現其2022年下半年營收縮水、利潤大幅下滑,因此對其股票進行了懲罰。網龍的收入來源包括遊戲和教育服務,該公司是中國成立時間最早的遊戲公司之一。
總括而言,網龍在長達20年的歷程裏,憑藉強大海外市場保持遊戲業務持續盈利的能力,相對令人讚嘆。除了行業龍頭騰訊控股(0700.HK)和網易(NTES.US;9999.HK)外,鮮有中型遊戲公司能夠做到這樣。
與此同時,該公司正在打造一項看上去頗為明智的教育戰略,包括將旗下互動式面板作為重要的教學助手,引入中國和世界各地的課堂。雖然這項業務的利潤率非常低,但網龍正在為推出用於這些面板的教學軟件打基礎,後者是一項利潤率要高得多、並能帶來經常性收入的業務,也就是軟件即服務(SaaS)。
該公司尚未從利潤率更高的教育SaaS業務中獲得回報。但它在去年中達成了一項戰略合作,並在去年稍後時間進行了一項重要的收購,都是在朝著這個方向邁進。它能否成功是另一回事,因為其以普羅米休斯品牌銷售的教育互動面板去年的總銷量僅為 25.3萬塊。雖然比2021年增長了37.5%,但這個數字仍然相對較小。
投資者對教育部門的潛力不以為然,關注的反而是該公司去年下半年收入下滑和利潤暴跌。報告發佈後的第二天,該股開市下跌15%,全日跌幅為14.5%。
該公司在中國風險最大的兩個行業開展業務,事實上,它在成立20多年後仍能保持盈利,似乎還是比較令人驚歎。
中國觀察人士都知道,它核心的遊戲業務經常受到中國監管機構打擊,因官方試圖控制該行業,以減少對中國年輕人的影響。民辦教育服務也是一個敏感的領域,是兩年前的一場大規模整頓行動的對象。一些公司通過將重心從K-12教育轉移到不那麼敏感的大學生和成年人而倖存了下來,不過多數尚未恢復盈利。
根據我們用該公司最新財報中的數據進行計算,網龍去年保持盈利沒有任何問題,儘管其下半年的利潤與上年同期相比下降57%至2.69億元,這標誌著上半年利潤下降21%的情況有所加速,因為該公司深處中國嚴格的防疫措施造成的動盪之中,加上最近對遊戲和教育打擊行動的影響,仍然揮之不去。
網龍總結稱,2022年是「機遇與挑戰並存的一年」,這與很多中國企業的看法一致。
遊戲行業的「老司機」
雖然網龍不大為人所知,但它是中國最早的一批遊戲公司之一,歷史可以追溯到2001年。多年來,它合作的都是迪士尼(DIS.US)和藝電(EA.US)這樣的大公司,2014年它還成立了一家合資企業,佈局教育服務。
遊戲和教育對公司業務的貢獻各不相同,但至少在過去五六年裡,兩者大致為五五開。去年,教育收入超過遊戲,後者的收入在下半年下降7.8%,前者則增長5.6%。這導致該公司下半年的整體收入下降1.5%至36億元,扭轉了上半年26%的收入增幅。
從更廣泛的角度看,網龍多元化的收入流,從總體上來看還是表現不錯。最大的問題在於,這兩項業務在盈利能力上的巨大差距。遊戲行業利潤豐厚,去年毛利率高達95.6%。教育大不如前者,至少在這方面,它的毛利率只有23.2%,較上一年的30.8%大幅下降。
該公司正在努力提高教育業務的盈利能力,為推出利潤率更高的服務奠定基礎,也就是將硬件產品互動面板銷往海內外的教室。為此,它在12月收購了一家名為Explain Everything的數字白板平台營運商,並表示將利用該公司創建課程、活動和互動式演示,通過旗下的普羅米休斯面板來提供。
去年6月,網龍還與一家名為Merlin Mind的公司建立了戰略合作夥伴關係,後者專注於人工智能技術,網龍希望將其構建到未來基於SaaS模式的教育產品和服務中。
該公司還繼續投資於遊戲業務,去年研發團隊增加了300名成員,為2023年預期的市場復甦機會做準備。該公司也繼續在全球範圍內拓展該業務,以便實現市場的多元化——中國市場雖然利潤豐厚,但易受打擊,去年海外市場佔其遊戲收入的16%。
週二的股價大跌,標誌著投資者對網龍股價的持續低估。該股目前的市盈率僅有7倍,遠低於網易的21倍,以及職業培訓服務提供者中國東方教育(0667.HK)的33倍。
這種懷疑至少在一定程度上不無道理,因為它的教育業務目前仍在虧損,該公司需要證明這項業務能在未來一兩年實現盈利。它的盈利戰略顯然是有效的,目前正朝著這個方向採取正確的行動。在如此多變的環境下,該公司能夠長期保持經營似乎也表明,該公司的教育業務還是有一定成功的機會。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章

旅遊平台監管未收兵 同程等業者成調查對象
騰訊退場未離席 B站融資7億美元衝刺增長
國內高消費客縮手 摯文集團出海尋增長
持續虧損債務沉重 海昌走在崩潰邊緣
憑借新遊戲優化營收結構 雅樂科技的遊戲投入初見成效



