
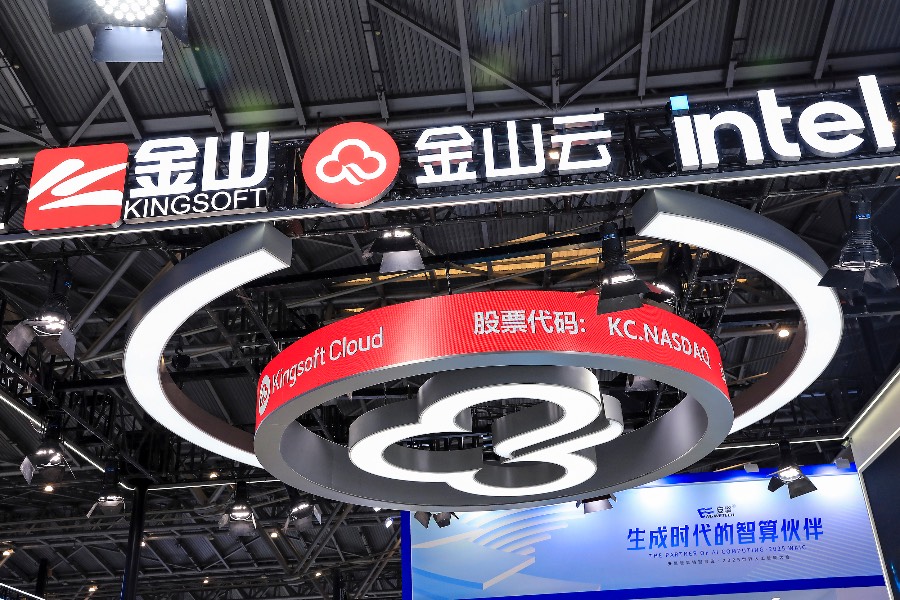
透過大力發展AI雲,金山雲中期業績收入上升,虧損又大幅收窄
重點:
- 中期收入同比上升33.7%
- 期內折舊及攤銷成本急升逾九成
劉智恒
今年三月金山雲控股有限公司(3896.HK; KC.US)發布去年度業績時,雷軍宣布辭任董事長及非執行董事,副董事長及首席執行官鄒濤接任。近日金山雲派出鄒濤領導下的首份中期業績,整體表現又向前邁進一步。
首六個月的收入同比上升33.7%至57.75億元人民幣(下同),雖然公司仍在虧損,但情況再有改善,虧蝕4.37億元,同比收窄43.4%。
與首季度比較,第二季度收入按季升13.7%至30.75億元,虧損更大幅減少72%至9,400萬元。業績持續向好,下半年有望達收支平衡。
能將業績持續改善,雷軍接班人鄒濤可謂功不可抹。1998年加入金山集團的鄒濤,可說是公司的老臣子,與金山一起成長,從辦公室軟件到遊戲,再而雲計算,至2016年調往金山雲出任董事,2022年出任代理CEO,今年正式成為董事長。
自4年前接下CEO職務後,鄒濤大刀闊斧削減利潤低微的CDN(內容傳遞網路)業務,將資源集中佈局AI智算,構建了IaaS基礎設施、PaaS平台,以及MaaS服務,全面提供AI雲的業務。
經過幾年努力,金山雲收入持續上升,虧損由2022年蝕26.6億元,減低到去年蝕9.36億元,今年上半年蝕4億多,業績漸從黑暗中看到一絲曙光,當中智算雲的貢獻最為亮麗。
2025年第4季度,智算雲(針對AI)收入達9.26億元,同比大升近一倍。至今年首季,金山雲來自智算雲收入同比增長90%,佔公有雲收入比重突破半數。
今年上半年,來自公有雲服務的收入達43.5億元,同比上升46.2%,公司指主要是市場對AI雲服務需求不斷增長。
股民開始清醒
鄒濤押對了注,近年AI相關產業已成炙手可熱的行業,大模型、GPU、儲存芯片、PCB及傳輸光纖等,生意莫不猛升暴漲,資本市場更加趨之若鶩,正如雷軍名言:「站在風口,豬也會飛」,更何況AI非但不是豬,未來或許較人類腦袋更利害百倍。
在此情況下,金山雲股價一度一飛沖天,由兩年前低位的1.1港元水平,一度升至去年高位11.32港元,一年不到升達十倍,別忘記,金山雲還在虧損中。
不過,市場始感到AI相關企業估值過高,投資者的頭腦漸從宿醉中清醒,AI相關股份於今年6月間出現大調整,金山雲近日股價亦回調至6港元水平。
投資高折舊大
事實上,金山雲的AI雲雖然增長理想,背後存在相當隱憂。首先要明白,AI雲的投資高昂,購買GPU,興建數據中心,基建設施及科研等,每項都涉及驚人金額。高盛曾估計,阿里雲未來三年計劃投入3,800億元、騰訊雲2025年單季度資本開支就達179億元。
以阿里巴巴或騰訊的資本規模,當然有一定能力應付,但對金山雲一家市值只有不到300億港元的公司,手上資金不到50億元,稍一不慎,隨時陷於困境之中。
金山雲在中期報告也透露,資本開支及取得的租賃資產合共62.4億元,較去年同期的49.5億元上升了26%。大幅支出之餘,又要為相關的設施如租賃服務器及網絡設備等,作出龐大折舊及攤銷,去年上半年達9.3億元,今年上升91.6%至17.8億元,這方面無疑對於金山雲的財務報表,構成一定壓力。
縱然金山雲的收入不斷上升,特別是AI雲業務,但市場一直詬病,公司一定比例收入來自同系的小米及金山,在最近三個季度,來自兩家公司的收入都佔金山雲三成水平,若兩家公司業務下跌而減低對金山雲的支持,後者的收入肯定大打折扣。
排名五甲不入
至於AI雲的競爭實在已十分激烈,按Omdia報告,2025年在AI雲的排名中,阿里雲位列第一,市佔率達38.1%,火山引擎排第二,市佔率約20.4%,其後分別是百度雲、騰訊雲,及天翼雲。金山雲五甲不入,只能說是第二梯隊,處於這個位置,一方面隨時會被邊緣化,較難爭取新業務,另外是公司未能達規模效應,成本自然高企,想要獲利就十分困難。
鄒濤曾說:「AI時代到來,雲的天花板不是提升,而是掀掉了。」問題是金山雲市佔率若仍低企,市場天花板縱是翻了,你有沒有能力去搶奪,又能分到多少?
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
專訪:麥思智能發力AI基礎設施開發的新業務
龍旗重金押注 能否躋身AI機櫃龍頭?
AI行情急升急落 怡俊本業虧損惡化
中軟溢價收購經緯 AI布局深入能源場景
相關新聞
-
虧損持續負債上升 派想未來上市補血
-
逆市增土儲 越秀地產14億購廣州地
0123.HK
-
金價高峰或已過 靈寶黃金未來高增長成疑
3330.HK
- 大模型不靠模型賺錢?中國AI收入藏在雲裡



