恒瑞醫藥NewCo模式獲驗證 美國上市首日大漲超60%
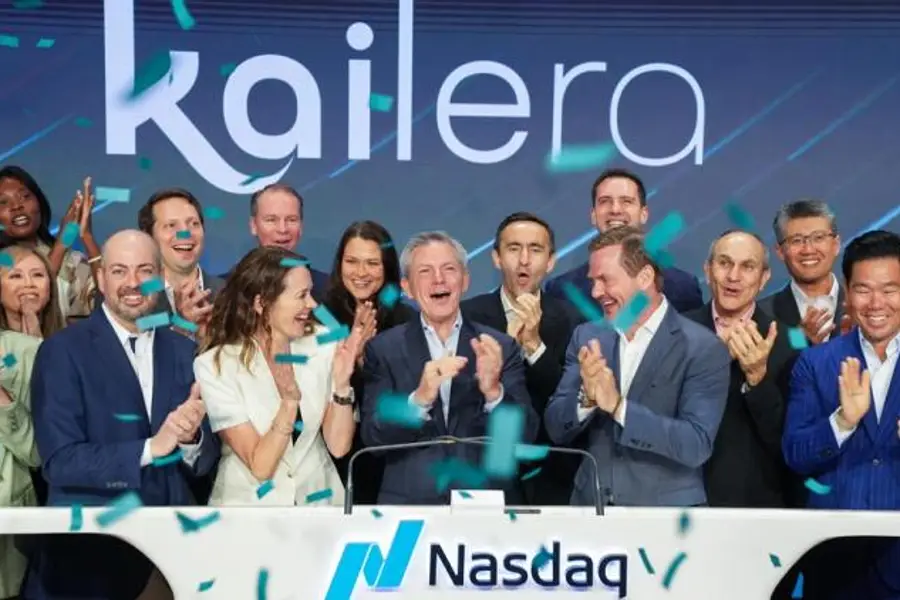
隨著Kailera成功IPO,即便恒瑞的持股被攤薄至約9.8%,按首日收盤價計算,恒瑞所持股份的市值也已躍升至約3億美元
重點:
- Kailera的核心產品瑞普泊肽注射液已在海外進入針對肥胖症的III期臨床試驗,另兩款口服GLP-1藥物也計劃在2026年啓動全球臨床研究
- 作為曾經的仿製藥龍頭,恒瑞醫藥已經完成了從「仿創結合」到以創新藥為主導的結構性轉型
莫莉
過去,通過NewCo模式出海的中國創新藥企,由於新設公司的獨立前景與資產價值存在不確定性,其發展路徑時常面臨市場的審視與質疑。然而,隨著康諾亞(2162.HK)旗下的NewCo被跨國藥企收購,成功實現資產退出並獲得豐厚回報,市場的謹慎態度正逐漸轉向樂觀。
這一趨勢的最新證明來自醫藥行業龍頭江蘇恒瑞醫藥股份有限公司(1276.HK; 600276.SH)。4月17日,由其參與孵化的Kailera Therapeutics(KLRA.US)成功在美國納斯達克上市,首日股價大幅上漲約63%。Kailera Therapeutics是一家為承接恒瑞GLP-1資產而專門成立的NewCo,其股東還包括貝恩資本生命科學基金、Atlas Ventures、RTW資本、Lyra資本等專業投資機構。
2024年5月,恒瑞醫藥將其三款GLP-1在研藥物在大中華區以外的全球權益獨家授權給該公司(初始名Hercules,後更名為Kailera),包括GLP-1/GIP雙靶點激動劑瑞普泊肽(HRS9531)、口服小分子GLP-1受體激動劑HRS-7535以及三重激動劑HRS-4729。作為當時交易對價的一部分,恒瑞不僅獲得了1.1億美元的首付款及技術轉讓費,還取得了Kailera約19.9%的股權,以及最高近60億美元的潛在里程碑付款。
這意味著,恒瑞不僅獲得了即時現金回報,其持有的股權也將公司與Kailera的臨床與商業前景深度綁定。隨著Kailera成功IPO,即便恒瑞的持股被攤薄至約9.8%,按首日收盤價計算,恒瑞所持股份的市值也已躍升至約3億美元。
事實上,在貝恩資本等國際風投的支持下,Kailera的資本化進程十分迅速,2024年10月就已完成了4億美元的A輪融資。2025年7月,恒瑞與Kailera共同宣布瑞普泊肽注射液在中國境內的Ⅲ期臨床試驗取得積極結果。同年10月,Kailera再次完成6億美元的B輪融資。最終,該公司於2026年4月登陸納斯達克,此次IPO融資規模達6.25億美元,成為迄今中國藥企通過NewCo模式實現的最大規模上市。
資本市場為Kailera給予較高的估值,核心在於其清晰的資產價值與開發路徑。目前,Kailera的核心產品瑞普泊肽注射液已在海外進入針對肥胖症的III期臨床試驗,另兩款口服GLP-1藥物也計劃在2026年啓動全球臨床研究。此次IPO所募資金將主要用於推進這些管線的開發,以直面與禮來、諾和諾德等國際巨頭的競爭。
投行摩根士丹利在Kailera完成IPO後發布研報,維持對恒瑞醫藥的「超配」評級。報告稱,此次IPO驗證了恒瑞GLP-1產品的全球變現能力,其通過持股增值、里程碑付款和銷售分成構建的多元化收益結構,為公司帶來了可預期的現金流。
對外授權成為穩定收入來源
Kailera並非恒瑞探索NewCo模式的唯一嘗試。2025年9月,恒瑞再次以相同模式,將其自主研發的心肌肌球蛋白抑制劑HRS-1893的海外權益授權給由Forbion、OrbiMed等國際資本支持的Braveheart Bio公司。該交易首付款及股權價值達6,500萬美元,潛在總金額最高可達10.88億美元。
回顧2025年,恒瑞一共完成了5筆海外授權交易,同期的對外許可收入達到33.92億元,同比增長25.62%,成為業績增長的重要新引擎。2025年,公司實現營業收入316.29億元,同比增長13.02%;歸母淨利潤77.11億元,同比增長21.69%,同時創下上市以來新高。作為曾經的仿製藥龍頭,恒瑞醫藥已經完成了從「仿創結合」到以創新藥為主導的結構性轉型。2025年,恒瑞創新藥銷售收入達到163.42億元,同比增長26.09%,佔藥品銷售收入比重達到58.34%,已經超過仿製藥。
不過,NewCo模式的成功仍只是恒瑞國際化徵程的上半場,儘管通過授權合作和資本運作,恒瑞醫藥提前兌現了部分管線價值,但恒瑞的產品組合中仍缺乏年銷售額突破數十億量級的重磅藥物。這種預期差異也直觀反映在估值上,恒瑞醫藥的市盈率約為53倍,而2025年剛剛實現盈利,淨利潤規模僅為恒瑞五分之一的百濟神州(6160.HK ; 688235.SH; ONC.US),其市盈率卻高達132倍。這意味著,市場為百濟神州的未來的潛力支付了更高溢價。因此,如何將豐富的研發管線優勢轉化為具有全球市場競爭力的商業成果,是恒瑞下一步必須面對的關鍵議題。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

京新難脫仿製藥標籤 一顆安眠藥能否喚醒增長?
信立泰再遞表港交所 創新藥能否打開增長空間?
藥明合聯經調整純利首破10億元 產能出海邁入新周期
科倫博泰首次淨利潤轉正 邁入商業化兌現期
康寧傑瑞22億美元授權落地 牽手AI藥企實現雙抗ADC出海