
四度衝刺上市 萬幫數字能源的資本考題
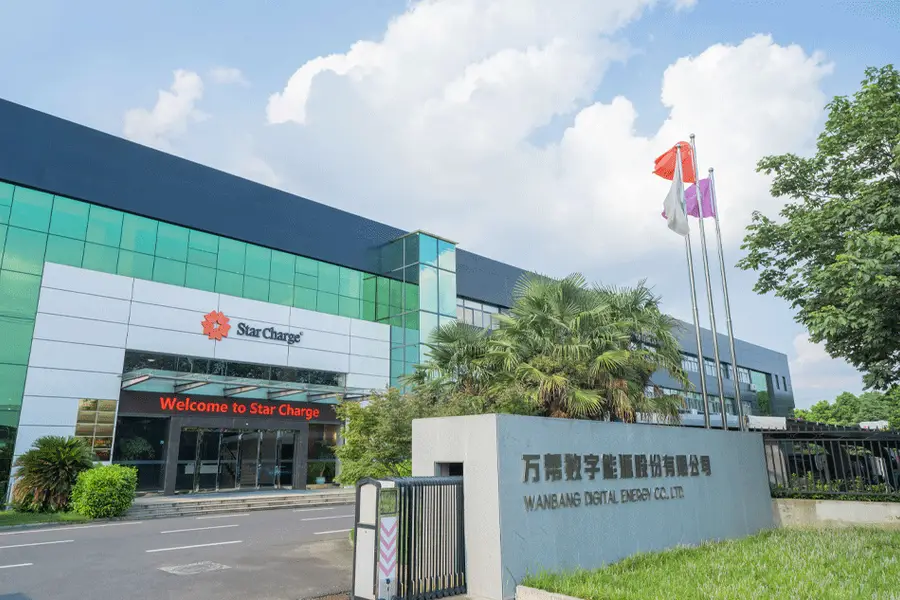
站在新能源基礎設施風口,萬幫數字能源收入持續擴張,卻同時面臨毛利下滑、負債攀升與現金流波動的多重考驗,上市之路反覆受阻
重點:
- 萬邦數字能源近日第二度遞表港交所,也是該公司第四次申請上市
- 公司收入持續穩定增長,但毛利率卻持續下降
李世達
近年新能源與電動車投資熱度居高不下,然而,即便站在這樣的風口上,萬幫數字能源股份有限公司的上市之路卻並不順遂。這家充電設備製造商近日再度遞表港交所,此前公司曾兩度在A股、一度在港股申市,今次已是四度闖關。
時間回到2014年,新能源汽車仍高度依賴政策補貼,充電標準未統一、設備品質參差,而整車廠對安全與穩定性的要求極為嚴苛。在這樣的環境下,萬幫數字能源專注研發可滿足國際主機廠標準的智能充電設備。所謂「智能充電設備」,主要涵蓋公共與商用場景的直流快充、交流充電硬體及相關控制系統。
這一策略為公司打開了成長空間,上市申請文件顯示,萬幫是中國首批獲得全球整車廠供應商認證的智能充電設備企業之一,並逐步與多家國際汽車製造商建立合作關係。隨著新能源汽車市場進入快速成長期,公司規模亦迅速放大。以2024年收入及銷量計,萬幫已成為全球最大的智能充電設備供應商,當年銷量超過47萬台,產品銷往約70個國家及地區。
轉型擴張之路
不過,規模擴張並未完全消除結構性隱憂。智能充電設備本質上仍屬製造業,雖然技術門檻高於一般家用充電樁,也讓萬幫得以切入整車廠供應鏈,但在商業模式上仍以一次性設備銷售為主,價格競爭激烈、毛利率容易受壓。
這亦促使萬幫近年積極尋求轉型,將業務延伸至微電網系統及大型儲能領域,試圖由單一設備供應商,升級為覆蓋「源、網、荷、儲」的整體能源解決方案提供者。
從收入結構來看,這一轉向已有初步成效。2023年,智能充電設備及相關服務仍佔公司總收入的92.4%;到2025年首九個月則降至71.1%。同期,微電網系統收入佔比由7.6%升至19.8%,大型儲能業務亦自2024年開始貢獻接近一成收入。
然而,業務版圖的擴張並不輕鬆。雖然公司收入持續增長,但利潤卻逐年下降。截至2025年9月底止九個月,公司收入為30.72億元,按年增長23%,增速高於2024年的20.4%,然而毛利率卻由2024年的29.2%,再降至去年首九個月的24.6%。
2024年,公司淨利潤按年下滑32.4%至3.2億元,淨利潤率也由2023年的14.2%降至8%。去年首九個月,淨利潤雖回升至3.04億元,淨利潤率9.8%仍未回到2023年的水平。這一趨勢反映出充電設備市場競爭白熱化,而微電網與儲能項目仍處於放量初期。
現金流不穩定
現金流的表現則進一步揭示公司經營質量的不穩定。2023年,萬幫經營活動產生的現金流量淨額高達11.51億元;但2024年驟降至2.72億元。2025年首九個月,經營現金流又回升至10.43億元,而2024年同期僅為0.68億元。如此劇烈的波動,主要源於大型項目交付與結算周期不穩定。
資產負債表同樣承受壓力。2024年底,公司資產負債率一度升至119.4%,至去年首九個月雖回落至96%,但仍處於偏高水平。非流動負債則由2023年的3.95億元,擴大至2025年首九個月的19.64億元,顯示公司在轉型與擴張過程中,對中長期資金的依賴顯著提高。
上市文件顯示,萬幫在遞表前已引入包括中金公司及施耐德電氣(SU.PA)在內的策略與財務投資者,並與後者透過合資公司切入歐洲市場,意味公司並非在資本市場孤軍作戰,其擴張計劃亦獲部分產業與金融資本的認可。
歐洲等成熟市場雖具較高進入門檻,有助建立長期競爭壁壘,但同時意味著更高的合規成本、銷售投入與較長的回收周期。事實上,公司海外收入佔比近幾年是不增反減,從2023年的25.2%,降至去年前九個月的18.6%,部分原因與匯率因素有關。
萬幫數字能源並非缺乏產業位置或資本支持,其挑戰在於如何將規模與敘事,轉化為更穩定的盈利能力與現金流表現。在新能源基礎設施仍具長期潛力的前提下,市場關心的是這種成長是否足以支撐其不斷上升的資本成本。這或許也是萬幫數字能源在多次叩關之後,仍需向投資者給出的關鍵答案。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
赴港上市一波三折 天賜材料終獲放行
晶科轉向AI投資 會否失去光芒?
業績持續改善 為何蔚來股價屢創新低?
鎳價回暖撐盈利 中偉新材為何轉投磷系?
Robotaxi收入暴增五倍 共建車隊能否助小馬止虧?
盈利強勁增長 正力新能瞄準深圳上市



