
商業之路仍漫長 重塑能源業績暫難突破
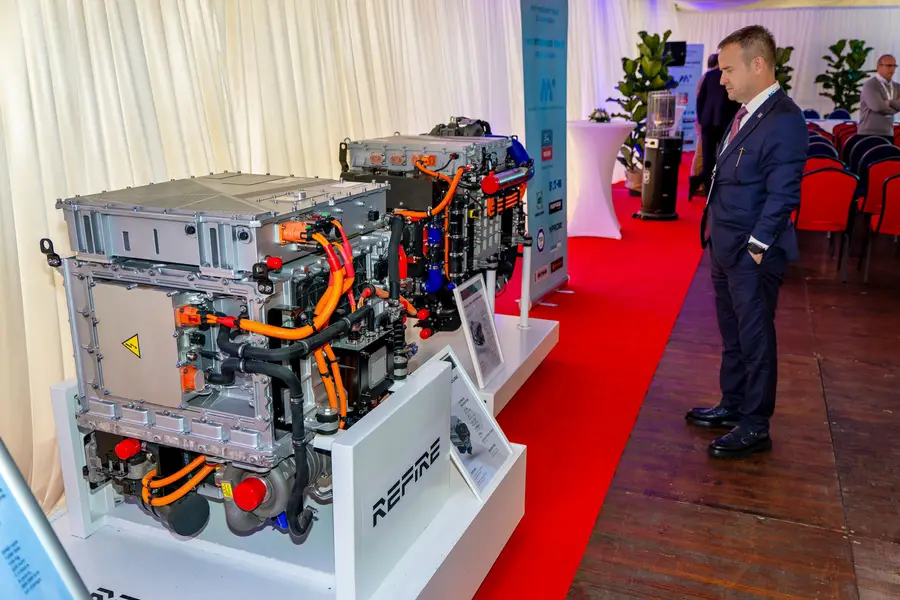
這家氫燃料電池系統製造商報告稱,今年上半年收入持續萎縮,但降幅小於去年
重點:
- 重塑能源上半年營收同比下滑約10%,較去年28%的跌幅有所收窄
- 公司財務審慎,資產負債率僅為0.52,現金儲備達10億元
陽歌
若政策紅利能確保成功,上海重塑能源集團股份有限公司(2570.HK)或將成為中國較成功的企業之一。
上周五發布的財報最大亮點是冗長的政策清單,羅列了中國政府扶持氫能的最新舉措。作為直接受益方,重塑能源上半年獲得政府補助2,700萬元(約376萬美元),較去年同期1,450萬元增長近一倍。
然而,投資者正對重塑能源及其同行失去耐心,這些企業當前幾乎僅依賴中國對氫能的宏大願景維繫經營。
重塑能源去年12月登陸港交所後備受追捧,其股價曾於今年3月飆升至283港元,較147港元發行價近乎翻倍。此後,股價大跌,但仍高於發行價約10%。氫能裝備商國富氫能(2582.HK)同樣經歷大起大落,去年11月上市後股價暴漲逾倍,隨後價值回歸,現略高於發行價。
投資者對重塑能源的最新財報及其中詳盡的氫能扶持政策,幾乎無動於衷,周一僅推高股價1.2%,這折射出市場對該企業及同業的信任危機加劇。投資者渴望更具實質性的業績回報,期待強勁營收增長及未來盈利曙光。
重塑能源最新財報未見上述積極信號,上半年營收同比下降約10%,從去年同期的1.19億元降至1.07億元。收縮態勢與行業高速發展預期雖背道而馳,但需指出,營收較2024全年28%的降幅已顯改善。
分業務看,核心氫燃料電池系統銷售額同比增長逾倍,從去年同期的3,180萬元增至7,680萬元,佔總營收72%。但需重申,增長基於2024年該品類銷售額近腰斬的基礎實現,反映諸多產品尚處實驗階段,導致市場劇烈波動。
公司當前主攻氫能重卡領域,此舉頗具前瞻性,因為氫能乘用車量產仍需數年。近期公司聯合製造商及旅遊企業,完成氫能旅遊巴士測試,並宣布兩台內地至香港跨境往返運輸巴士,已獲香港氫能源跨部門工作小組的原則性審批。
這意味著若推進順利(不確定性很高),未來一兩年或開展更大規模試運行。不過,距離商業運營仍有數年之遙,這解釋了為何投資者對這項存在數十年的技術正快速失去耐心。
客戶結構多元化
業務規模不足的現狀,導致重塑能源上半年銷售成本達1.2億元,形成成本倒掛。儘管前述政府補助可緩衝部分壓力,但一家企業終難永續依賴政策「輸血」。
略呈積極信號的是,重塑能源營收佔比超10%的核心客戶數量,從去年同期的1家增至4家。反映公司正拓展大客戶渠道,未來或將增強收入穩定性。
成本管控方面,重塑能源展現高度財務審慎性,0.52的超低資產負債率即是明證。截至今年6月底,現金儲備約10億元,較年初增加約20%。上半年行政支出同比腰斬,研發費用因股權激勵減少亦下降50%,令虧損從去年同期的4.66億元收窄至3.53億元。
公司未提及短期增長前景,預示未來一兩年難有大幅突破。即便恢復增長也非重大利好,因為目前營收規模仍然有限。
財報用大量篇幅贅述上半年國家政策動向,包括國家能源局《2025年能源工作指導意見》強調「推動各地建立完善氫能管理機制。」
重塑能源還提及國家燃料電池示範城市群新增6個城市,並披露國家層面設立瞄准氫儲能等前沿科技的創投基金,以及能源局宣佈將遴選部分項目和區域,開展氫能試點工作的計劃。
公司在財報中稱:「隨著中國持續推動氫能產業政策接續發力,積極落實氫能納入能源管理相關工作,產業發展環境不斷優化,「制儲運用」全產業鏈將進入進一步快速發展的階段。」
儘管許多投資者對此類表述已感倦怠,但市場對重塑能源及同行仍持觀望態度。公司市銷率達18.6倍,相對較高(部分原因是營收基數小),高於國富氫能15.9倍,但二者均低於借助SPAC在美上市的氫能卡車企業司凱奇(SCAG.US)的27.9倍。
未來,上述公司的股價走向,或取決於商業化進程而非新政發布。若未來數季度無法實現兩位數實質增長,可能顯著減弱投資者熱情,進一步影響重塑能源股價表現。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
赴港上市一波三折 天賜材料終獲放行
晶科轉向AI投資 會否失去光芒?
業績持續改善 為何蔚來股價屢創新低?
鎳價回暖撐盈利 中偉新材為何轉投磷系?
Robotaxi收入暴增五倍 共建車隊能否助小馬止虧?
盈利強勁增長 正力新能瞄準深圳上市



